 EN
 ES
 EU
Las elecciones legislativas del 3 de noviembre pueden alterar el equilibrio de poder en Washington. Pero ni los aranceles desaparecerán automáticamente con una mayoría demócrata ni la política exterior estadounidense cambiará necesariamente de rumbo. Entre la guerra con Irán, los costes energéticos, las tensiones comerciales y la competencia con China, las empresas europeas necesitan distinguir qué puede cambiar, quién tiene capacidad para hacerlo y cuáles son los riesgos que seguirán presentes después de las urnas.
El poder cambia de manos. Las reglas económicas, no necesariamente.
Mañana, 3 de noviembre, Estados Unidos elegirá a los 435 miembros de la Cámara de Representantes y renovará 35 escaños del Senado. El resultado determinará la composición del Congreso durante los dos últimos años del segundo mandato de Donald Trump.
Para Europa, la importancia de estas elecciones trasciende la política estadounidense. Estados Unidos es un mercado esencial para la industria europea, pero también una potencia capaz de alterar las condiciones del comercio internacional, la disponibilidad de energía, la inversión industrial y los equilibrios de seguridad.
La relación económica ilustra esa dependencia mutua: según la Comisión Europea, en 2025 las exportaciones europeas de bienes a Estados Unidos alcanzaron 555.000 millones de euros, mientras el comercio bilateral de bienes y servicios ascendió a aproximadamente 1,8 billones de euros.
Pero lo que está en juego mañana no es una elección entre libre comercio y proteccionismo, ni entre intervención y retirada de Estados Unidos del escenario internacional.
El debate es más complejo: qué margen conservará el presidente, qué capacidad adquirirá la oposición para limitar sus decisiones y cuánto puede influir el nuevo Congreso sobre cuestiones que afectan directamente a los costes y mercados de las empresas europeas.
Los especialistas coinciden en una distinción fundamental: cambiar la mayoría parlamentaria no equivale a cambiar la política del Ejecutivo.
Ryan Hass, de Brookings, considera que Trump conserva instrumentos para continuar una política comercial activa incluso con un Congreso adverso. En el terreno internacional, los especialistas del European Council on Foreign Relations señalan que la supervisión parlamentaria podría aumentar sin que necesariamente cambien las prioridades estratégicas de Washington.
El Congreso puede legislar, aprobar presupuestos, investigar y supervisar. El presidente conserva amplias competencias ejecutivas, especialmente en política exterior y determinadas actuaciones comerciales. Cuando existe desacuerdo entre ambos poderes, la capacidad de imponer cambios depende también de los procedimientos parlamentarios, los tribunales y el veto presidencial.
Para una empresa industrial, esa diferencia es decisiva.
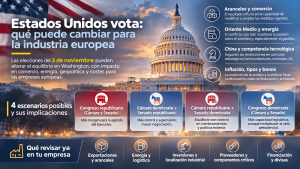
Cuatro escenarios, diferentes capacidades de actuación
El resultado puede configurar cuatro situaciones institucionales.
| Composición del Congreso | Qué cambiaría |
|---|---|
| Mayoría republicana en ambas cámaras | Continuaría el control unificado. El Ejecutivo tendría mayores posibilidades de impulsar legislación fiscal, presupuestos e iniciativas industriales, aunque seguiría dependiendo de acuerdos internos y reglas parlamentarias. |
| Cámara demócrata y Senado republicano | La Cámara podría impulsar investigaciones, condicionar presupuestos y bloquear legislación. El Senado mantendría su papel en nombramientos y otras competencias específicas. |
| Cámara republicana y Senado demócrata | Los demócratas tendrían mayor capacidad de supervisión y control sobre nombramientos y determinadas decisiones internacionales, mientras la Cámara seguiría condicionando legislación y gasto. |
| Mayoría demócrata en ambas cámaras | Aumentaría la capacidad parlamentaria para promover legislación, investigar y negociar presupuestos. Sin embargo, el veto presidencial y las reglas del Senado seguirían limitando la aprobación de medidas contrarias al Ejecutivo. |
Scott Anderson, especialista de Brookings, advierte de que incluso un Congreso controlado por los demócratas tendría dificultades para imponer restricciones legislativas a determinadas operaciones militares sin disponer de una mayoría suficiente para superar el veto presidencial.
Por tanto, ninguno de estos escenarios permite deducir automáticamente un cambio de política comercial, energética o militar.
Además, el nuevo Congreso no comenzará sus funciones hasta el 3 de enero de 2027. Antes de esa fecha, el Ejecutivo conserva sus competencias actuales.
Aranceles: el primer riesgo que no desaparece con las elecciones
Para los fabricantes europeos que venden en Estados Unidos, la cuestión inmediata es si los resultados permitirán modificar los aranceles y las condiciones de acceso a ese mercado.
La respuesta exige distinguir entre los diferentes instrumentos legales.
El 20 de febrero de 2026, el Tribunal Supremo estadounidense resolvió que la legislación de poderes económicos de emergencia, conocida como IEEPA, no autorizaba al presidente a imponer determinados aranceles. Sin embargo, la sentencia no eliminó otras facultades comerciales delegadas al Ejecutivo.
La Sección 232 permite adoptar medidas relacionadas con la seguridad nacional, mientras la Sección 301 ofrece instrumentos frente a prácticas comerciales consideradas desleales. Ambos mecanismos están sujetos a requisitos legales, procedimientos y control judicial.
En consecuencia, una eventual mayoría demócrata no podría eliminar automáticamente todos los aranceles mediante una simple decisión parlamentaria. Tampoco una mayoría republicana garantizaría libertad ilimitada para imponerlos.
El acuerdo comercial entre Estados Unidos y la Unión Europea establece un techo arancelario general del 15% para las mercancías cubiertas por el marco pactado. Sin embargo, persisten excepciones y tratamientos específicos, especialmente en productos siderúrgicos y de aluminio, cuyos derivados han llegado a soportar gravámenes del 50%.
La Comisión Europea ha establecido, además, una fecha límite a finales de 2026 para resolver determinadas diferencias relacionadas con esos productos, acompañada de mecanismos de suspensión de concesiones.
Para la industria europea, el cambio relevante no será necesariamente el color político del Congreso, sino la evolución de las normas aplicables a cada producto.
Una empresa que exporte maquinaria, componentes metálicos o productos transformados deberá seguir la clasificación arancelaria, las reglas de origen, las excepciones sectoriales y los procedimientos comerciales, con independencia de la mayoría resultante.
Quién termina pagando los aranceles
La cuestión tiene también una dimensión económica.
Una investigación de Mary Amiti, Sebastian Heise y David Weinstein, de la Reserva Federal de Nueva York, estima que aproximadamente el 26% del incremento de los aranceles estadounidenses de 2025 se trasladó a los precios de consumo, según las especificaciones del estudio.
Los autores encuentran, además, que determinados efectos indirectos pueden tardar entre nueve y doce meses en transmitirse a través de las cadenas de suministro.
Esto significa que el impacto no termina en la frontera. Un arancel puede alterar los costes de los importadores, los precios de proveedores nacionales, los márgenes comerciales y, posteriormente, las decisiones de inversión.
La investigación no implica que el 74% restante sea absorbido exclusivamente por los exportadores extranjeros: el reparto de la carga depende de los eslabones de la cadena, los márgenes y las respuestas de empresas y consumidores.
La conclusión para Compras es clara: el coste de un arancel debe evaluarse considerando toda la cadena de valor, no únicamente el gravamen nominal.
Oriente Medio: la guerra que conecta las elecciones con la inflación mundial
Si los aranceles constituyen el principal canal comercial, el conflicto con Irán representa uno de los canales más inmediatos de transmisión económica.
La guerra iniciada en febrero de 2026 ha perturbado severamente los flujos energéticos del Golfo Pérsico. El estrecho de Ormuz, por el que en 2025 transitaba aproximadamente el 25% del comercio marítimo mundial de petróleo y el 19% del gas natural licuado, se ha convertido en un foco de interrupciones, restricciones y riesgos para los buques.
La consecuencia no es solamente un encarecimiento del crudo. El impacto se extiende a los productos refinados, los seguros marítimos, los fletes, la electricidad y la inflación.
El 30 de octubre, el Brent con vencimiento en diciembre cerró en 117,64 dólares por barril, después de subir un 13,6% durante el mes. Ese mismo día, Reuters informó de un nuevo ataque contra un petrolero en Ormuz y de una creciente preocupación por otra escalada militar.
La vulnerabilidad energética sigue siendo elevada incluso cuando algunas rutas recuperan parcialmente su actividad.
El gasóleo: una perturbación más profunda que la del petróleo
El informe de octubre de la Agencia Internacional de la Energía contiene un dato particularmente importante para la industria europea.
En septiembre, las exportaciones mundiales de gasóleo y diésel se situaron aproximadamente 700.000 barriles diarios por debajo de las de un año antes. Las pérdidas combinadas de Oriente Medio y Rusia alcanzaron 1,3 millones de barriles diarios, compensadas solo parcialmente por otros suministradores.
Los precios mayoristas del diésel llegaron a superar los 200 dólares por barril durante septiembre y alcanzaron aproximadamente 220 dólares en algunos mercados europeos y estadounidenses.
Aunque posteriormente retrocedieron, la IEA advierte de que los inventarios acumulados durante 2026 serán insuficientes para normalizar rápidamente el mercado. Su escenario apunta a restricciones de disponibilidad que podrían prolongarse hasta bien entrado 2027.
¿Por qué importa esta diferencia entre crudo y gasóleo?
Porque recuperar la extracción y exportación de petróleo no implica restablecer inmediatamente la capacidad de refino, las existencias de destilados ni las rutas de distribución.
El gasóleo es un coste fundamental para el transporte de mercancías, la maquinaria, los equipos industriales y numerosas actividades económicas.
Por tanto, incluso una desescalada del conflicto podría tardar en trasladarse a los costes reales de las empresas.
¿Puede el resultado electoral cambiar el conflicto?
La respuesta requiere prudencia.
Elliott Abrams, antiguo representante especial estadounidense para Irán y actualmente especialista del Council on Foreign Relations, considera que una nueva mayoría demócrata podría intentar influir sobre la financiación de determinadas operaciones militares.
Sin embargo, Scott Anderson, de Brookings, recuerda que limitar legislativamente las actuaciones presidenciales puede resultar difícil sin mayorías capaces de superar un veto.
El poder presupuestario del Congreso ofrece una herramienta de negociación y control, pero no permite concluir que una mayoría demócrata provocaría necesariamente el final de la guerra.
Tampoco puede afirmarse que una mayoría republicana conduciría automáticamente a una escalada.
Las decisiones dependerán de la evolución militar, las negociaciones con Irán, la posición de Israel y los países del Golfo, la seguridad marítima y los cálculos diplomáticos y estratégicos de la Administración.
The Conference Board, en un análisis publicado el 15 de octubre, identifica precisamente la reapertura de Ormuz, las condiciones de seguridad y el programa nuclear iraní como algunos de los principales obstáculos para una solución negociada.
Existe además una preocupación inmediata: Associated Press informó el 29 de octubre de advertencias estadounidenses a determinados aliados sobre posibles nuevas operaciones militares después de las elecciones, aunque señalaba que no existía una decisión presidencial definitiva.
Esta información no permite anticipar el desenlace. Sí justifica que las empresas vigilen estrechamente los acontecimientos durante los próximos días.
Las elecciones pueden modificar los instrumentos políticos de presión sobre la guerra; no permiten establecer, por sí solas, cuándo terminará ni qué ocurrirá con el precio de la energía.
Del petróleo a los bonos: cómo se transmite la crisis a la economía
El impacto de Oriente Medio permite observar una cadena de consecuencias especialmente relevante.
Una interrupción energética puede aumentar el coste del combustible y el transporte, elevar los precios de materiales y productos, reducir márgenes empresariales y afectar a las expectativas de inflación.
Si la inflación se mantiene elevada, los bancos centrales pueden encontrarse con menos margen para reducir los tipos de interés, aunque la actividad económica se debilite.
Esa tensión ya aparece en las decisiones monetarias europeas.
El 29 de octubre, el Banco Central Europeo mantuvo sus tipos oficiales sin cambios y advirtió de que el encarecimiento prolongado de la energía representa simultáneamente un riesgo de mayor inflación y menor crecimiento.
La presidenta Christine Lagarde señaló, además, el endurecimiento de las condiciones de financiación desde la reunión anterior.
Para las empresas industriales, las consecuencias pueden acumularse: mayor factura energética, encarecimiento logístico, presión sobre márgenes y un coste financiero más elevado para inversiones y circulante.
En los mercados de bonos, el efecto tampoco es unidireccional.
Una inflación esperada más elevada puede presionar al alza las rentabilidades exigidas a la deuda. Pero un deterioro de las perspectivas económicas o un aumento de la demanda de activos refugio puede operar en sentido contrario sobre determinados vencimientos.
Las decisiones fiscales y presupuestarias del nuevo Congreso añadirán otra variable, especialmente si afectan a las necesidades de financiación del Tesoro estadounidense o generan conflictos sobre el presupuesto y el límite de deuda.
Por eso resulta inadecuado asociar automáticamente un resultado electoral concreto con una subida o bajada de los tipos, del dólar o de los bonos.
Lo que sí pueden hacer las empresas es identificar los mecanismos que conectan las decisiones políticas con su coste de capital.
China y Europa: una competencia que no depende únicamente de Trump
La rivalidad económica y tecnológica entre Estados Unidos y China constituye otra cuestión central.
Restricciones sobre semiconductores avanzados, controles de exportación, minerales críticos, componentes de doble uso y seguridad tecnológica afectan a las empresas europeas incluso cuando no venden directamente a China o Estados Unidos.
La continuidad de estas medidas tiene raíces anteriores al actual mandato presidencial y refleja preocupaciones compartidas por diferentes sectores políticos estadounidenses, aunque las herramientas y prioridades específicas puedan diferir.
En este ámbito, el Congreso puede influir mediante legislación, presupuestos, autorizaciones y supervisión. Pero numerosas decisiones sobre licencias, sanciones y controles de exportación corresponden a agencias y autoridades del Ejecutivo.
Para los fabricantes europeos surge una cuestión práctica: qué mercados, proveedores o componentes pueden quedar condicionados por restricciones estadounidenses, incluso cuando las operaciones tengan lugar fuera de Estados Unidos.
Al mismo tiempo, Washington y Bruselas mantienen ámbitos de cooperación industrial en semiconductores, inteligencia artificial y materias primas estratégicas.
La política estadounidense combina, por tanto, competencia con China, protección de determinadas capacidades industriales y colaboración selectiva con Europa.
El resultado electoral podrá influir en el ritmo y alcance de iniciativas concretas, pero no elimina esa complejidad.
Cinco decisiones que una empresa europea debería revisar
Más allá de los titulares electorales, el verdadero valor de este análisis está en traducir los escenarios políticos a decisiones empresariales.
1. Exportaciones y contratos con Estados Unidos. Revisar la exposición arancelaria por producto, las reglas de origen, las responsabilidades contractuales y los mecanismos de revisión de precios. Los cambios comerciales pueden producirse mediante instrumentos diferentes y en calendarios distintos.
2. Dependencia energética y logística. Distinguir entre precio del petróleo, gasóleo, gas natural y electricidad. El comportamiento de cada mercado depende de sus propias restricciones de oferta, inventarios e infraestructuras. La evolución de Ormuz y del refino puede importar tanto como las decisiones del Congreso.
3. Inversiones y localización industrial. Evaluar los incentivos federales y estatales, los requisitos de producción local, los costes energéticos y los riesgos regulatorios antes de decidir si conviene fabricar en Estados Unidos o continuar exportando desde Europa.
4. Proveedores y componentes estratégicos. Identificar dependencias de China, tecnologías sujetas a controles, minerales críticos y restricciones de doble uso. La trazabilidad y las alternativas de suministro adquieren valor cuando aumenta la incertidumbre regulatoria.
5. Financiación y divisas. Examinar la sensibilidad de inversiones, inventarios y márgenes a movimientos del dólar, tipos de interés y condiciones de crédito. Las decisiones políticas pueden modificar expectativas, pero su traducción a mercados financieros no es automática.
Ninguna de estas recomendaciones exige anticipar el ganador de las elecciones.
Exige comprender qué mecanismos están realmente en juego.
La cuestión de fondo: ¿cuánto puede cambiar Washington?
Las elecciones del 3 de noviembre pueden abrir una etapa de mayor negociación parlamentaria, incrementar la supervisión del Ejecutivo o mantener un Congreso controlado por los republicanos.
Sus consecuencias sobre presupuestos, legislación, nombramientos y capacidad de control serán diferentes. También podrían modificar la gestión política de conflictos internacionales y determinadas iniciativas económicas.
Pero sería un error interpretar los comicios como un referéndum capaz de resolver por sí solo los principales riesgos industriales de Europa.
La competencia estratégica entre Estados Unidos y China, el proteccionismo sectorial, la búsqueda de autonomía energética, la reorganización de cadenas de suministro y la fragmentación geopolítica son procesos que van más allá de una mayoría parlamentaria.
Para la industria europea, el desafío no consiste en acertar el resultado de unas elecciones.
Consiste en distinguir qué decisiones pueden cambiar rápidamente, cuáles requieren acuerdos institucionales y qué transformaciones económicas seguirán actuando independientemente de quién controle el Congreso.
En un escenario de energía cara, tensiones comerciales y crecientes restricciones de suministro, esa capacidad de anticipación puede ser tan importante como negociar un buen precio.
Fuentes y documentación
- Parlamento Europeo, Servicio de Estudios (9 de octubre de 2026). Understanding the 2026 United States midterm elections. Documento.
- Brookings Institution (octubre de 2026). The midterm effect: What the 2026 election could mean for public policy. Análisis.
- Council on Foreign Relations (29 de octubre de 2026). How War, Tariffs, and Other Foreign Policy Issues Could Affect the U.S. Midterms. Análisis.
- Council on Foreign Relations (28 de octubre de 2026). Foreign Policy and the 2026 Midterms. Análisis y entrevistas.
- Agencia Internacional de la Energía (14 de octubre de 2026). Oil Market Report — October 2026. Informe completo.
- The Conference Board (15 de octubre de 2026). The War in the Gulf to the US Midterms. Análisis.
- Comisión Europea (2026). The EU-US trade deal. Datos y condiciones del acuerdo.
- Banco Central Europeo (29 de octubre de 2026). Monetary policy decisions. Comunicado oficial.
- Reuters (30 de octubre de 2026). Oil jumps 2%, settles at 6-month highs on fears of escalation in Iran. Información.
- Reuters (19 de octubre de 2026). The midterm election outcomes that could shape Trump’s final two years. Análisis.
- Foto: jon-tyson-WeK_Wc2b0Aw-unsplash