 EN
 ES
 EU
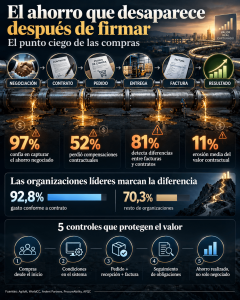
El 97% de los responsables de compras cree que su organización captura el valor negociado. Sin embargo, más de la mitad reconoce haber perdido compensaciones contractuales y ocho de cada diez detectan discrepancias en las facturas. Nuevas investigaciones estiman una erosión media del 11% del valor contractual. Las empresas mejor gestionadas demuestran que parte del problema puede evitarse: la diferencia está en cómo se ejecutan los acuerdos después de firmarlos.
Las claves
🔴 El 97% confía en capturar el ahorro negociado, pero el 52% de los responsables encuestados reconoce que su organización dejó de obtener alguna compensación contractual durante el último año.
🔴 El 81% encuentra diferencias entre precios facturados y contratados al menos ocasionalmente. World Commerce & Contracting estima una erosión media del 11% del valor contractual.
🟢 Las organizaciones líderes muestran mejores resultados. Según Ardent Partners, el 92,8% de su gasto cumple las condiciones contractuales, frente al 70,3% del resto.
🟡 El problema empieza incluso antes de negociar. El 43% de los responsables consultados por ProcureAbility identifica la incorporación tardía de Compras como su principal barrera para conseguir ahorros.
🟢 Existen mecanismos concretos para reducir las pérdidas. Controlar el gasto fuera de contrato, conectar pedidos y facturas, gestionar las obligaciones y medir el ahorro realmente obtenido son prácticas respaldadas por las investigaciones.
Una buena negociación puede terminar siendo un mal negocio
Una empresa industrial consigue reducir un 5% el precio de uno de sus principales suministros. También negocia descuentos por volumen, nuevas condiciones de entrega y compensaciones por incumplimientos.
El contrato se firma. El departamento de Compras comunica el resultado y registra el ahorro conseguido.
Pero meses después aparece una realidad diferente.
Algunos pedidos se han realizado fuera del contrato. Determinadas facturas mantienen precios antiguos. No se han aplicado todos los descuentos y varias compensaciones por retrasos nunca llegaron a reclamarse.
La negociación fue buena. El resultado económico, no tanto.
La situación es hipotética, pero una investigación publicada en septiembre por Agiloft, realizada entre 2.005 responsables de compras de Estados Unidos y Reino Unido, demuestra que el problema está ampliamente extendido.
El 97% asegura que su organización captura sistemáticamente el valor que negocia con los proveedores.
Sin embargo, el 52% reconoce que durante el último año perdió alguna compensación contractual porque no se hizo seguimiento o no se reclamó a tiempo.
Y el 81% encuentra, al menos ocasionalmente, diferencias entre los precios facturados y los establecidos en los contratos.
La contradicción es llamativa: prácticamente todos creen que controlan sus acuerdos, pero las incidencias son habituales.
Quizá una parte del problema esté en que seguimos midiendo el éxito de Compras por lo que consigue negociar y no siempre por lo que la empresa termina obteniendo.
El contrato se firma. El control se fragmenta.
El proceso de negociación suele estar bien definido: ofertas, comparaciones, condiciones y adjudicación.
Después comienza una secuencia mucho más compleja.
Producción solicita materiales. Los departamentos usuarios realizan pedidos. El proveedor entrega. Administración recibe facturas. Finanzas paga.
Cada área interviene en una parte del proceso. Pero ¿quién garantiza que todas están ejecutando exactamente las condiciones pactadas?
Los datos de Agiloft revelan las dificultades.
Solo el 36% de las organizaciones conecta automáticamente las condiciones de adjudicación con el contrato definitivo. Aunque el 94% utiliza alguna automatización para revisar facturas, únicamente el 46% dispone de una validación completamente automatizada frente a los términos contractuales.
Además, los encuestados estiman que al menos el 15% del gasto con proveedores se realiza fuera de acuerdos contratados.
No significa que se pierda ese porcentaje del dinero. Significa que parte de las compras no se beneficia necesariamente de las condiciones negociadas.
World Commerce & Contracting (WorldCC), asociación internacional especializada en gestión comercial y contractual, ha analizado el mismo fenómeno desde otra perspectiva.
Su investigación Closing the Procurement Value Gap, publicada en 2026, estima una erosión media del 11% del valor contractual.
No se trata de un sobreprecio uniforme ni de una cantidad automáticamente recuperable. Es el resultado acumulado de desviaciones, costes evitables, obligaciones incumplidas y oportunidades comerciales que no llegan a materializarse.
Tim Cummins, presidente de WorldCC, señala una causa organizativa fundamental: Compras y los departamentos jurídicos concentran sus esfuerzos antes de la adjudicación y, con frecuencia, reducen su participación precisamente cuando comienza la ejecución.
El contrato sigue existiendo, pero la responsabilidad sobre su resultado económico queda repartida entre demasiados departamentos.
Las empresas líderes demuestran que existe otra manera de trabajar
¿Es inevitable que una parte importante del valor negociado desaparezca?
Una nueva investigación de Ardent Partners sugiere que no.
Su informe Procurement Metrics That Matter in 2026, patrocinado por GEP, analiza las respuestas de 311 directores y responsables de Compras y compara el desempeño de las organizaciones líderes —el 20% superior de la muestra— con el resto.
Las diferencias son significativas.
| Indicador | Organizaciones líderes | Resto de organizaciones |
|---|---|---|
| Gasto conforme a contrato | 92,8% | 70,3% |
| Gasto sometido a procesos competitivos de compra | 69% | 45% |
| Proveedores habilitados digitalmente | 74,1% | 50,8% |
| Tasa de ahorro registrada | 9,2% | 7,3% |
Fuente: Ardent Partners, Procurement Metrics That Matter in 2026. Comparación entre el grupo Best-in-Class y el resto. Son resultados observados en la muestra, no mejoras garantizadas por adoptar una práctica concreta.
Las organizaciones líderes también gestionan directamente el 90,2% del gasto empresarial, frente a una media del 69,3% en el conjunto de la muestra.
Los datos dibujan un patrón.
Las mejores organizaciones no se limitan a negociar condiciones más favorables. Intervienen en una mayor proporción de las compras, incorporan mejor a los proveedores a sus sistemas y consiguen que una parte considerablemente superior del gasto se realice bajo los acuerdos establecidos.
Andrew Bartolini, fundador de Ardent Partners, lleva años defendiendo que la capacidad de Compras para influir sobre el gasto empresarial constituye una de las principales diferencias entre las organizaciones más avanzadas y el resto.
El estudio no demuestra por sí solo que la digitalización cause los mejores resultados. Es posible que las empresas mejor gestionadas tengan también otros recursos y capacidades superiores.
Pero sí ofrece una evidencia importante: el grado de cumplimiento contractual y la capacidad de generar ahorro varían considerablemente entre organizaciones.
El problema no parece inevitable.
Cinco controles para que el ahorro llegue realmente a la empresa
Las investigaciones de WorldCC, Ardent Partners y APQC —organización internacional especializada en productividad y mejora de procesos— permiten identificar cinco prácticas especialmente relevantes.
1. Incorporar Compras antes de cerrar las decisiones técnicas.
El estudio CPO Benchmark 2026 de ProcureAbility, basado en 160 responsables de 21 sectores, encuentra que el 43% considera la participación tardía de Compras su principal obstáculo para generar ahorros.
Su consejero delegado, Conrad Snover, advierte de que cuando las especificaciones, los proveedores y otras decisiones ya están fijados, parte de las oportunidades de crear valor desaparece.
En una empresa industrial, esto significa incorporar Compras a proyectos relevantes antes de que Ingeniería o Producción cierre completamente las especificaciones y las alternativas de suministro.
2. Convertir las condiciones contractuales en datos operativos.
No basta con archivar un contrato firmado.
Los precios, descuentos por volumen, índices de revisión, plazos, bonificaciones y penalizaciones deben poder consultarse desde los procesos donde realmente se ejecutan las compras.
APQC recomienda estandarizar los datos de proveedores, contratos, pedidos y facturas para evitar discrepancias entre sistemas y facilitar su control.
Un procedimiento concreto consiste en impedir que un contrato relevante se considere implantado hasta que sus condiciones económicas estén incorporadas a los sistemas de compras y facturación, o exista un control alternativo documentado.
3. Comprobar el pedido, la recepción y la factura.
APQC recomienda controlar el proceso procure-to-pay de principio a fin y utilizar verificaciones entre documentos.
En las compras de materiales, esto implica contrastar tres elementos: lo que se pidió, lo que realmente se recibió y lo que el proveedor ha facturado.
Pero para proteger el valor del contrato hace falta comprobar también que el precio y las condiciones del pedido correspondan a la versión vigente del acuerdo.
Las discrepancias deben tener un responsable y un procedimiento de resolución antes del pago. En servicios, la validación de la prestación sustituye habitualmente a la recepción física.
4. Asignar responsables a las obligaciones posteriores a la firma.
WorldCC insiste en que los contratos deben gestionarse como relaciones comerciales activas, no como documentos que dejan de revisarse después de firmarlos.
Esto requiere identificar las obligaciones relevantes, quién debe comprobarlas y cuándo vencen.
Por ejemplo, una compensación por retraso no debería depender de que alguien recuerde espontáneamente la cláusula. El incumplimiento debe registrarse, notificarse y evaluarse dentro del plazo contractual.
Lo mismo sucede con descuentos retroactivos, revisiones de precios, renovaciones automáticas y modificaciones del alcance contratado.
El control debe incluir también las obligaciones del comprador, para evitar disputas y costes innecesarios.
5. Medir el ahorro realizado, con validación de Finanzas.
APQC recomienda comparar los objetivos de ahorro con los resultados efectivamente conseguidos y evaluar el proceso completo mediante indicadores de coste, cumplimiento y calidad.
Eso exige distinguir tres magnitudes:
- Ahorro negociado: la mejora económica prevista en las condiciones adjudicadas.
- Ahorro realizado: la mejora que efectivamente se materializa en las compras, ajustada por volúmenes, especificaciones y condiciones comparables.
- Valor no capturado: descuentos, compensaciones o condiciones favorables que no llegaron a aplicarse, siempre que su impacto pueda verificarse.
La conciliación periódica entre Compras y Finanzas permite evitar que los ahorros anunciados se confundan con resultados efectivos o se contabilicen dos veces.
No es necesario implantar todas estas medidas simultáneamente. Una revisión de los contratos con mayor volumen económico o mayor complejidad puede revelar dónde se concentran las desviaciones y qué controles aportan más valor.
El siguiente ahorro quizá no necesite una nueva negociación
La tecnología puede ayudar a automatizar verificaciones, identificar discrepancias y seguir obligaciones contractuales.
Pero las investigaciones más recientes también invitan a evitar una conclusión simplista.
ProcureAbility encuentra que el 71% de los equipos consultados trabaja con limitaciones relevantes de capacidad y que la calidad de los datos sigue siendo uno de los principales obstáculos para adoptar nuevas herramientas.
WorldCC advierte de que la automatización no sustituye la asignación clara de responsabilidades ni el conocimiento de la relación comercial.
La cuestión, por tanto, no es elegir entre personas y tecnología, sino conseguir que las condiciones negociadas acompañen al suministro durante toda su ejecución.
Para muchas empresas industriales sometidas a presión sobre sus márgenes, esta puede ser una oportunidad relevante.
A veces, mejorar el resultado de Compras no exige cambiar de proveedor, abrir una nueva licitación o negociar otro descuento.
Puede exigir comprobar qué está ocurriendo con los acuerdos que ya están firmados.
La pregunta decisiva deja de ser cuánto ahorro ha conseguido negociar Compras y pasa a ser cuánto de ese ahorro ha conseguido conservar realmente la empresa.
Fuentes y documentación
Agiloft — The Confidence Paradox (15 de septiembre de 2026).
Encuesta a 2.005 responsables de compras de Estados Unidos y Reino Unido sobre valor negociado, incumplimientos y procesos posteriores a la firma.
Consultar investigación y metodología
World Commerce & Contracting — Closing the Procurement Value Gap (2026).
Investigación de Tim Cummins sobre erosión del valor contractual, responsabilidades y mejora de la ejecución comercial.
Consultar informe y recomendaciones
Ardent Partners — Procurement Metrics That Matter in 2026.
Estudio patrocinado por GEP y basado en 311 responsables de compras. Indicadores comparativos de ahorro, gasto gestionado, cumplimiento contractual y digitalización.
Consultar informe y resumen ejecutivo
Análisis comparativo publicado por PASA
ProcureAbility — CPO Benchmark Study 2026 (9 de septiembre de 2026).
Estudio sobre expectativas de ahorro, incorporación de Compras a las decisiones y barreras organizativas.
APQC — How Should Procure-to-Pay and Accounts-Payable Performance Be Measured and Improved?
Recomendaciones sobre estandarización de procesos, control de pedidos y facturas, gestión de excepciones y responsabilidades.
Consultar recomendaciones de APQC
APQC — How Should Procurement and Sourcing Performance Be Benchmarked?
Indicadores para evaluar ahorros, contratación, cumplimiento y gestión de proveedores.
Consultar metodología de medición
Foto: chuttersnap-eH_ftJYhaTY-unsplash