 EN
 ES
 EU
China ha pasado de la deflación industrial a registrar su mayor subida de precios de producción desde 2022. Sin embargo, la demanda interna sigue débil y la rentabilidad de sus fabricantes evoluciona en direcciones muy diferentes: los beneficios de la electrónica se han duplicado, mientras los de la automoción han caído casi una cuarta parte. Detrás de estos contrastes aparece una transformación con implicaciones para Europa: las exportaciones siguen sosteniendo el crecimiento chino, pero la presión sobre los costes, los márgenes y las relaciones comerciales puede cambiar las condiciones de competencia y aprovisionamiento durante 2027.
Las tres claves
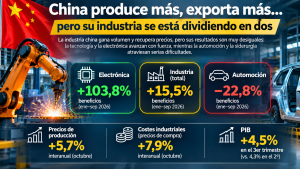
🟢 La industria tecnológica sigue ganando terreno. Los beneficios de los fabricantes chinos de equipos electrónicos aumentaron un 103,8% hasta septiembre, frente a un crecimiento agregado del 15,5% de la industria.
🟡 Los costes suben más que los precios de fábrica. En octubre, los precios de compra industriales aumentaron un 7,9% interanual, frente al 5,7% de los precios de producción. La diferencia indica presiones desiguales, aunque no constituye por sí sola una medida de los márgenes empresariales.
🔴 La fractura sectorial se amplía. Los beneficios de la automoción retrocedieron un 22,8% y los de la siderurgia un 73,3% hasta septiembre. La competencia intensa convive con sectores tecnológicos de elevada rentabilidad.
La inflación regresa a las fábricas, pero no a los hogares
Después de más de tres años de presiones deflacionistas, los precios industriales chinos vuelven a subir con fuerza.
El 9 de noviembre, la Oficina Nacional de Estadística publicó un incremento del 5,7% interanual en los precios de producción de octubre, frente al 5% de septiembre. Es el mayor aumento desde junio de 2022 y supera las expectativas de los economistas.
Pero el dato verdaderamente revelador se encuentra en los costes que soportan las empresas.
Los precios de compra de los productores industriales aumentaron un 7,9%. La energía se encareció un 18,6%, los insumos químicos un 16,8% y los metales no férreos y materiales eléctricos un 16,7%.
Mientras tanto, los precios al consumidor crecieron apenas un 0,7%.
Es decir, la inflación ha regresado a buena parte de la cadena industrial china sin encontrar una demanda doméstica suficientemente sólida para absorberla de manera generalizada.
La guerra de Irán y el encarecimiento de la energía explican una parte importante de esta evolución. Nguyen Hoang Nam, economista de Capital Economics, considera que el impacto del choque energético podría prolongarse durante los próximos meses, pero anticipa su desaparición gradual en 2027 e incluso un posible regreso a la deflación industrial.
Una conclusión relevante: el repunte actual de los precios no demuestra necesariamente que China haya resuelto su problema estructural de demanda.
Tres trimestres revelan dos economías distintas
La evolución de 2026 ayuda a comprender la aparente contradicción.
El PIB chino creció un 5% interanual durante el primer trimestre, se desaceleró hasta el 4,3% en el segundo y recuperó parcialmente el ritmo hasta el 4,5% en el tercero.
Sin embargo, la industria manufacturera ha mostrado un comportamiento más resistente: creció un 6,3% en el primer trimestre, un 4,8% en el segundo y un 5,9% en el tercero.
La trayectoria de los precios industriales ha sido igualmente significativa. La variación interanual del índice de precios de producción pasó del 0,5% en marzo al 4,1% en junio, el 5% en septiembre y el 5,7% en octubre.
Los beneficios empresariales tampoco dibujan una recesión industrial generalizada.
Las ganancias de las grandes empresas industriales aumentaron un 15,5% en el primer trimestre. El crecimiento acumulado alcanzó el 18,7% durante el primer semestre y se moderó al 15,5% hasta septiembre.
Pero bajo esa cifra agregada se esconden resultados extraordinariamente desiguales.
Los fabricantes de ordenadores, telecomunicaciones y equipos electrónicos incrementaron sus beneficios un 103,8% durante los nueve primeros meses. La metalurgia de metales no férreos ganó un 79,7% y la industria química, un 49,2%.
En sentido contrario, los beneficios de la automoción cayeron un 22,8%; los de materiales minerales no metálicos, un 46,9%; y los de la siderurgia, un 73,3%.
La diferencia no puede explicarse únicamente por el encarecimiento de las materias primas.
Hay sectores que están capturando con éxito nuevas fuentes de demanda internacional y otros que afrontan sobrecapacidad, competencia intensa o debilidad de sus mercados tradicionales.
China no está perdiendo competitividad de forma uniforme. Está redistribuyendo sus resultados industriales entre sectores que crecen y otros que compiten con márgenes cada vez más difíciles de defender.
La paradoja que explica Michael Pettis
Michael Pettis, profesor de Finanzas en la Universidad de Pekín e investigador de Carnegie, lleva tiempo advirtiendo de que el extraordinario desarrollo industrial chino no puede analizarse independientemente de su modelo económico.
Su argumento es que la inversión masiva ha permitido construir capacidades productivas, infraestructuras y tecnologías de primer nivel, pero también ha contribuido a un desequilibrio persistente entre producción y consumo.
En un análisis publicado por Carnegie en abril, Pettis distinguía entre la calidad tecnológica de una inversión y su rentabilidad económica. Una infraestructura o una fábrica pueden ser técnicamente excelentes sin que necesariamente generen un retorno suficiente sobre todos los recursos invertidos.
Es una distinción particularmente útil para interpretar las industrias chinas con fuerte capacidad excedentaria.
No obstante, tampoco sería correcto atribuir toda su competitividad a subvenciones o desequilibrios. La productividad, la escala, la integración de proveedores y los avances tecnológicos proporcionan ventajas reales y duraderas.
La investigación del Banco de Italia sobre el denominado China Shock 2.0 aporta otra perspectiva. Sus economistas estiman que aproximadamente tres cuartas partes del aumento de las exportaciones chinas entre 2023 y 2025 pueden relacionarse con la debilidad de la demanda interna.
Para Pettis, el problema de fondo es que China necesita transformar el reparto de ingresos y estimular el consumo de sus hogares, no simplemente desarrollar nuevas capacidades productivas.
Desde una perspectiva diferente, BNP Paribas observa que las exportaciones tecnológicas siguen siendo una fuente de crecimiento y fortaleza competitiva, pero advierte de que su dinamismo no se está trasladando suficientemente al resto de la economía.
La competencia exterior entra en una nueva fase
El comercio internacional sigue proporcionando una salida fundamental a la producción china.
BBVA Research calcula que las exportaciones crecieron una media del 19,5% entre enero y agosto de 2026. La demanda internacional de tecnología, equipos vinculados a la inteligencia artificial y manufacturas avanzadas ha sido uno de los principales motores.
Pero los últimos indicadores sugieren que la situación no es completamente uniforme.
En octubre, el PMI manufacturero oficial descendió hasta 49,3 puntos, por debajo del umbral de expansión. El índice privado RatingDog, elaborado por S&P Global, se mantuvo en 52 puntos, reflejando mayor dinamismo entre sus empresas encuestadas.
Resulta especialmente interesante que esta última encuesta detectara nuevas reducciones de los precios de exportación, pese al incremento interanual de los precios industriales agregados.
No hay necesariamente contradicción: se trata de mediciones diferentes y de muestras empresariales distintas. Pero el contraste refleja que determinados fabricantes siguen utilizando los precios para defender pedidos y cuotas internacionales.
Esta dinámica preocupa cada vez más a los socios comerciales.
Alicia García-Herrero, economista jefe para Asia-Pacífico de Natixis, advertía a finales de octubre de que Europa está reforzando sus instrumentos frente a la sobrecapacidad china. En su análisis, las restricciones europeas podrían desplazar parte de las exportaciones hacia otros mercados asiáticos, intensificando la competencia regional.
El riesgo no se limita a nuevas barreras comerciales.
Si China mantiene una elevada capacidad productiva mientras el consumo interno crece lentamente, aumentará la presión para vender al exterior. Si al mismo tiempo las empresas afrontan mayores costes energéticos y de materias primas, su capacidad para sostener determinadas políticas de precios dependerá de su productividad, sus márgenes y su situación financiera.
Qué significa para una empresa industrial europea
Para las empresas compradoras, estas diferencias pueden crear oportunidades importantes.
Algunos fabricantes chinos cuentan con ventajas tecnológicas y productivas que les permiten mantener ofertas muy competitivas incluso en un entorno de costes crecientes.
Otros pueden necesitar defender volumen, utilizar capacidad excedentaria o aceptar márgenes reducidos durante más tiempo.
Pero una oferta especialmente atractiva no debe evaluarse únicamente por su precio.
La evolución financiera del proveedor, su dependencia de las exportaciones, su capacidad para absorber costes energéticos y su exposición a posibles medidas comerciales europeas pueden condicionar la estabilidad del suministro.
También conviene observar el comportamiento específico de cada industria. Los fabricantes de equipos electrónicos, maquinaria, automoción, productos químicos o materiales metálicos no están atravesando la misma situación.
Para las empresas industriales europeas, la oportunidad consiste en aprovechar las capacidades y la competitividad tecnológica de China sin aumentar innecesariamente la dependencia de proveedores, componentes o mercados difíciles de sustituir.
La cuestión ya no es solamente si China puede fabricar más barato. Es qué empresas chinas pueden seguir haciéndolo de forma rentable y sostenible, incluso si cambian los costes, la demanda y las reglas del comercio internacional.
Fuentes y documentación
- Oficina Nacional de Estadística de China (09/11/2026). Índices de precios industriales de octubre. Publicación oficial.
- Oficina Nacional de Estadística de China (28/10/2026). Beneficios de las empresas industriales, enero-septiembre. Datos oficiales.
- Oficina Nacional de Estadística de China (abril, julio y octubre de 2026). Contabilidad trimestral del PIB y producción manufacturera. Tercer trimestre.
- Reuters (09/11/2026). China’s factory-gate inflation at fastest in nearly 4½ years in October, while CPI rise moderates. Información y análisis.
- Michael Pettis — Carnegie (29/04/2026). Is China’s High-Quality Investment Output Economically Viable? Análisis.
- Michael Pettis — Carnegie (25/09/2026). The Plaza Accord and Its Relevance for China. Análisis.
- Banco de Italia (2026). China Shock 2.0: Structural Drivers and Implications for the Euro Area. Investigación.
- BNP Paribas Economic Research (26/10/2026). Why China resists rebalancing its growth model? Análisis.
- Alicia García-Herrero (26/10/2026). Asia braces for Europe’s turn on Chinese overcapacity. Análisis.
- J.P. Morgan Asset Management (octubre de 2026). China 3Q26 GDP: Stabilizing growth, K-shaped split persists. Análisis.
- BBVA Research (29/09/2026). Situación China, septiembre 2026. Informe.
- Reuters / S&P Global (02/11/2026). Resultados del PMI manufacturero privado RatingDog de octubre. Información.
Foto: pawel-janiak-8UzhdypkVzg-unsplash