 EN
 ES
 EU
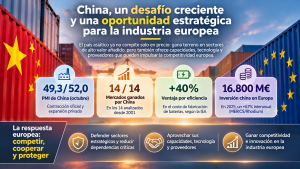
La actividad manufacturera china vuelve a mostrar señales contradictorias: su PMI oficial ha caído por debajo de 50 puntos, mientras la industria tecnológica mantiene un crecimiento vigoroso. Detrás de esa divergencia se esconde una transformación mucho más profunda. China ya no exporta únicamente productos baratos: compite en maquinaria, automoción, baterías y tecnologías avanzadas. Europa necesita responder a este nuevo «China Shock» con competitividad y defensa frente a las distorsiones, pero también aprovechando las capacidades industriales chinas para modernizar sus propias empresas.
Tres claves para entender el cambio
🔴 Competencia industrial. China ha ganado cuota en los 14 mercados internacionales analizados por Judith Arnal para Fedea desde 2001; Alemania la ha perdido en 12. La presión alcanza ya sectores tradicionalmente dominados por Europa.
🟡 Dependencias y desequilibrios. El déficit comercial europeo con China alcanzó los 359.800 millones de euros en 2025. Las ventajas de escala y productividad conviven con subvenciones, distorsiones y concentraciones críticas de suministro.
🟢 Una oportunidad de transformación. China aporta capacidades tecnológicas, proveedores y procesos industriales competitivos. La IEA atribuye más del 40% de la diferencia de costes en fabricación de baterías entre China y Europa a una mayor eficiencia productiva china.
Una industria a dos velocidades
La industria china ha comenzado noviembre con una aparente contradicción.
El PMI manufacturero oficial cayó en octubre a 49,3 puntos, desde los 50,1 de septiembre, según la Oficina Nacional de Estadística. La producción, los nuevos pedidos y el empleo industrial retrocedieron por debajo del umbral que separa expansión y contracción.
Pero la encuesta privada RatingDog, elaborada por S&P Global y publicada este lunes, cuenta otra historia: su PMI se mantiene en 52,0 puntos. La actividad continúa creciendo, y la producción avanza a su mayor ritmo de los últimos seis meses.
La divergencia no significa que una estadística sea correcta y la otra equivocada. Sus muestras y metodologías son diferentes. Lo que revela es una economía industrial cada vez menos homogénea, donde conviven la debilidad de muchas empresas tradicionales, la presión sobre la demanda interna y una notable fortaleza en segmentos tecnológicos y exportadores.
Los datos de producción industrial de septiembre refuerzan esa interpretación. El valor añadido industrial creció un 5,5% interanual; la fabricación de equipos electrónicos avanzó un 16,4% y la manufactura de alta tecnología, un 15,3%.
La economía china muestra dificultades, pero su capacidad para producir tecnología y bienes industriales sofisticados continúa expandiéndose.
Y precisamente ahí empieza el verdadero problema —y la oportunidad— para Europa.
Del textil a la robótica: tres shocks que se superponen
Judith Arnal, investigadora de Fedea y del Real Instituto Elcano, describe en su estudio De las importaciones a las fábricas: la UE y España ante el nuevo desafío de China una transformación que cambia profundamente la naturaleza de la competencia industrial.
El primer China Shock, asociado a la entrada del país en la Organización Mundial del Comercio en 2001, estuvo protagonizado por productos intensivos en mano de obra: textiles, juguetes, calzado y manufacturas sencillas.
El segundo es diferente. China compite ahora en automóviles, maquinaria, química, electrónica, baterías y otros bienes de alto valor añadido. Son precisamente los sectores que durante décadas han constituido el núcleo de la especialización industrial europea.
El estudio de Arnal aporta una evidencia contundente: China ha ganado cuota de importaciones en los 14 grandes mercados internacionales analizados desde 2001, mientras Alemania la ha perdido en 12.
Alemania resulta especialmente vulnerable porque China ha pasado de ser uno de sus principales mercados de crecimiento a convertirse también en un competidor directo, tanto en el mercado chino como en terceros países.
España presenta una exposición diferente. Su dependencia de China se concentra principalmente en las importaciones de componentes, maquinaria, electrónica y productos industriales, mientras que su posición exportadora es menos dependiente del mercado chino.
Y empieza a perfilarse una tercera oleada. Arnal advierte de un posible China Shock 3.0, impulsado por la inteligencia artificial, la robótica y la automatización avanzada.
En este terreno, la competencia ya no consistirá únicamente en producir los mismos bienes a menor coste. También se disputará quién desarrolla los procesos, el software, los equipos y las tecnologías que determinarán la productividad industrial durante la próxima década.
Europa se enfrenta así a un desafío que no puede resolverse únicamente encareciendo las importaciones.
¿Subvenciones o verdadera competitividad? La respuesta importa
Una parte de la expansión industrial china responde a políticas públicas extraordinariamente intensas.
El Fondo Monetario Internacional estimó en su revisión de 2026 que las principales herramientas de apoyo a sectores industriales prioritarios tenían un coste fiscal equivalente a aproximadamente el 4% del PIB chino, según sus estimaciones para 2023.
El organismo advierte de que estas políticas pueden favorecer la inversión excesiva, mantener empresas poco rentables y trasladar presiones deflacionistas a los mercados internacionales.
A ello se suma una debilidad estructural del consumo privado chino. La crisis inmobiliaria y la elevada propensión al ahorro dificultan que la demanda doméstica absorba toda la capacidad industrial instalada, reforzando el papel de las exportaciones.
Pero reducir la competitividad china a las subvenciones sería un diagnóstico incompleto.
La Agencia Internacional de la Energía lo demuestra en su informe Energy Technology Perspectives 2026. Al comparar los costes de fabricación de tecnologías energéticas, concluye que más del 40% de la ventaja de costes china en baterías se explica por una mayor eficiencia manufacturera.
Automatización, economías de escala, integración de proveedores, menor desperdicio y aprendizaje acumulado forman parte de esa ventaja. En otras tecnologías, como la fotovoltaica y los aerogeneradores, también pesan significativamente los costes energéticos y laborales.
La conclusión es fundamental.
Si una empresa china resulta más competitiva gracias a mejores procesos, mayor productividad o una cadena de suministro más eficiente, establecer barreras comerciales no resolverá las debilidades productivas de su competidor europeo.
Arnal insiste precisamente en distinguir la competencia legítima de las distorsiones sostenidas mediante apoyo público. La primera exige mejorar la productividad; las segundas pueden justificar instrumentos de defensa comercial proporcionados y basados en evidencias.
Competir con China exige entender primero qué parte de su ventaja se puede aprender y qué parte debe corregirse mediante reglas comerciales.
China como proveedor, socio industrial y fuente de productividad
Esta distinción abre una perspectiva que con frecuencia queda relegada en el debate europeo.
Las capacidades industriales chinas no representan únicamente una amenaza para los productores europeos. También pueden convertirse en una herramienta para modernizar fábricas, reducir costes de producción, incorporar tecnología y acelerar inversiones.
La IEA aporta otro dato revelador: los precios internacionales de los módulos fotovoltaicos han caído aproximadamente un 50% desde 2023, mientras los de los paquetes de baterías han descendido alrededor de un 30%.
Estas reducciones crean oportunidades para empresas que necesitan electrificar procesos, incorporar almacenamiento, renovar equipos o desarrollar nuevos productos.
El potencial va más allá de adquirir componentes baratos. Una relación industrial bien diseñada puede facilitar acceso a tecnología, equipamiento, conocimientos de fabricación y capacidades productivas que una empresa europea tardaría años en desarrollar de manera autónoma.
La inversión china en Europa muestra que esta cooperación ya está evolucionando.
Según MERICS y Rhodium Group, la inversión directa china en la UE y Reino Unido alcanzó 16.800 millones de euros en 2025, un 67% más que el año anterior. La inversión en nuevas instalaciones alcanzó un récord de 8.900 millones, especialmente en baterías y automoción.
Entre los proyectos identificados figuran nuevas plantas de baterías en España, Portugal y otros países europeos.
La cuestión, sin embargo, no es atraer inversiones a cualquier precio.
Arnal propone evaluar cuánto valor añadido permanece en Europa, qué conocimientos y actividades productivas se desarrollan localmente, qué autonomía operativa tienen las fábricas y cómo se utilizan las ayudas públicas.
El mismo razonamiento resulta aplicable a la contratación industrial.
Un proveedor competitivo puede aportar ventajas extraordinarias, pero la relación es más sólida cuando incluye calidad verificable, conocimiento compartido, capacidad de respuesta, trazabilidad y alternativas ante posibles interrupciones.
La oportunidad no consiste en sustituir indiscriminadamente proveedores europeos por chinos. Consiste en utilizar las capacidades disponibles a escala mundial para construir empresas europeas más eficientes, innovadoras y resistentes.
Bruselas busca un equilibrio entre apertura y protección
La Unión Europea comienza a modificar sus instrumentos para afrontar esta nueva realidad.
El déficit comercial de mercancías con China alcanzó los 359.800 millones de euros en 2025, según Eurostat. La cifra refleja un desequilibrio importante, aunque por sí sola no demuestra la existencia de competencia desleal ni permite cuantificar el perjuicio económico.
En octubre, Bruselas y Pekín avanzaron en conversaciones sobre automoción, acceso al mercado y suministro de materiales críticos.
Los entendimientos incluyen un mecanismo para regular las exportaciones chinas de vehículos híbridos, propuestas para reducir determinadas barreras comerciales y un canal destinado a facilitar las licencias de exportación de tierras raras e imanes permanentes.
Son avances parciales, sujetos en algunos casos a desarrollo jurídico y aplicación efectiva. Las restricciones y controles sobre materias primas estratégicas no desaparecen por el mero hecho de agilizar las licencias.
Paralelamente, la Comisión Europea prepara nuevas iniciativas para reducir dependencias críticas y reforzar su capacidad de respuesta ante distorsiones comerciales.
El debate de fondo está lejos de resolverse.
Una política excesivamente defensiva podría encarecer componentes, reducir la competencia y ralentizar la modernización de las propias empresas europeas. Pero una apertura sin evaluación de riesgos también puede consolidar dependencias difíciles de sustituir.
El FMI defiende una reducción de las subvenciones distorsionadoras y una mayor orientación de la economía china hacia el consumo doméstico. Arnal plantea utilizar primero los instrumentos comerciales existentes, reforzar la competitividad europea y reservar las medidas extraordinarias para situaciones suficientemente acreditadas.
Ambos enfoques coinciden en algo importante: una relación comercial más equilibrada requiere cambios económicos e institucionales, no solamente nuevos aranceles.
La decisión que tiene por delante la industria europea
Europa no puede elegir entre competir con China o aprovechar sus capacidades. Necesita hacer ambas cosas.
En determinados sectores tendrá que defenderse de distorsiones comerciales, reforzar capacidades estratégicas y diversificar proveedores para evitar dependencias críticas.
En otros, la cooperación industrial, el acceso a equipamiento competitivo, la integración tecnológica y la colaboración con empresas chinas pueden contribuir directamente a mejorar su productividad.
Para los responsables de compras y dirección industrial, esto exige pasar de una visión centrada exclusivamente en el precio a otra más amplia: coste total, calidad, eficiencia tecnológica, capacidad de aprendizaje, riesgo de suministro y autonomía operativa.
También exige distinguir entre dependencia y cooperación. No son sinónimos.
Una cadena de suministro diversificada puede beneficiarse de proveedores chinos competitivos sin concentrar en ellos todos sus componentes críticos. Una alianza tecnológica puede acelerar el desarrollo industrial europeo si preserva el conocimiento y la capacidad de decisión necesarios. Y una inversión extranjera puede fortalecer una región cuando genera actividad, competencias y proveedores locales reales.
El nuevo poder industrial chino no desaparecerá porque Europa eleve sus barreras comerciales. Tampoco implica que la industria europea esté condenada a perder competitividad.
La cuestión decisiva es si Europa será capaz de transformar la competencia china en un estímulo para innovar y sus capacidades industriales en una oportunidad para mejorar su propia productividad.
En ese equilibrio entre competir, cooperar y proteger las dependencias estratégicas se jugará buena parte del futuro industrial europeo.
Fuentes
- Oficina Nacional de Estadística de China (31/10/2026). PMI manufacturero de octubre. Datos oficiales.
- Reuters / S&P Global RatingDog (02/11/2026). China factory growth slows in October as export orders ease. Información.
- Oficina Nacional de Estadística de China (20/10/2026). Industrial Production Operation in September 2026. Datos sectoriales.
- Judith Arnal — Fedea (09/09/2026). De las importaciones a las fábricas: la UE y España ante el nuevo desafío de China. Investigación original.
- Fondo Monetario Internacional (2026). People’s Republic of China: 2025 Article IV Consultation. Informe.
- Agencia Internacional de la Energía (2026). Energy Technology Perspectives 2026 — Supply chain risks and industrial competitiveness. Investigación.
- Agencia Internacional de la Energía (2026). Energy technology manufacturing and trade. Datos de costes y comercio.
- MERICS y Rhodium Group (2026). Chinese investment rises to seven-year high. Informe.
- Eurostat (10/04/2026). Trade in goods with China in 2025. Estadísticas oficiales.
- Comisión Europea. EU trade relations with China. Política comercial y medidas vigentes.
Foto: road-ahead-vKZe1n-4RYo-unsplash