 EN
 ES
 EU
El nuevo informe de BloombergNEF cambia las perspectivas de diez materiales fundamentales para la industria: nueve podrían disponer de suficiente capacidad productiva hasta 2050. El cobre es la gran excepción, con un déficit potencial equivalente al 44% de la demanda. Pero los riesgos no desaparecen: la concentración del refinado, las restricciones comerciales y las diferencias regionales están transformando los mercados.
Las claves
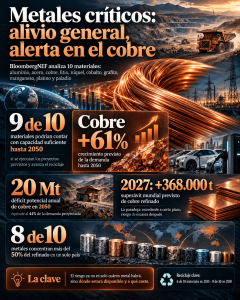
🟢 Cambio de escenario. BloombergNEF considera que nueve de los diez materiales estudiados podrían contar con suficiente capacidad de suministro hasta 2050. El informe abarca aluminio, acero, cobre, litio, níquel, cobalto, grafito, manganeso, platino y paladio.
🟡 Las baterías modifican las previsiones. El avance de las tecnologías de litio-ferrofosfato reduce las necesidades proyectadas de níquel y cobalto, mientras el litio y el grafito mantienen fuertes perspectivas de crecimiento.
🔴 El cobre es la excepción. Su demanda podría aumentar un 61% hasta 2050. Sin inversiones adicionales, el déficit anual alcanzaría 20 millones de toneladas, equivalentes al 44% del consumo previsto.
🟡 Dos horizontes diferentes. El ICSG prevé un excedente de 368.000 toneladas de cobre refinado en 2027, mientras BloombergNEF anticipa riesgos estructurales de escasez a partir de 2028.
🔴 El suministro sigue concentrado. Ocho de los diez materiales presentan más de la mitad de su capacidad de refinado en un único país. Las decisiones comerciales pueden provocar tensiones incluso donde existe capacidad productiva suficiente.
La gran escasez de metales que quizá no llegue
Durante años, las previsiones sobre la transición energética parecían conducir a una conclusión inevitable: el mundo necesitaría cantidades crecientes de metales y la producción tendría dificultades para acompañar esa demanda.
Ahora, el escenario está cambiando.
BloombergNEF acaba de publicar su Transition Metals Outlook 2026, un estudio que analiza las perspectivas de diez materiales industriales: aluminio, acero, cobre, litio, níquel, cobalto, grafito, manganeso, platino y paladio.
Su conclusión representa un cambio importante respecto a las previsiones anteriores.
Nueve de ellos podrían disponer de suficiente capacidad productiva para cubrir la demanda proyectada hasta 2050, siempre que se desarrollen los proyectos previstos y se repongan las reservas agotadas. En la edición anterior, tres materiales presentaban perspectivas de déficit a largo plazo.
El informe señala que grafito, platino y acero han pasado de escenarios de déficit a otros de excedente.
¿Qué ha cambiado?
Dos factores principalmente: nuevas inversiones en producción y una transformación tecnológica que está alterando la cantidad y el tipo de materiales necesarios.
Las baterías ofrecen el ejemplo más evidente.
La expansión de las tecnologías de litio-ferrofosfato (LFP), que no necesitan níquel ni cobalto, ha reducido las previsiones de consumo de ambos metales respecto a los escenarios anteriores.
Eso no significa que todos los materiales utilizados en baterías vayan a perder demanda. BloombergNEF espera que el consumo de litio casi se triplique hasta 2050 y que el de grafito se duplique con creces. Pero la expansión de la capacidad productiva permite contemplar un equilibrio más favorable.
Martin Tengler, responsable de metales y minería de BloombergNEF, destaca que las inversiones y los avances tecnológicos han reducido muchas de las preocupaciones sobre la escasez de materias primas que existían hace pocos años.
El problema ya no es necesariamente que el mundo no pueda producir suficientes metales, sino conseguir que estén disponibles donde y cuando se necesitan.
Y precisamente ahí aparecen dos grandes excepciones al optimismo: el cobre y la seguridad del suministro.
El cobre: excedentes en 2027, riesgo de escasez después
El cobre reúne las contradicciones más llamativas del mercado.
El International Copper Study Group (ICSG) acaba de revisar sus previsiones y anticipa un excedente mundial de 368.000 toneladas de cobre refinado en 2027. La producción aumentaría un 3,4%, frente a un crecimiento del consumo del 2,5%.
Sin embargo, BloombergNEF estima que el mercado podría comenzar a registrar déficits estructurales desde 2028.
Y que, sin inversiones adicionales suficientes, la brecha alcanzaría 20 millones de toneladas anuales en 2050, el equivalente al 44% de la demanda proyectada.
La explicación está en los distintos horizontes y eslabones de producción que analizan ambos organismos.
El ICSG estudia el balance de producción y consumo de cobre refinado en los próximos dos años. BloombergNEF analiza la capacidad de producción necesaria para acompañar décadas de electrificación.
La demanda de cobre podría aumentar un 61% entre 2026 y 2050, hasta aproximarse a 46 millones de toneladas anuales. Redes eléctricas, motores, vehículos eléctricos y nuevas infraestructuras necesitan grandes cantidades de un material cuya conductividad y durabilidad dificultan su sustitución en numerosas aplicaciones.
Para responder a esa expansión, BloombergNEF calcula que serían necesarias inversiones adicionales de 332.000 millones de dólares en nuevas minas.
El problema es el tiempo.
Desarrollar una mina requiere, de media, unos 17 años, según el informe. La disminución de las leyes minerales y el agotamiento de explotaciones existentes complican todavía más la ampliación de la producción.
La Agencia Internacional de la Energía llega a una conclusión relacionada: con los proyectos mineros actualmente anunciados, la oferta de cobre podría quedarse un 25% por debajo de las necesidades proyectadas para 2035, según su escenario central.
Las metodologías son diferentes, pero apuntan en la misma dirección.
Podemos tener cobre suficiente el próximo año y, al mismo tiempo, no estar invirtiendo lo necesario para producir el que necesitaremos dentro de diez o veinte años.
Hay, además, una segunda paradoja: el mercado mundial puede presentar excedentes agregados mientras determinadas regiones afrontan dificultades de abastecimiento.
Andy Home, especialista en metales de Reuters, destacaba el 26 de octubre que las existencias registradas en las principales bolsas superan los 1,2 millones de toneladas, aproximadamente el doble que un año antes.
Pero gran parte de ese metal se encuentra en Estados Unidos, atraído por la incertidumbre sobre posibles aranceles.
En China, las existencias de la Bolsa de Futuros de Shanghái habían descendido hasta 54.400 toneladas, mientras la prima de importación de Yangshan alcanzaba máximos de trece años.
Nicholas Snowdon, responsable de investigación de Mercuria, describió recientemente el mercado chino como el más tensionado que ha observado en su carrera.
El cobre puede ser abundante en un almacén estadounidense y escaso para un comprador asiático.
Y esa diferencia está cuestionando la idea tradicional de que una única cotización internacional refleja adecuadamente las condiciones del mercado.
Los otros metales: capacidad suficiente no significa suministro garantizado
El informe de BloombergNEF introduce una advertencia que evita interpretar sus previsiones con excesivo optimismo.
Aunque nueve materiales puedan disponer de suficiente capacidad mundial, ocho de los diez concentran más de la mitad del refinado en un único país. En siete casos, ese país es China.
La situación resulta especialmente delicada cuando las decisiones gubernamentales modifican las cantidades disponibles para exportación.
En el níquel, la evolución del mercado depende en buena medida de la política de producción de Indonesia. Nikhil Shah, responsable de análisis de níquel en CRU, considera que la posibilidad de volver a una sobreoferta persistente está condicionada por las restricciones indonesias sobre la disponibilidad de mineral.
En el cobalto, los controles a la exportación de la República Democrática del Congo están sosteniendo los precios internacionales y provocando acumulación de existencias dentro del país.
Y en el litio, BloombergNEF contempla un déficit temporal que debería moderarse con la entrada de nueva capacidad durante 2027.
La IEA añade otra variable esencial: el refinado y la fabricación de materiales intermedios continúan mucho más concentrados que la extracción minera.
El resultado es que una mejora en la oferta mundial no garantiza automáticamente una diversificación geográfica.
Una empresa puede encontrar capacidad productiva suficiente y seguir dependiendo de un único país, de unas pocas instalaciones de transformación o de decisiones administrativas sobre las exportaciones.
Qué cambia realmente en las perspectivas industriales
Los nuevos informes permiten extraer conclusiones bastante más precisas que la idea de que todos los metales estratégicos van a encarecerse.
Para litio, níquel, cobalto, manganeso y paladio, BloombergNEF contempla presiones bajistas sobre los precios a largo plazo si se materializa la capacidad productiva proyectada. No significa que desaparezca la volatilidad: las restricciones comerciales pueden provocar encarecimientos temporales incluso en mercados estructuralmente abastecidos.
En cobre, el horizonte es diferente. El excedente de refinado previsto para 2027 no elimina el riesgo de falta de producción minera desde finales de esta década. La evolución de nuevas minas, ampliaciones y proyectos financiados adquiere especial relevancia.
Y para el conjunto de materiales, BloombergNEF identifica un tercer factor: el reciclaje será imprescindible. Seis de los diez necesitarán aportaciones de material reciclado para cubrir la demanda prevista en 2035; en 2050 serán ocho.
Son conclusiones que permiten distinguir tres realidades: materiales con una capacidad que crece más rápidamente que la demanda, otros condicionados por decisiones comerciales y un cobre cuya oferta minera afronta restricciones estructurales.
La gran escasez generalizada que se anticipaba hace pocos años parece hoy menos probable en los escenarios de BloombergNEF.
Pero eso no significa que los mercados de metales vayan a ser sencillos.
El desafío ya no consiste en preguntarse qué metales van a faltar en el mundo, sino cuáles podrán suministrarse de forma fiable, en qué regiones y a qué coste.
Y en ese nuevo escenario, el cobre continúa siendo la gran excepción.
Fuentes y documentación
BloombergNEF — Transition Metals Outlook 2026 (20 de octubre de 2026).
Informe principal sobre aluminio, acero, cobre, litio, níquel, cobalto, grafito, manganeso, platino y paladio. Analiza capacidad productiva, demanda, inversión minera, riesgos comerciales y reciclaje hasta 2050.
Consultar los principales resultados del estudio
Acceder a la presentación del informe completo
International Copper Study Group — Copper Market Forecast 2026–2027 (14 de octubre de 2026).
Previsiones oficiales de producción y consumo de cobre refinado y balance esperado para 2027.
Consultar y descargar las previsiones del ICSG
Agencia Internacional de la Energía — Global Critical Minerals Outlook 2026.
Perspectivas de producción, refinado, inversiones, concentración industrial y riesgos de suministro.
Consultar el informe y sus escenarios
Reuters — Andy Home, Quantum copper steals the show at LME Week (26 de octubre de 2026).
Análisis de la fragmentación regional de los metales, existencias y primas de cobre y decisiones comerciales, con aportaciones de Mercuria, CRU y CME Group.
Foto: shane-mclendon-EN1tF2EG-50-unsplash