 EN
 ES
 EU
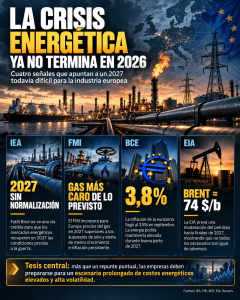
El director de la Agencia Internacional de la Energía advierte de que los mercados no recuperarán en 2027 las condiciones anteriores a la guerra. El FMI anticipa una recuperación lenta, el BCE teme una inflación más persistente y los contratos de futuros incorporan costes elevados a largo plazo. Pero las previsiones no son unánimes. Para las empresas industriales, la cuestión deja de ser cuánto durará el próximo repunte energético y pasa a ser cómo gestionar un nuevo escenario de costes.
Las claves
🔴 La IEA prolonga su advertencia hasta 2027. Fatih Birol no espera que los mercados energéticos recuperen el próximo año las condiciones anteriores al conflicto de Oriente Próximo.
🔴 El FMI advierte de consecuencias económicas persistentes. Su nuevo informe sobre Europa incorpora mayores precios del gas para 2027 y riesgos de menor crecimiento e inflación más elevada.
🟡 El BCE confirma la presión inflacionaria. La inflación de la eurozona alcanzó el 3,8% en septiembre y la energía podría mantenerla elevada durante buena parte del próximo año.
🟡 No todos los pronósticos coinciden. La EIA estadounidense todavía prevé una moderación importante del petróleo durante 2027, aunque reconoce una elevada incertidumbre.
🟢 La consecuencia para las empresas es estratégica. Contratos energéticos, inversiones, presupuestos y precios de venta tendrán que contemplar escenarios prolongados de volatilidad.
El mercado esperaba una crisis temporal. Ahora se prepara para algo más largo.
Durante buena parte de 2026, la esperanza de los mercados energéticos fue que las perturbaciones de Oriente Próximo terminaran siendo transitorias. Bastaría con recuperar las rutas comerciales, reparar las instalaciones dañadas y restablecer los inventarios para que los precios regresaran progresivamente a sus niveles anteriores.
Pero cada mes que pasa complica esa interpretación.
El lunes, durante la Semana Internacional de la Energía de Singapur, Fatih Birol, director ejecutivo de la Agencia Internacional de la Energía (IEA), advirtió de que no encuentra una vía creíble para recuperar en 2027 las condiciones energéticas previas a la guerra de Irán.
No era una previsión concreta sobre el precio del petróleo. Era una advertencia más amplia sobre el funcionamiento del mercado: flujos comerciales alterados, infraestructuras dañadas, reservas reducidas y dificultades para recuperar el suministro de combustibles refinados.
Los efectos van mucho más allá de los barriles de crudo.
El petróleo puede volver a llegar a los mercados mientras las refinerías siguen sin producir suficiente diésel. El gas natural puede estar disponible internacionalmente, pero no necesariamente desde los países, instalaciones o rutas que abastecían anteriormente a Europa.
La recuperación de la oferta energética no depende de una sola variable. Y eso está haciendo que la normalización resulte más lenta de lo esperado.
El FMI y el BCE empiezan a incorporar el problema a sus previsiones
La advertencia de Birol no aparece aislada.
En su nuevo informe sobre Europa, publicado el 16 de octubre, el Fondo Monetario Internacional contempla una recuperación lenta y desigual de los precios energéticos.
El organismo reconoce expresamente que sus previsiones para el gas europeo en 2027 son superiores a las utilizadas en julio. También advierte de que el traslado de los costes de las materias primas a empresas y consumidores continuará debilitando la actividad económica.
Su escenario central contempla que la inflación de la eurozona no regrese al objetivo hasta 2028.
El Banco Central Europeo llega a una conclusión relacionada, aunque algo menos pesimista sobre el calendario. En su declaración del 17 de octubre, señala que el encarecimiento energético mantendrá la inflación por encima del objetivo durante la primera mitad de 2027, antes de una moderación hacia finales de año.
El BCE también identifica el riesgo de efectos de segunda ronda: que las subidas energéticas terminen trasladándose de manera más persistente a los precios de otros bienes y servicios.
La preocupación resulta especialmente relevante para la industria europea.
Una fábrica no absorbe únicamente su factura de electricidad o gas. También compra materiales transformados con energía, contrata transporte, utiliza servicios industriales y financia inversiones en un entorno condicionado por la inflación y los tipos de interés.
Por eso, el riesgo económico de una crisis energética prolongada no es solo pagar más por la energía, sino que el incremento termine incorporándose a numerosos costes de producción.
Los futuros también miran hacia 2027. Pero no todos los expertos ven el mismo desenlace.
Los mercados financieros llevan semanas enviando señales similares.
Ron Bousso, analista de Reuters especializado en energía, señalaba el 15 de octubre que los futuros del Brent para diciembre de 2027 cotizaban alrededor de 86 dólares por barril, más de un 13% por encima de sus niveles de comienzos de septiembre.
En el mercado de diésel, los contratos para finales de 2027 superaban los 1.000 dólares por tonelada, frente a unos 644 dólares antes del conflicto.
Los precios de los futuros no son predicciones infalibles. Reflejan el coste al que compradores y vendedores están dispuestos a negociar hoy entregas futuras, incorporando riesgos, coberturas y condiciones de financiación.
Pero muestran que una parte del mercado ya no considera el encarecimiento como un episodio exclusivamente inmediato.
Hay, sin embargo, un contraste significativo.
La Administración de Información Energética de Estados Unidos (EIA) mantiene en su informe de octubre una trayectoria de normalización más rápida: prevé un Brent medio de 84 dólares en 2027, con un descenso hasta aproximadamente 74 dólares en el último trimestre.
Su hipótesis descansa en una recuperación gradual de la producción de Oriente Próximo, nuevas rutas de exportación y reconstrucción de inventarios.
La IEA también contempla cierta recuperación de los suministros. Pero advierte de que, incluso con una mejora de la actividad de las refinerías, los inventarios de gasóleo y diésel difícilmente comenzarán a recuperarse de manera sustancial antes de la segunda mitad de 2027.
No estamos ante dos diagnósticos completamente incompatibles. El precio del crudo puede moderarse y, aun así, persistir tensiones en determinados combustibles, regiones o cadenas logísticas.
Esa diferencia será crucial para las empresas.
El coste energético vuelve a convertirse en una decisión estratégica
Durante años, numerosas empresas europeas trabajaron bajo la hipótesis de que las grandes perturbaciones energéticas serían episodios excepcionales, seguidos de cierta normalización.
La sucesión de crisis está poniendo a prueba esa premisa.
Los datos recientes del FMI, el BCE y la IEA no permiten asegurar que los precios continuarán aumentando durante todo 2027. Tampoco descartan una mejora considerable si disminuyen las tensiones geopolíticas.
Lo que sí muestran es que la incertidumbre energética ya forma parte del horizonte presupuestario y de inversión del próximo ejercicio.
Para la industria, eso obliga a reconsiderar el equilibrio entre contratos a precio fijo y exposición al mercado, revisar los costes energéticos indirectos de proveedores y transporte y valorar qué inversiones en eficiencia, electrificación o flexibilidad pueden reducir la vulnerabilidad futura.
La cuestión será especialmente importante en empresas electrointensivas, química, metalurgia, transporte y fabricación de materiales.
El FMI advierte de que Europa seguirá creciendo lentamente incluso cuando la energía se normalice. La competitividad energética, por tanto, no puede separarse de la productividad, la inversión y la transformación industrial.
Fuentes y documentación
Reuters — Declaraciones de Fatih Birol, IEA (26 de octubre de 2026).
Fondo Monetario Internacional — Regional Economic Outlook: Europe (16 de octubre de 2026).
Informe completo: perspectivas europeas, inflación y riesgos energéticos
Banco Central Europeo — Declaración ante el IMFC (17 de octubre de 2026).
Perspectivas de inflación y transmisión de los precios energéticos
IEA — Oil Market Report, octubre de 2026.
Análisis sobre la escasez de diésel y las perspectivas de recuperación de inventarios en 2027
Reuters — Ron Bousso (15 de octubre de 2026).
Oil’s long view darkens as Iran war refuses to end
U.S. Energy Information Administration — Short-Term Energy Outlook (6 de octubre de 2026).
Consultar previsiones de petróleo para 2026–2027
Foto: documerica-x-EG-R-bUTI-unsplash