 EN
 ES
 EU
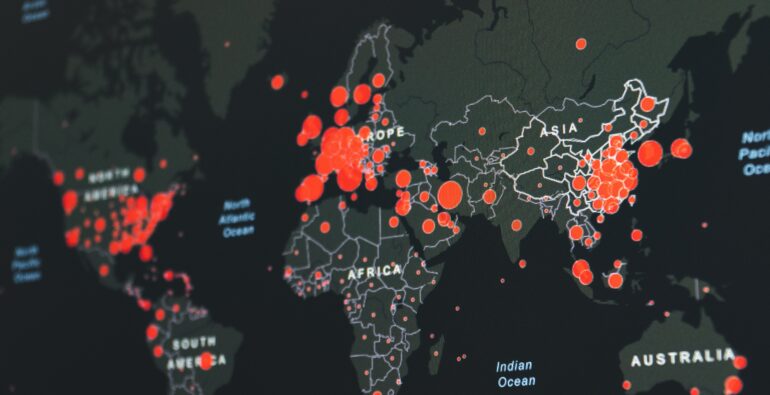
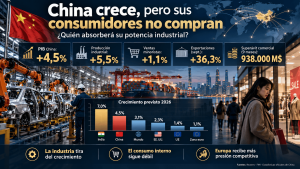
China vuelve a sorprender con un crecimiento del 4,5%, impulsado por unas exportaciones que avanzan a un ritmo extraordinario. Pero las fábricas producen mucho más deprisa de lo que consumen los hogares. Mientras India acelera, Estados Unidos aprovecha el impulso tecnológico y Europa continúa rezagada, el desequilibrio chino se está convirtiendo en un problema para el comercio y la industria mundial.
Las claves
🟢 China mantiene su fortaleza industrial. El PIB crece un 4,5% y la producción industrial avanza un 5,5%, impulsada especialmente por manufacturas tecnológicas.
🔴 La demanda interna sigue debilitada. Las ventas minoristas apenas aumentan un 1,1% y la inversión inmobiliaria acumula una caída del 20,6%.
🟡 La salida está en las exportaciones. Crecieron un 36,3% en septiembre y el superávit comercial alcanza 938.000 millones de dólares en nueve meses.
🔵 El mundo avanza a distintas velocidades. El FMI prevé para 2026 un crecimiento del 7% en India, 4,5% en China, 2,3% en Estados Unidos y 1,4% en la UE.
🟡 Europa afronta una contradicción. Las exportaciones chinas presionan a sus fabricantes, pero también ofrecen materiales, equipos y tecnologías que pueden mejorar la productividad industrial.
La paradoja de una economía que produce más de lo que consume
China acaba de publicar unos datos económicos que muchas economías occidentales envidiarían. Su PIB creció un 4,5% interanual durante el tercer trimestre, superando las previsiones. La producción industrial avanzó un 5,5% y las exportaciones se dispararon un 36,3% en septiembre.
Pero detrás de esa fortaleza aparece una cifra desconcertante: las ventas minoristas apenas crecieron un 1,1%. Mientras tanto, la inversión inmobiliaria acumula una contracción del 20,6%.
Las fábricas aceleran. Los consumidores, no.
Raymond Yeung, economista jefe para China de ANZ, considera que las exportaciones están proporcionando un apoyo decisivo, pero advierte de que todavía no existe una recuperación autosostenida de la demanda interna. Zhiwei Zhang, de Pinpoint Asset Management, señala que el consumo apenas avanza una vez descontada la inflación.
El modelo está funcionando, pero de manera desequilibrada.
La fortaleza industrial china ha permitido sostener el crecimiento a pesar de la crisis inmobiliaria y de la debilidad del consumo. Sin embargo, cada vez necesita encontrar más compradores fuera de sus fronteras.
Y ahí comienza el problema para el resto del mundo.
El mayor superávit comercial se convierte en una cuestión geopolítica
China acumuló 938.000 millones de dólares de superávit comercial en los primeros nueve meses del año. Si mantiene su ritmo exportador, podría superar el récord de aproximadamente 1,2 billones registrado en 2025.
No se trata solamente de vender más productos baratos.
Semiconductores, componentes para centros de datos, vehículos eléctricos, baterías y maquinaria avanzada están adquiriendo un protagonismo creciente. La expansión de la inteligencia artificial está impulsando también la demanda internacional de tecnología fabricada en China.
Andy Ji, analista de ITC Markets, destaca que este crecimiento refleja una modernización industrial auténtica. Pero advierte de que la debilidad del consumo obliga a las empresas chinas a depender excesivamente de sus ventas internacionales.
Michael Pettis, profesor de Finanzas de la Universidad de Pekín, lleva años señalando el origen estructural del problema: un peso insuficiente del consumo de los hogares obliga a sostener el crecimiento mediante inversión y demanda exterior.
La directora gerente del FMI, Kristalina Georgieva, volvió a pedir durante las reuniones de octubre que China reequilibre su economía hacia el consumo interno.
La cuestión ya no afecta únicamente a Pekín. Cuando una potencia industrial de semejante dimensión necesita exportar una parte creciente de su producción, sus desequilibrios domésticos terminan convirtiéndose en tensiones comerciales internacionales.
India acelera, Estados Unidos invierte y Europa pierde terreno
Las previsiones del FMI muestran hasta qué punto se están separando las trayectorias económicas.
| Economía | Crecimiento previsto 2026 |
|---|---|
| India | 7,0% |
| China | 4,5% |
| Mundo | 3,1% |
| Estados Unidos | 2,3% |
| Unión Europea | 1,4% |
| Zona euro | 1,1% |
Fuente: FMI, World Economic Outlook, octubre de 2026. Crecimiento real anual previsto.
India crece apoyada en la demanda doméstica, los servicios y la inversión en infraestructuras. Estados Unidos mantiene el impulso de sus grandes plataformas tecnológicas y la inversión vinculada a la inteligencia artificial.
Europa, en cambio, afronta un crecimiento débil, elevados costes energéticos y dificultades para recuperar su dinamismo industrial.
Esta divergencia tiene consecuencias directas sobre las cadenas de suministro.
China puede incrementar sus exportaciones industriales mientras su crisis inmobiliaria continúa debilitando la demanda de acero y otros materiales. India aumenta sus necesidades de infraestructuras y materias primas. Estados Unidos concentra inversiones extraordinarias en semiconductores, centros de datos y energía.
Ya no existe un único ciclo industrial mundial: diferentes regiones están generando demandas, excedentes y presiones competitivas muy distintos.
Para los compradores internacionales, comprender esas diferencias puede resultar más útil que seguir únicamente el crecimiento agregado del PIB.
Europa ante China: protegerse sin renunciar a competir
La creciente presencia de productos chinos está obligando a Europa a revisar su política comercial. Automoción, maquinaria, productos químicos y equipos energéticos figuran entre los sectores expuestos a una competencia cada vez más intensa.
Pero interpretar toda esa competencia como una amenaza sería un error.
Alicia García-Herrero, economista de Bruegel, advierte en su análisis What the EU Should Learn from China’s Industrial Policy de que Europa necesita comprender mejor los mecanismos que explican la competitividad china, en lugar de limitar su respuesta a las subvenciones y los aranceles.
Un reciente análisis del Financial Times introduce un matiz fundamental: mientras las importaciones chinas presionan a determinados fabricantes europeos, sus componentes y equipos más económicos también pueden mejorar la productividad de otras industrias. Europa conserva, además, fortalezas importantes en maquinaria especializada, óptica y tecnología industrial avanzada.
El dilema no consiste en elegir entre protección o apertura indiscriminada.
Consiste en identificar qué capacidades resultan estratégicas, dónde es posible aprovechar suministros internacionales competitivos y qué reformas permitirían a la industria europea desarrollar ventajas propias.
Como ha advertido Judith Arnal, los problemas europeos de competitividad no pueden atribuirse únicamente a China.
El desequilibrio que decidirá la próxima etapa
Los últimos datos confirman que China conserva una capacidad industrial extraordinaria. Pero también muestran los límites de un crecimiento que depende cada vez más de encontrar clientes en el exterior.
Sus exportaciones pueden seguir avanzando durante un tiempo. Sin embargo, cuanto mayor sea el superávit, más intensas pueden volverse las respuestas comerciales de sus socios.
Para la industria europea, la situación combina riesgos y oportunidades: mayor presión sobre precios y márgenes, acceso a tecnologías competitivas, posibles restricciones comerciales y nuevas decisiones sobre proveedores e inversiones.
La pregunta decisiva no es si China continuará creciendo.
Es cuánto tiempo podrá sostener su expansión industrial sin una recuperación más sólida de su demanda interna y cómo responderá Europa a esa presión competitiva.
Porque la solución europea no consistirá solamente en limitar lo que llega de China, sino en mejorar su propia capacidad para invertir, innovar y producir competitivamente.
Fuentes:
Reuters — China’s economic growth picks up as exports boom, consumers balk. Crecimiento del tercer trimestre, consumo, inversión y opiniones de economistas.
Reuters — Reacciones de economistas al crecimiento del 4,5%. Perspectivas de Raymond Yeung, Zhiwei Zhang y otros analistas.
Reuters — Exportaciones chinas de septiembre. Evolución del comercio exterior y del superávit comercial.
Fondo Monetario Internacional — World Economic Outlook, octubre de 2026. Previsiones económicas internacionales.
FMI — Base de datos de crecimiento económico. Comparación de las previsiones para China, India, Estados Unidos y Europa.
Alicia García-Herrero — What the EU Should Learn from China’s Industrial Policy. Análisis de la competitividad industrial china y la respuesta europea.
Financial Times — Europe can fight the China shock. Competencia china, productividad industrial europea y estrategias de adaptación.
Foto: pawel-janiak-8UzhdypkVzg-unsplash