 EN
 ES
 EU
Worldsteel prevé que la demanda de acero crezca un 4% fuera de China en 2027, un ritmo poco habitual en los últimos años. Sin embargo, la OCDE advierte de que la sobrecapacidad mundial seguirá aumentando y la siderurgia europea continúa debilitada por la energía, las importaciones y la falta de demanda. Para los compradores industriales, la recuperación podría traer un mercado más complejo, no necesariamente precios más altos.
Las claves
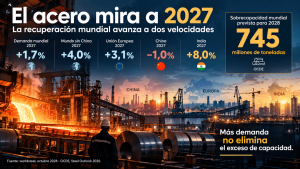
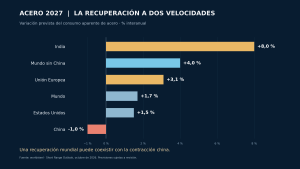
🟢 2027 apunta a la recuperación. Worldsteel prevé un crecimiento mundial del 1,7%, que se acelera hasta el 4% si excluimos China.
🔴 China continúa contrayéndose. Su demanda siderúrgica disminuiría un 2% en 2026 y otro 1% en 2027, mientras sus exportaciones siguen presionando los mercados internacionales.
🔴 La sobrecapacidad no desaparece. La OCDE advierte de que podría alcanzar 745 millones de toneladas en 2028, pese a la recuperación prevista del consumo.
🟡 Europa mejora sobre el papel. La demanda comunitaria podría crecer un 3,1% en 2027, pero su actividad industrial actual sigue débil y los costes energéticos amenazan la recuperación.
🟡 Comprar acero será más complejo. Demanda, excedentes globales, medidas comerciales y costes energéticos pueden impulsar los precios en direcciones diferentes.
Una recuperación que China está ocultando
El acero vuelve a ofrecer una fotografía sorprendente de la economía mundial.
Después de varios años de debilidad, la World Steel Association anticipa una recuperación significativa de la demanda en 2027. El consumo global alcanzaría 1.752 millones de toneladas, un 1,7% más que en 2026.
La cifra parece modesta. Pero esconde una transformación importante.
Fuera de China, el crecimiento previsto alcanza el 4%, una tasa poco habitual en los últimos años.
Alfonso Hidalgo de Calcerrada, presidente del Comité Económico de worldsteel y economista jefe de UNESID, ha destacado que la recuperación prevista seis meses atrás sigue vigente, aunque está quedando oculta por la magnitud de la contracción china.
La explicación es reveladora: mientras China continúa perdiendo demanda por la crisis inmobiliaria, otras regiones están aumentando sus necesidades de acero para infraestructuras, energía, defensa y nuevas instalaciones industriales.
Estados Unidos mantiene la inversión en centros de datos y redes energéticas. India continúa expandiendo sus infraestructuras y capacidad manufacturera. Y Europa podría comenzar a beneficiarse de la inversión en defensa, ferrocarriles y transición energética.
Pero worldsteel introduce una advertencia: las perturbaciones energéticas derivadas del conflicto de Oriente Próximo están consumiendo parte de la capacidad de resistencia de la economía mundial.
Sus previsiones de octubre son menos optimistas que las publicadas en abril. El crecimiento global esperado para 2027 se ha reducido del 2,2% al 1,7%.
La recuperación sigue en el horizonte, pero está tardando más y será profundamente desigual.
China tiene demasiado acero para un mercado que ya no crece
El problema estructural de la siderurgia mundial continúa concentrándose en China.
La crisis inmobiliaria ha reducido una de sus principales fuentes de demanda. La construcción residencial sigue debilitada y las inversiones públicas en infraestructuras no han compensado la caída.
Worldsteel prevé que el consumo chino se contraiga un 2% este año y otro 1% en 2027.
Sin embargo, su capacidad industrial no se está ajustando al mismo ritmo.
Según el Steel Outlook 2026 de la OCDE, China exportó 131 millones de toneladas de acero en 2025, un récord histórico y un 153% más que en 2020.
La magnitud es extraordinaria: esas exportaciones superaron toda la producción siderúrgica de la Unión Europea durante el mismo ejercicio.
La OCDE advierte además de que la capacidad excedentaria mundial podría alcanzar 745 millones de toneladas en 2028, frente a unos 640 millones en 2025.
Es una cifra que obliga a reconsiderar la relación habitual entre recuperación de demanda y precios.
Aunque el consumo mundial aumente, puede seguir existiendo una enorme cantidad de capacidad productiva disponible, dispuesta a competir por pedidos.
La institución señala también el papel de las subvenciones y otras intervenciones públicas. En 2024, las empresas siderúrgicas chinas recibían, en términos medianos y en relación con sus activos, una intensidad de ayudas quince veces superior a la de sus competidoras de referencia en la OCDE.
Para los compradores, esto plantea una situación ambivalente.
La abundancia de oferta puede favorecer la negociación y contener los precios internacionales. Pero una competencia prolongada con márgenes reducidos también puede acelerar cierres de plantas, consolidaciones empresariales y pérdidas de capacidad productiva en determinadas regiones.
Un mercado con demasiado acero no garantiza que todos los suministros sean igualmente accesibles, fiables o competitivos.
Europa: la recuperación que todavía no llega a las fábricas
Las perspectivas europeas ilustran especialmente bien esa contradicción.
Worldsteel espera que la demanda comunitaria crezca un 3,1% en 2027, después de una caída del 0,3% en 2026.
Las inversiones en infraestructuras, redes eléctricas, defensa y transporte podrían contribuir a la recuperación. También debería hacerlo una mejora gradual de la construcción.
Pero la situación actual es menos alentadora.
Eurostat acaba de publicar que la producción industrial de la zona euro cayó un 0,5% en agosto y acumula un descenso interanual del 1,1%. La producción de bienes intermedios, una referencia relevante para la siderurgia, retrocedió un 0,8% mensual.
EUROFER, la asociación europea del acero, mantiene una posición más cautelosa.
Su director general, Axel Eggert, ha advertido de que los pequeños avances del consumo no deben confundirse con una recuperación auténtica.
En su último informe, la organización señala que la demanda europea todavía se encuentra unos diez millones de toneladas por debajo de los niveles anteriores a la pandemia.
El encarecimiento de la energía agrava el problema.
Producir acero exige cantidades importantes de electricidad, gas y materias primas. Las tensiones energéticas internacionales aumentan los costes precisamente cuando numerosos fabricantes europeos operan con una demanda insuficiente.
El problema no es únicamente que Europa venda menos acero.
Es que necesita invertir para descarbonizar y modernizar una industria cuya rentabilidad continúa sometida a una fuerte presión.
La protección comercial cambia las reglas para compradores y fabricantes
La respuesta europea a la sobrecapacidad mundial está transformando también las condiciones de acceso al mercado.
Desde julio, la Unión Europea aplica un nuevo sistema de protección siderúrgica que limita las importaciones libres de arancel a 18,3 millones de toneladas anuales, con un gravamen del 50% para las cantidades que excedan las cuotas correspondientes.
El objetivo declarado de la Comisión Europea es proteger la viabilidad de una industria estratégica frente a los efectos de la sobrecapacidad mundial y de prácticas comerciales consideradas distorsionadoras.
La medida ofrece a los fabricantes europeos mayores posibilidades de recuperar actividad y márgenes.
Pero para las empresas compradoras introduce otro elemento en la formación del precio: el acceso a acero importado puede depender del origen, de la categoría del producto y de la disponibilidad de cuota.
El mecanismo europeo de ajuste en frontera por carbono, CBAM, añade una dimensión adicional a las operaciones de importación.
En consecuencia, el precio internacional del acero y el coste final de adquisición en Europa pueden evolucionar de manera diferente.
Esta divergencia será especialmente importante para las empresas que compran aceros especializados, componentes transformados o productos cuyo suministro depende de fabricantes internacionales.
La protección comercial puede fortalecer determinadas capacidades productivas europeas. Pero su efecto sobre los costes de las industrias consumidoras debe analizarse por separado.
Lo que los compradores deberían observar antes de 2027
La combinación de previsiones dibuja un mercado difícil de resumir mediante una única tendencia.
El consumo podría recuperarse, especialmente fuera de China. La sobrecapacidad mundial seguiría siendo extraordinaria. Europa reforzaría sus defensas comerciales. Y la energía continuaría condicionando los costes de producción.
Por eso, una recuperación de la demanda no conduce automáticamente a una subida generalizada de los precios.
El resultado dependerá de cada producto y mercado.
En determinados aceros planos o productos industriales, la protección comercial y una recuperación de pedidos podrían reforzar la capacidad negociadora de los fabricantes europeos. En otras categorías, la abundancia de capacidad internacional puede seguir ejerciendo presión competitiva.
Para las empresas compradoras, la información más útil no será únicamente la previsión global de toneladas consumidas.
Será conocer cómo evolucionan las importaciones efectivas, las cuotas disponibles, la producción europea, los inventarios, la utilización de capacidad y los precios de las principales materias primas siderúrgicas.
También convendrá observar cuándo se materializan realmente las inversiones anunciadas en defensa, energía e infraestructuras.
Una previsión de recuperación no equivale todavía a nuevos pedidos.
El mercado del acero podría entrar en 2027 con más demanda, pero también con más fragmentación comercial y enormes desequilibrios productivos.
Esa es la paradoja que las empresas deberán gestionar.
El acero anticipa el nuevo equilibrio industrial
La siderurgia es uno de los sectores donde mejor se observan las contradicciones de la nueva geoeconomía.
China dispone de una capacidad productiva extraordinaria, pero su demanda interna continúa debilitándose. Estados Unidos protege su mercado y concentra inversiones en infraestructuras. Europa necesita recuperar capacidad industrial mientras afronta mayores costes energéticos y exigencias de descarbonización. India emerge como uno de los grandes motores de crecimiento.
Worldsteel ve una recuperación en 2027. La OCDE advierte de una sobrecapacidad que seguirá aumentando. Y EUROFER recuerda que las fábricas europeas todavía no están experimentando esa mejora.
Las tres perspectivas pueden ser correctas al mismo tiempo.
Para la industria compradora, la conclusión no es que el acero vaya necesariamente a encarecerse o abaratarse.
Es que el precio, la disponibilidad y el origen del suministro dependerán cada vez más de mercados que evolucionan a velocidades diferentes y de decisiones comerciales y energéticas que trascienden la oferta y la demanda tradicionales.
El acero puede volver a crecer en 2027. La cuestión es dónde, para quién y en qué condiciones.
Fuentes:
World Steel Association — Short Range Outlook, octubre de 2026. Previsiones de demanda mundial y regional para 2026–2027, con análisis de Alfonso Hidalgo de Calcerrada.
Consultar informe de worldsteel
OCDE — OECD Steel Outlook 2026. Capacidad excedentaria, exportaciones chinas, subsidios, presión competitiva y perspectivas de producción hasta 2028.
EUROFER — Economic and Steel Market Outlook 2026–2027. Perspectivas del consumo siderúrgico europeo, situación de los sectores consumidores y riesgos energéticos.
Eurostat — Industrial production, agosto de 2026. Producción industrial de la zona euro y evolución de bienes intermedios.
Comisión Europea — Protecting EU steelmaking. Nuevo sistema europeo de cuotas de importación y protección comercial frente a la sobrecapacidad siderúrgica.
Consultar medidas de la Comisión Europea
Reuters — China’s economic growth picks up as exports boom, consumers balk. Evolución reciente de la producción industrial, el consumo y la dependencia china de las exportaciones.
Foto: mastars-mt-G0jNixNGfxc-unsplash