 EN
 ES
 EU
GEOPOLÍTICA Y GEOECONOMÍA | CAPÍTULO II DE IV
Estados Unidos invierte a una escala sin precedentes. China cuestiona los precios de la tecnología. Y los mercados empiezan a preguntarse quién pagará la factura.
La inteligencia artificial promete transformar la productividad mundial, pero la carrera por dominarla está generando una enorme concentración de inversiones, nuevos riesgos financieros y una competencia feroz entre modelos tecnológicos. La historia económica recuerda que las revoluciones más exitosas no siempre enriquecieron a quienes las financiaron.
Cinco claves
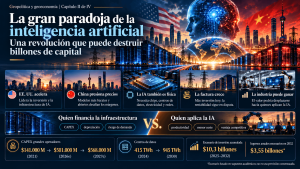
Una revolución real no garantiza inversiones rentables. La IA puede convertirse en una tecnología fundamental y, al mismo tiempo, provocar pérdidas importantes entre quienes financiaron su expansión.
Estados Unidos y China están disputando dos mercados a la vez. La capacidad tecnológica más avanzada y el coste de utilizarla. La competencia china amenaza especialmente los márgenes de los desarrolladores de modelos.
El gasto en infraestructura está alcanzando dimensiones extraordinarias. Centros de datos, chips, redes y electricidad requieren inversiones que deberán recuperarse mediante ingresos futuros todavía inciertos.
La financiación introduce nuevos riesgos. Inversiones cruzadas, deuda, garantías sobre equipos informáticos y contratos de largo plazo conectan a empresas que antes asumían riesgos más independientes.
La industria puede ser una de las grandes beneficiarias. Si el coste de utilizar IA continúa descendiendo, parte del valor podría desplazarse desde los desarrolladores tecnológicos hacia las empresas capaces de aplicarla productivamente.
El problema no es si la inteligencia artificial funcionará
El 9 de octubre, Chris Wood, responsable global de estrategia de renta variable de Jefferies, planteó una de las advertencias más contundentes sobre la carrera de la inteligencia artificial.
En un informe recogido por Bloomberg, sostuvo que el resultado más probable a largo plazo podría ser una destrucción masiva de capital en Estados Unidos, mientras los modelos chinos de menor coste capturan una parte creciente del mercado.
La afirmación parece contradictoria. La IA ya está cambiando la programación informática, el análisis de información, la investigación científica y numerosos procesos empresariales. Sus capacidades mejoran con rapidez y las grandes compañías tecnológicas dedican cantidades extraordinarias de recursos a desarrollarlas.
Precisamente ahí reside la paradoja.
El éxito de una tecnología y la rentabilidad de las inversiones necesarias para desarrollarla son dos cuestiones diferentes.
Los ferrocarriles revolucionaron el transporte, aunque numerosos inversores ferroviarios perdieron sus ahorros. Internet transformó la economía y sobrevivió a la desaparición de muchas de las empresas que impulsaron su primera expansión.
La IA podría recorrer un camino similar.
La pregunta relevante ya no es únicamente qué podrán hacer los sistemas inteligentes dentro de cinco años. Es cuánto costará construirlos, cuánto estarán dispuestos a pagar sus usuarios y qué empresas conservarán suficiente poder de fijación de precios para recuperar las inversiones.
Dos modelos económicos enfrentados
Estados Unidos lleva ventaja en buena parte de la frontera tecnológica: sus grandes laboratorios, sus plataformas de computación y sus fabricantes de semiconductores forman un ecosistema difícil de replicar.
Esa posición descansa sobre un modelo intensivo en capital. OpenAI, Anthropic y otros desarrolladores compiten por entrenar sistemas cada vez más capaces, mientras Microsoft, Amazon, Alphabet, Meta y Oracle amplían la infraestructura necesaria para utilizarlos.
China está disputando esa posición mediante una estrategia diferente.
Las restricciones estadounidenses sobre semiconductores avanzados han limitado su acceso a determinados equipos. Sin embargo, también han incentivado una búsqueda intensa de eficiencia: obtener prestaciones competitivas con menos capacidad de cálculo, reducir el coste de cada consulta y distribuir modelos cuyos parámetros pueden descargarse y adaptarse.
DeepSeek, Alibaba, Moonshot, Z.AI y MiniMax forman parte de ese ecosistema.
En septiembre, Robyn Mak, de Reuters Breakingviews, describió una industria china que consigue mantenerse relativamente cerca de sus competidores estadounidenses utilizando muchos menos recursos financieros, pero soportando una competencia en precios extraordinariamente intensa.
La comparación resulta reveladora. Según las estimaciones de BCG citadas por Reuters, entre 2023 y mediados de 2026 la financiación de capital riesgo destinada a IA superó los 380.000 millones de dólares en Estados Unidos. Las empresas emergentes chinas recibieron aproximadamente una décima parte.
Eso no significa que China esté alcanzando los mismos resultados con una décima parte del coste total: los sistemas, productos e inversiones considerados no son equivalentes. Pero demuestra que las diferencias de financiación no se traducen mecánicamente en diferencias proporcionales de capacidad tecnológica.
El consejero delegado de Intel, Lip-Bu Tan, añadió el 12 de octubre una observación significativa. Según Reuters, calificó de muy rápida la adopción de modelos chinos como DeepSeek, Kimi y GLM, destacando que sus prestaciones eran suficientemente buenas para numerosos usos y que su coste resultaba competitivo.
Esta última expresión —suficientemente buenas— puede tener una enorme importancia económica.
No todas las empresas necesitan el modelo más avanzado del mundo. Muchas necesitan resolver tareas concretas al menor coste posible, con seguridad, fiabilidad e integración en sus sistemas.
Si varios proveedores pueden satisfacer esa demanda, la capacidad de cobrar precios extraordinarios disminuye.
Y cuando una tecnología se abarata rápidamente, sus usuarios pueden beneficiarse mucho más que algunos de sus creadores.
La gigantesca factura de la infraestructura
La carrera tecnológica estadounidense está adquiriendo una dimensión física y financiera excepcional.
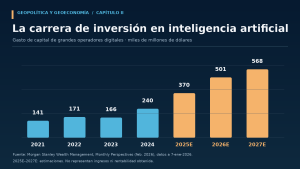
En enero de 2026, Morgan Stanley estimaba que el gasto de capital de los grandes operadores de infraestructura digital alcanzaría aproximadamente 501.000 millones de dólares este año y 568.000 millones en 2027.
Las previsiones han seguido aumentando conforme las compañías anunciaban nuevos proyectos.
Pero las inversiones no se limitan a desarrollar modelos. Buena parte del dinero se destina a terrenos, edificios, centros de datos, semiconductores, refrigeración y conexiones eléctricas.
La Agencia Internacional de la Energía calcula que el consumo mundial de electricidad de los centros de datos podría pasar de 415 TWh en 2024 a 945 TWh en 2030.
La infraestructura tiene una característica que hace especialmente delicada su financiación: se construye hoy para atender una demanda que deberá materializarse durante años.
Y no todos sus componentes envejecen al mismo ritmo.
Un edificio puede conservar su utilidad durante décadas. Un equipo informático puede sufrir una depreciación económica mucho más rápida si aparece una generación de procesadores considerablemente más eficiente.
El problema consiste en recuperar el capital invertido antes de que la tecnología, los precios o las necesidades de los clientes cambien.
Stijn Van Nieuwerburgh, profesor de la Universidad de Columbia, ha intentado cuantificar esa exigencia.
En un análisis recogido el 12 de octubre por Jamie McGeever en Reuters, el economista contempla un escenario de inversión acumulada de 10,3 billones de dólares en infraestructura de IA entre 2025 y 2032.
Bajo sus hipótesis de rentabilidad, depreciación y coste del capital, calcula que serían necesarios aproximadamente 3,55 billones de dólares de ingresos anuales en 2032 para remunerar adecuadamente esa inversión.
La cifra no es una previsión consensuada de ingresos ni una prueba de que el sector vaya a fracasar. Es un cálculo de las condiciones económicas necesarias para justificar una determinada trayectoria inversora.
Su importancia radica en mostrar que la rentabilidad dependerá tanto de la expansión del mercado como del coste de mantener y renovar la infraestructura.
Si el hardware pierde valor económico más deprisa de lo previsto, la exigencia de ingresos será mayor.
Y si la competencia reduce los precios de los servicios de IA, recuperar el capital puede resultar más difícil incluso cuando el volumen de utilización crezca con rapidez.
Cuando los proveedores también financian a sus clientes
La extraordinaria dimensión de las inversiones está cambiando también la estructura financiera de la industria.
Durante años, las grandes plataformas tecnológicas financiaron buena parte de su expansión mediante los beneficios de sus negocios existentes. Ahora, el tamaño de los proyectos está impulsando una combinación más amplia de deuda, financiación privada, contratos de capacidad y alianzas estratégicas.
Algunas de esas relaciones son especialmente complejas.
Nvidia, principal proveedor de los procesadores utilizados en numerosos centros de datos de IA, también participa financieramente en empresas que desarrollan esa infraestructura.
En enero anunció una inversión adicional de 2.000 millones de dólares en CoreWeave, uno de los operadores especializados en capacidad de computación.
En agosto, Reuters Breakingviews examinó una iniciativa de Nvidia destinada a facilitar financiación para grandes compradores de equipos informáticos, mediante acuerdos con importantes inversores institucionales y estructuras respaldadas por hardware.
Estas operaciones tienen una lógica industrial: si se facilita la financiación de nuevas instalaciones, puede acelerarse la construcción de capacidad y aumentar la demanda de equipos.
Pero también pueden introducir una dependencia circular.
Un fabricante financia o apoya a una compañía que compra infraestructura; esa compañía ofrece capacidad a desarrolladores de IA; los desarrolladores necesitan atraer capital para pagar por esa capacidad; y las expectativas de crecimiento de todos los participantes dependen, en última instancia, de que exista suficiente demanda final rentable.
No significa que los ingresos sean ficticios ni que todos estos acuerdos representen el mismo riesgo.
La financiación de clientes existe desde hace décadas en sectores como la maquinaria industrial o la aviación. Lo relevante es la concentración de compromisos, la velocidad de expansión y la dificultad para valorar los activos utilizados como garantía.
En una industria donde el hardware puede perder competitividad rápidamente, la valoración residual de los equipos importa tanto como su capacidad inicial.
La cuestión que deberán resolver los inversores es cuánto de la demanda actual responde a necesidades económicas sostenibles y cuánto depende de la facilidad para seguir financiando nuevos proyectos.
La bolsa puede anticiparse al frenazo de la inversión
Existe una segunda paradoja que la historia financiera aconseja no ignorar.
Las inversiones pueden seguir aumentando después de que los mercados empiecen a cuestionar su rentabilidad.
José Luis Cárpatos recuperó esta cuestión en su análisis del 10 de octubre, La bolsa toca techo antes de que el Capex se frene, apoyándose en estudios históricos y en argumentos de analistas como Chris Wood y Albert Edwards, de Société Générale.
La idea es sencilla: los grandes proyectos de infraestructura tardan años en completarse. Cuando cambia la confianza de los inversores, las empresas todavía pueden mantener compromisos de construcción, pedidos y financiación adquiridos durante la fase expansiva.
Cárpatos señala precedentes en ferrocarriles, infraestructuras y la burbuja tecnológica del año 2000. Los retrasos concretos varían según el episodio y no constituyen una regla de predicción bursátil, pero ilustran un problema real: el gasto de capital es un indicador que puede reaccionar tarde.
También recupera una observación de Albert Edwards: la inversión bruta puede ofrecer una imagen de expansión extraordinaria sin que la inversión neta, una vez descontada la depreciación del capital existente, muestre un progreso comparable.
Es una distinción especialmente relevante para una tecnología cuya infraestructura informática necesita renovaciones frecuentes.
Los mercados ya están empezando a diferenciar entre empresas.
El 9 de octubre, Firmus, un operador australiano de centros de datos respaldado por inversores como Nvidia y Blackstone, retiró su salida a Bolsa ante las dificultades para justificar una valoración muy exigente.
La decisión no demuestra que la inversión mundial en IA haya tocado techo. Sí muestra que el acceso a capital comienza a depender más estrechamente de la calidad de los activos, de los contratos y de las expectativas de rentabilidad.
El contraste es importante: una empresa puede seguir anunciando nuevos centros de datos mientras el mercado financiero empieza a exigirle condiciones más duras para construirlos.
¿Y si el gran beneficiario no es quien desarrolla la IA?
Hasta aquí, el análisis podría sugerir una perspectiva excesivamente negativa.
Sería un error.
La caída del coste de utilizar inteligencia artificial puede impulsar su adopción en muchas más actividades. Cuanto más accesibles sean los modelos, más aplicaciones podrán justificar económicamente su implantación.
Esta posibilidad distingue a los usuarios de IA de quienes financian las infraestructuras necesarias para producirla.
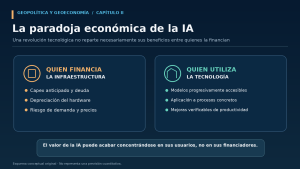
Una compañía que invierte miles de millones en entrenar modelos necesita capturar ingresos suficientes para remunerar ese gasto. Una empresa industrial que utiliza un modelo existente solo necesita que la mejora de productividad supere sus costes de implantación y funcionamiento.
La diferencia puede ser enorme.
Sin embargo, tampoco conviene confundir adopción con productividad demostrada.
Un estudio del National Bureau of Economic Research, basado en encuestas a cerca de 6.000 directivos de Estados Unidos, Reino Unido, Alemania y Australia, encontró una utilización empresarial creciente de IA, pero también una distancia considerable entre su presencia en las organizaciones y el tiempo efectivo de uso por parte de los directivos.
La transformación productiva requiere algo más que contratar herramientas: necesita rediseñar procesos, integrar sistemas, formar equipos y medir resultados.
Para la industria europea, esta distinción abre una oportunidad estratégica.
Europa puede no liderar la carrera por desarrollar los mayores modelos fundacionales. Pero dispone de conocimiento especializado en fabricación, ingeniería, automatización, mantenimiento, diseño y operaciones complejas.
En esas actividades, la ventaja competitiva podría proceder de combinar modelos cada vez más accesibles con datos industriales, experiencia técnica y capacidad de integración.
No será suficiente con utilizar IA. Habrá que incorporarla donde produzca mejoras verificables de calidad, productividad, planificación, mantenimiento o eficiencia energética.
Y habrá que preservar el control sobre datos críticos, seguridad tecnológica y dependencias de proveedores.
La próxima batalla será por la rentabilidad
La inteligencia artificial puede transformar profundamente la economía mundial. La evidencia disponible ofrece razones suficientes para tomar en serio su potencial.
Pero también plantea dudas legítimas sobre el volumen de capital invertido, la velocidad a la que se recuperará y la distribución final de los beneficios.
Estados Unidos está financiando una infraestructura de dimensiones históricas. China está demostrando que determinadas capacidades tecnológicas pueden ofrecerse a costes mucho menores. Los proveedores de hardware capturan hoy una parte importante de la inversión, mientras los desarrolladores de modelos y sus clientes tratan de construir negocios rentables.
El desenlace no tiene por qué ser uniforme.
Algunas empresas consolidarán ventajas duraderas. Otras verán erosionados sus márgenes. Determinadas inversiones pueden resultar excesivas incluso si la utilización mundial de IA continúa aumentando.
Y la industria puede terminar capturando una parte sustancial del valor mediante aplicaciones que todavía están desarrollándose.
La gran pregunta no es cuánto dinero seguirá destinándose a la inteligencia artificial, sino qué proporción de ese dinero generará retornos económicos suficientes.
Porque si la rentabilidad no llega al ritmo previsto, el problema dejará de pertenecer únicamente a las tecnológicas.
Se trasladará a los mercados de deuda, a las entidades que financian infraestructuras, a las valoraciones de activos y a las condiciones generales del crédito.
Ese es el siguiente eslabón de nuestra investigación.
Próximo capítulo
III. La nueva guerra por el dinero: cuando las tecnológicas compiten con los Estados.
La inversión en inteligencia artificial está coincidiendo con unas necesidades extraordinarias de financiación pública. Analizaremos cómo esta competencia puede modificar las rentabilidades de los bonos, las primas de riesgo, los tipos de interés y las divisas; qué papel desempeña la reorganización del ahorro internacional y por qué sus consecuencias pueden llegar a toda la industria europea.
Fuentes y lecturas de referencia
Competencia tecnológica entre Estados Unidos y China
Bloomberg — Jefferies’ Chris Wood Sees “Massive Capital Destruction” in AI. 9 de octubre de 2026. Análisis de Chris Wood sobre competencia tecnológica china, modelos abiertos y rentabilidad de la inversión estadounidense.
Reuters Breakingviews — Robyn Mak, China’s brutal AI economics hold lessons for US. 16 de septiembre de 2026. Comparación de los modelos económicos, costes y márgenes de los laboratorios estadounidenses y chinos.
Reuters — Intel CEO says Chinese frontier AI model adoption has been very fast. 12 de octubre de 2026. Declaraciones de Lip-Bu Tan sobre los modelos chinos y sus costes.
Inversión, financiación y riesgos de rentabilidad
Morgan Stanley — Monthly Perspectives, febrero de 2026. Previsiones de inversión de los grandes operadores de infraestructura digital.
Reuters — Jamie McGeever, Wall Street’s AI bet is now too big to hit. 12 de octubre de 2026. Estimaciones de Stijn Van Nieuwerburgh sobre inversión acumulada e ingresos necesarios para remunerarla; concentración del mercado tecnológico.
Reuters — AI investment boom puts Big Tech’s free cash flow under pressure. 22 de julio de 2026. Análisis del gasto de capital, generación de caja y financiación de las grandes tecnológicas.
Reuters Breakingviews — Jensen Huang takes wheel of $500 bln AI bandwagon. 11 de agosto de 2026. Nuevas estructuras de financiación de infraestructura y riesgos asociados al hardware.
Reuters — Nvidia invests $2 billion in CoreWeave to boost data center build-out. 26 de enero de 2026. Inversión estratégica y estructura de financiación de la capacidad de computación.
Reuters Breakingviews — Failed AI IPO puts fear before FOMO. 9 de octubre de 2026. Retirada de la salida a Bolsa de Firmus y dificultades de valoración del sector.
Energía, productividad e impacto empresarial
Agencia Internacional de la Energía — Energy and AI. 2025. Necesidades eléctricas, inversiones e infraestructura energética asociadas a los centros de datos.
National Bureau of Economic Research — Firm Data on AI. Febrero de 2026, revisado en marzo. Investigación sobre adopción empresarial, utilización y productividad de la inteligencia artificial.
Análisis de mercado
José Luis Cárpatos — La bolsa toca techo antes de que el Capex se frene. 10 de octubre de 2026.