 EN
 ES
 EU
GEOPOLÍTICA Y GEOECONOMÍA | CAPÍTULO III DE IV
La inteligencia artificial necesita billones. Los gobiernos también. ¿Quién financiará la próxima década?
Las grandes tecnológicas están recurriendo masivamente a los mercados de deuda para financiar la inteligencia artificial. Al mismo tiempo, los Estados necesitan refinanciar déficits crecientes, Japón reconsidera el destino de su ahorro y la inflación dificulta el abaratamiento del dinero. El resultado podría ser una transformación profunda de las condiciones financieras mundiales. Pero no todos los economistas coinciden en su alcance.
Cinco claves
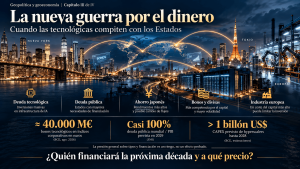
La inversión tecnológica está cambiando de fuente de financiación. Las grandes plataformas ya no pueden depender únicamente de su generación de caja para sostener todos sus proyectos de infraestructura.
Los Estados afrontan necesidades extraordinarias de financiación. La deuda pública mundial se aproxima al 100% del PIB, mientras defensa, envejecimiento e infraestructuras elevan las exigencias presupuestarias.
Los inversores empiezan a exigir más rentabilidad. Las nuevas emisiones tecnológicas absorben capital y modifican las primas de riesgo, aunque todavía no está demostrado un encarecimiento general del crédito por esta causa.
Japón puede alterar el equilibrio financiero internacional. El aumento de las rentabilidades de su deuda modifica los incentivos para invertir en bonos estadounidenses y europeos.
El coste del dinero vuelve a ser una variable industrial. Una subida persistente de los tipos a largo plazo puede afectar a inversiones, proveedores y cadenas de suministro, incluso cuando los bancos centrales dejan de endurecer su política monetaria.
El nuevo competidor del Tesoro estadounidense
Durante décadas, el mayor demandante de financiación en los mercados de deuda fue el Estado. Los gobiernos acudían a los inversores para financiar déficits, refinanciar obligaciones y sostener sus prioridades presupuestarias. Las grandes tecnológicas, en cambio, podían afrontar buena parte de su expansión con los beneficios extraordinarios de sus negocios.
La inteligencia artificial está cambiando esa división del trabajo.
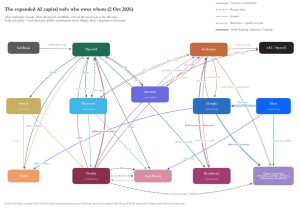
Amazon, Alphabet, Microsoft, Meta y Oracle necesitan construir una infraestructura que exige cantidades enormes de capital antes de producir ingresos suficientes para remunerarla. Centros de datos, chips, instalaciones eléctricas y redes requieren hoy inversiones que deberán recuperarse durante los próximos años.
En agosto, cuatro economistas del Banco Central Europeo —Anne Duquerroy, Oana Furtuna, Imène Rahmouni-Rousseau y Lia Vaz Cruz— analizaron este giro en Big tech, big debt.
Su diagnóstico era significativo: las inversiones previstas de los cinco grandes operadores de infraestructura digital superaban, según estimaciones de analistas, el billón de dólares acumulado hasta 2028. Una escala difícil de sostener exclusivamente con los flujos de caja de sus negocios existentes.
El fenómeno ya había cruzado el Atlántico.
En agosto, los bonos de estas compañías representaban aproximadamente 40.000 millones de euros en los índices corporativos de referencia denominados en euros. Amazon y Alphabet se habían convertido en dos de los mayores emisores del mercado europeo durante 2026.
¿Por qué una tecnológica estadounidense decide endeudarse en euros?
Porque diversificar las fuentes de financiación, acceder a nuevos inversores y aprovechar determinadas condiciones de mercado puede resultar más atractivo que depender exclusivamente de Wall Street.
El mercado europeo, tradicionalmente más bancarizado, está empezando a financiar una parte de la infraestructura tecnológica estadounidense.
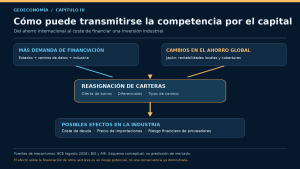
Y esa transformación plantea una pregunta que hace pocos años habría parecido extraña: ¿qué ocurre cuando los gigantes digitales empiezan a competir por el mismo ahorro que necesitan gobiernos, aseguradoras, fondos de pensiones y empresas industriales?
Un mundo con más deuda y menos margen de maniobra
La coincidencia no podría producirse en un momento más delicado para las finanzas públicas.
En su Fiscal Monitor de abril de 2026, el Fondo Monetario Internacional estimó que la deuda pública mundial había alcanzado casi el 94% del PIB en 2025 y proyectó que llegaría al 100% en 2029.
La presión no procede únicamente del gasto acumulado durante las crisis anteriores.
Defensa, envejecimiento de la población, infraestructuras, adaptación energética y nuevas políticas industriales compiten por unos presupuestos ya comprometidos con intereses y servicios públicos.
A ello se añade la necesidad de refinanciar deuda emitida cuando el dinero era considerablemente más barato.
La diferencia es crucial. Un Estado no paga inmediatamente los tipos actuales sobre toda su deuda: el incremento del coste financiero se transmite gradualmente, conforme vencen los bonos antiguos y se emiten otros nuevos.
Pero cuanto mayor es el volumen de deuda que debe refinanciarse, más sensibles se vuelven las cuentas públicas a un periodo prolongado de rentabilidades elevadas.
En un artículo publicado el 8 de octubre en el Financial Times, Ryan Avent recuperaba el concepto de crowding out: cuando la demanda de financiación de unos agentes presiona los tipos de interés y dificulta el acceso al capital de otros.
Tradicionalmente, la preocupación se centraba en que los déficits públicos desplazaran a la inversión privada.
Ahora aparece una posibilidad distinta: que una inversión tecnológica extraordinariamente rentable en apariencia atraiga parte del ahorro que también necesitan los Estados y otros sectores productivos.
Judith Arnal ha descrito este cambio como el tránsito desde una economía caracterizada por el exceso de ahorro hacia otra marcada por la competencia por el capital.
La cuestión de fondo no es que el dinero vaya a agotarse. Los mercados pueden movilizar nuevo ahorro y reorganizar carteras. Es qué rentabilidad habrá que ofrecer para atraerlo y qué proyectos dejarán de ser viables a ese nuevo precio.
¿Está la inteligencia artificial encareciendo ya los bonos?
La respuesta exige distinguir los riesgos de los hechos comprobados.
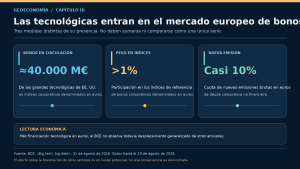
El BCE encontró en agosto que las emisiones de las grandes tecnológicas estadounidenses todavía no habían perjudicado significativamente la demanda de bonos emitidos por compañías europeas.
De hecho, las empresas estadounidenses de máxima calidad crediticia también estaban ampliando la profundidad del mercado europeo, ofreciendo vencimientos largos y nuevos activos a los inversores institucionales.
Pero el BCE identificó tres mecanismos capaces de cambiar esa situación.
El primero es el volumen de emisión. Si los inversores esperan una oferta creciente de nuevos bonos, pueden exigir mayores rentabilidades para comprarlos.
El segundo son los límites de cartera. Un fondo de pensiones o una aseguradora no puede asignar recursos ilimitados a un único sector. Para incorporar más deuda tecnológica, quizá deba reducir su exposición a otros emisores.
El tercero es el funcionamiento de los índices de referencia. Cuanto mayor sea el peso de las tecnológicas en ellos, mayor puede ser la demanda inducida de esos bonos por parte de inversores que replican su composición.
Los datos ya muestran una diferenciación: las primas de crédito de las grandes plataformas comenzaron a ampliarse ante nuevos anuncios de inversión y endeudamiento, mientras las de otros emisores europeos permanecían relativamente estables.
No es una prueba de desplazamiento generalizado. Es una señal de que los inversores empiezan a exigir una remuneración distinta por asumir determinados riesgos tecnológicos.
El Financial Times, en un análisis del 7 de octubre, introdujo un contrapunto necesario: existen pruebas limitadas de que la deuda tecnológica explique por sí sola la subida de las rentabilidades soberanas.
La inflación, los déficits, la política monetaria, las expectativas de crecimiento y los cambios en la percepción de riesgo también están interviniendo.
Y hay un argumento todavía más importante.
Si la inteligencia artificial eleva realmente la productividad, puede aumentar el crecimiento, los beneficios empresariales y la capacidad de ahorro futuro. En ese escenario, la expansión tecnológica contribuiría a sostener una mayor inversión sin provocar necesariamente un encarecimiento persistente del capital.
Pero si la rentabilidad de los proyectos decepciona, el resultado puede ser diferente: pérdidas privadas, tensiones crediticias y una economía que ha destinado recursos enormes a infraestructuras menos productivas de lo esperado.
La competencia por el capital no conduce inevitablemente a una crisis. Sí obliga a examinar con mucha más atención la rentabilidad de las inversiones que lo están absorbiendo.
Japón: el ahorro que podría dejar de financiar al resto del mundo
La oferta internacional de capital también está cambiando.
Durante décadas, Japón combinó un volumen extraordinario de ahorro con unos tipos de interés excepcionalmente bajos. Sus inversores institucionales adquirieron importantes cantidades de deuda estadounidense y europea, contribuyendo a financiar economías que ofrecían rentabilidades superiores.
La normalización monetaria japonesa está modificando esa comparación.
Cuando suben las rentabilidades de los bonos japoneses, aseguradoras, fondos de pensiones y bancos pueden obtener mayores ingresos sin asumir necesariamente el riesgo de invertir en otra moneda.
El cálculo resulta especialmente relevante para quienes cubren su exposición al dólar.
Un bono estadounidense puede ofrecer una rentabilidad nominal atractiva, pero buena parte de esa ventaja puede desaparecer cuando el inversor japonés descuenta el coste de protegerse frente a los movimientos del tipo de cambio.
En mayo, el Banco de Pagos Internacionales documentó cómo el endurecimiento de la política monetaria puede amplificarse a través del cierre de posiciones internacionales financiadas en monedas baratas, como el yen.
El fenómeno no afecta únicamente a los inversores tradicionales. También alcanza a operadores apalancados que se financian en yenes para adquirir activos en otros mercados.
Si esas posiciones se reducen rápidamente, pueden producirse ventas de activos, movimientos cambiarios y episodios de volatilidad financiera.
Sin embargo, el proceso no es automático.
Reuters informó el 25 de septiembre de que algunos grandes inversores japoneses todavía evitaban una repatriación acelerada porque las rentabilidades de su deuda nacional seguían aumentando y no habían encontrado un equilibrio estable.
La dirección del cambio es significativa; su velocidad continúa siendo incierta.
Pero el escenario merece atención: si Japón necesita menos activos extranjeros para remunerar su ahorro, los emisores estadounidenses y europeos podrían verse obligados a ofrecer condiciones más atractivas para mantener parte de esa financiación.
Y esto sucede precisamente cuando sus propias necesidades de emisión son elevadas.
El euro, el dólar y la inflación: una transmisión menos visible
La competencia por el ahorro internacional influye también en las divisas.
Cuando los inversores modifican su preferencia por bonos japoneses, estadounidenses o europeos, alteran la demanda relativa de yenes, dólares y euros.
Pero las divisas no se comportan siguiendo una única regla.
Una rentabilidad superior de la deuda estadounidense puede atraer capital hacia el dólar. Una crisis financiera también puede fortalecerlo por su condición de activo líquido internacional. Sin embargo, un deterioro de la confianza fiscal estadounidense podría producir movimientos diferentes.
Para Europa, la combinación de tipos elevados y volatilidad cambiaria introduce una dificultad adicional.
Un euro más débil puede encarecer las importaciones denominadas en dólares, especialmente energía y materias primas. Ese incremento puede trasladarse a la inflación y reducir el margen del BCE para suavizar sus condiciones monetarias.
Un euro más fuerte, por el contrario, puede aliviar ciertos costes importados y dificultar las exportaciones fuera de la zona euro.
Las consecuencias dependerán de cada sector.
Lo esencial es que el precio del dinero y el precio de las divisas no son dos fenómenos independientes. Ambos reflejan expectativas de inflación, crecimiento, riesgo y movimientos internacionales de capital.
Y cuando esas variables cambian de forma simultánea, pueden alterar los costes de producción y financiación incluso sin que exista una modificación significativa de la demanda final de los productos industriales.
El FMI identifica una nueva vulnerabilidad financiera
El informe de estabilidad financiera mundial publicado por el FMI este 13 de octubre aporta una perspectiva especialmente relevante.
La institución señala que los mercados han resistido mejor de lo esperado las perturbaciones económicas y geopolíticas, apoyados en los beneficios empresariales y el optimismo tecnológico.
Pero esa resistencia convive con riesgos de valoración y financiación.
Athanasios Vamvakidis, responsable adjunto de división del Departamento de Mercados Monetarios y de Capital del FMI, identifica tres posibles desencadenantes de tensiones: una corrección de las expectativas relacionadas con la IA, el incremento de las rentabilidades de la deuda soberana y los incidentes cibernéticos.
La advertencia no se limita a los bancos.
Aseguradoras, fondos de pensiones, entidades de crédito privado y fondos de inversión mantienen exposiciones que pueden amplificar las perturbaciones cuando coinciden pérdidas, necesidades de liquidez y operaciones apalancadas.
Es una diferencia fundamental respecto a la forma en que normalmente interpretamos los riesgos financieros.
La preocupación no tiene por qué comenzar con un banco insolvente. Puede originarse en una pérdida de valor de determinados activos, una dificultad para refinanciar deuda o la necesidad de vender posiciones para cumplir obligaciones financieras.
Y las consecuencias pueden extenderse a sectores que nunca participaron directamente en la financiación de la inteligencia artificial.
El resultado sería una transmisión desde el mercado de capitales hacia las condiciones generales de crédito.
No es el escenario central inevitable. Es una vulnerabilidad que aumenta la importancia de vigilar cómo se financia la expansión tecnológica.
El coste del dinero vuelve a decidir qué inversiones son posibles
Para la industria europea, toda esta discusión tiene una consecuencia concreta: el coste del capital puede convertirse en una restricción tan importante como el precio de la energía o la disponibilidad de determinados materiales.
Supongamos que una empresa evalúa automatizar una línea de producción. El proyecto exige una inversión inicial elevada y promete ahorros durante diez años.
Si el coste de financiación aumenta, el valor actual de esos ahorros futuros disminuye. Una operación económicamente atractiva bajo las condiciones anteriores puede dejar de cumplir los criterios de rentabilidad de la empresa.
El problema puede aparecer también de forma indirecta.
Un proveedor con márgenes reducidos y un elevado volumen de deuda a refinanciar puede afrontar tensiones aunque sus pedidos se mantengan estables. Un cliente puede retrasar inversiones porque su coste financiero ha aumentado. Una compañía puede necesitar más circulante para soportar mayores inventarios o plazos de cobro.
Las cadenas de suministro transmiten también riesgos financieros.
Y Europa afronta una dificultad adicional.
Un análisis del BCE publicado el 2 de octubre mostraba que alrededor del 72% de las empresas europeas encuestadas prevén financiar sus inversiones en IA mediante recursos propios. Solo una minoría contempla acudir a financiación bancaria, capital riesgo o bonos.
El dato refleja tanto prudencia financiera como limitaciones estructurales: Europa dispone de menos instrumentos para financiar determinados activos intangibles que Estados Unidos.
La ironía es notable.
Los mercados europeos están contribuyendo a financiar centros de datos estadounidenses mientras muchas empresas europeas siguen encontrando dificultades para captar recursos externos destinados a su propia transformación tecnológica.
No significa que esos mercados estén funcionando incorrectamente. Significa que la capacidad de atraer financiación se está convirtiendo en una ventaja competitiva de primer orden.
La pregunta que deja abierta esta nueva guerra por el dinero
La economía mundial puede sostener importantes necesidades de inversión si consigue generar suficientes beneficios, ahorro y productividad.
La inteligencia artificial podría contribuir a ese resultado.
Pero también es posible que una parte del capital comprometido no encuentre los ingresos esperados, que la inflación obligue a mantener tipos elevados o que los inversores exijan mayores primas por financiar gobiernos y empresas.
Las tres circunstancias no tendrían por qué producirse simultáneamente. Si coincidieran, sus efectos serían mucho más exigentes.
El verdadero desafío para las empresas no consiste en anticipar una cifra exacta para el bono estadounidense o el euro.
Consiste en comprender qué ocurriría con sus decisiones de inversión, su estructura financiera y sus proveedores si las condiciones de financiación permanecieran restrictivas durante más tiempo del previsto.
En los dos primeros capítulos hemos analizado cómo cambia el tablero mundial y por qué la inteligencia artificial puede transformar la economía sin garantizar la rentabilidad de todas sus inversiones.
Este tercero introduce una cuestión que afecta al conjunto del sistema: quién financiará esa transformación, a qué precio y qué actividades podrían quedar desplazadas si el capital exige una remuneración cada vez mayor.
La respuesta nos conduce directamente a Europa.
Porque la rivalidad entre Estados Unidos y China no se resolverá únicamente con mejores tecnologías. También dependerá de quién pueda financiarlas, industrializarlas y convertirlas en productividad.
Y esa es precisamente la cuestión que Europa todavía necesita resolver.
Próximo capítulo
IV. Europa ante la nueva geoeconomía: el precio de seguir compitiendo
¿Puede Europa sostener una industria avanzada cuando compite simultáneamente con la capacidad financiera estadounidense, la escala manufacturera china y un entorno de energía y financiación más exigentes?
El capítulo final conectará los tres análisis anteriores con las decisiones empresariales: inversión, productividad, energía, compras, financiación, seguridad de suministro y adaptación estratégica.
Fuentes y lecturas de referencia
Finanzas públicas y estabilidad financiera
Fondo Monetario Internacional — Global Financial Stability Report, octubre de 2026. Presentación del 13 de octubre. Riesgos asociados a la inversión en IA, los bonos soberanos y los intermediarios financieros.
Consultar presentación y declaraciones del FMI
FMI — Fiscal Monitor: Fiscal Policy under Pressure, abril de 2026. Trayectoria de deuda pública mundial, refinanciación y presiones sobre los presupuestos.
Financial Times — Ryan Avent, Crowding out pits sovereigns against AI, 8 de octubre de 2026. Competencia por capital, inversión tecnológica y financiación soberana.
Financial Times — Why are bond yields so high?, 7 de octubre de 2026. Interpretaciones alternativas del aumento de las rentabilidades soberanas.
Deuda tecnológica y crédito empresarial
Banco Central Europeo — Big tech, big debt: when US tech giants tap the euro area bond market, 31 de agosto de 2026. Emisiones tecnológicas en euros, primas de riesgo y posible desplazamiento de otros emisores.
Consultar investigación del BCE
Financial Times — AI borrowing slows as investors grow wary of debt binge, 11 de octubre de 2026. Evolución de las emisiones de deuda tecnológica y cambio de percepción de los inversores.
Reuters — Facing funding barriers, euro zone firms use own cash for AI, ECB blog says, 2 de octubre de 2026. Financiación empresarial europea y dificultades para movilizar capital externo.
Japón, ahorro mundial y divisas
Banco de Pagos Internacionales — Monetary policy transmission to exchange rates: the role of currency carry trades, mayo de 2026. Transmisión monetaria, apalancamiento y movimientos cambiarios.
BIS — Foreign institutional investors, monetary policy, and reaching for yield. Efectos de la cobertura cambiaria sobre la inversión internacional en deuda denominada en dólares.
Reuters — Japan’s bond ‘falling knife’ stalls repatriation rush, 25 de septiembre de 2026. Evolución del ahorro institucional japonés y obstáculos a una repatriación acelerada.
Análisis complementarios
El País — La financiación del Estado y la fiebre de la IA, 11 de octubre de 2026. Necesidades públicas de financiación y posibles efectos macroeconómicos de la inversión tecnológica.
Cinco Días — Dinero para todo, pero ¿a qué precio?, 13 de octubre de 2026. Rentabilidades soberanas, inflación y presión sobre las finanzas públicas.