 EN
 ES
 EU
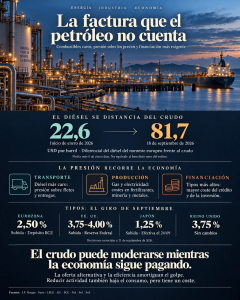
J.P. Morgan plantea una posibilidad incómoda: una crisis energética prolongada puede convivir con un petróleo relativamente contenido porque empresas y hogares terminan consumiendo menos. Mientras tanto, los diferenciales del diésel se disparan y varios bancos centrales vuelven a subir tipos. La presión llega a la industria por dos vías simultáneas: producir cuesta más y financiarse también.
Las claves, en un minuto
🔴 El crudo cuenta solo una parte de la historia. El diferencial europeo del diésel frente al petróleo ha pasado de unos 23 dólares por barril al comenzar el año a cerca de 82 en septiembre. El combustible que mueve mercancías añade una presión propia.
🟠 La crisis empieza a prolongarse a través del crédito. Las subidas de tipos en Estados Unidos, la eurozona y Japón reflejan preocupación por la persistencia de la inflación, aunque las circunstancias y respuestas difieren entre economías.
🟢 Hay mecanismos de adaptación, pero tienen costes distintos. Más producción, rutas alternativas y eficiencia pueden aliviar la escasez. Reducir consumo porque una actividad deja de ser rentable también equilibra el mercado, pero deteriora la economía.
Cuando el barril deja de explicar la factura
Una empresa puede leer que el petróleo se modera y recibir, ese mismo día, un recargo de transporte y una financiación más cara. La aparente contradicción resume el momento energético.
Entre la cotización del Brent y el coste de fabricar una pieza intervienen refinerías, barcos, contratos eléctricos, materias primas y crédito. Las tensiones pueden desplazarse de un eslabón a otro y permanecer incluso cuando el barril deja de marcar máximos.
Ese es uno de los argumentos más relevantes del equipo de materias primas de J.P. Morgan, encabezado por Natasha Kaneva. Sus análisis cuestionan la expectativa de que el conflicto con Irán sea una interrupción transitoria cuya solución siempre está a unos meses de distancia.
El banco contempla que una crisis larga pueda mantener el petróleo relativamente contenido gracias a la producción exterior a Oriente Medio, las rutas alternativas y, sobre todo, el ajuste del consumo.
En su ejercicio de conflicto prolongado, sitúa el Brent medio de 2027 en 87 dólares y la demanda mundial en 101,6 millones de barriles diarios: 6,6 millones menos que en su previsión anterior a la guerra. Son hipótesis de un escenario, no un desenlace asegurado.
La conclusión merece atención: la ausencia de una escalada ilimitada del petróleo no garantiza que la economía haya superado el golpe.
La alarma está en el diésel
El mercado del refino permite observar dónde se concentra parte de esa presión.
El crack spread mide la diferencia entre el precio de un producto refinado y el del crudo de referencia, expresados en unidades comparables. Un diferencial mayor indica que el combustible se encarece respecto a su materia prima. No equivale al beneficio neto de la refinería: quedan costes de energía, operación, transporte y otras partidas.
La serie publicada por Neste, con datos de LSEG, muestra cómo el diferencial del diésel del noroeste europeo pasa de 22,6 dólares por barril al comenzar enero a 81,7 el 18 de septiembre. Llegó a superar los 90 durante el mes. Neste, datos de mercado.
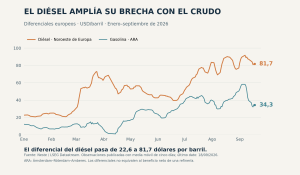
Serie publicada con media móvil de cinco días. El gráfico compara diferenciales frente al crudo, no los precios absolutos de los combustibles.
La tensión también aparece en Asia: Reuters recogió que el diferencial del diésel de bajo contenido en azufre superó los 87 dólares por barril, frente a unos 22 antes del conflicto. Son referencias regionales distintas, pero ambas señalan un fuerte encarecimiento relativo del producto. Reuters, mercado asiático del diésel.
La Agencia Internacional de la Energía aporta la explicación física: las dificultades de exportación del Golfo y las alteraciones del refino ruso restringen los productos disponibles. Su informe de septiembre calcula que las exportaciones netas conjuntas de diésel y gasóleo de ambas zonas fueron en agosto 1,6 millones de barriles diarios inferiores a las de febrero. AIE, informe del mercado petrolero.
El incentivo para producir más combustible aumenta. Pero una refinería necesita crudo, capacidad operativa y una ruta para entregar el producto. Un margen elevado puede persistir cuando alguno de esos elementos falla.
Para la industria, la consecuencia es directa: cubrir o vigilar el Brent no elimina toda la exposición al combustible que realmente utiliza.
De los camiones a los fertilizantes y los metales
El primer impacto aparece en el transporte. El diésel alimenta camiones, maquinaria agrícola y equipos de obra; su encarecimiento puede trasladarse a recargos logísticos o reducir el margen del operador.
Después, la presión recorre las cadenas productivas.
En los fertilizantes nitrogenados, el gas natural tiene una doble función: proporciona energía y sirve como materia prima para obtener el hidrógeno utilizado en el amoniaco. La AIE identifica esa dependencia como un factor esencial de la localización y competitividad de la producción. Por eso, mirar únicamente el petróleo deja fuera una parte decisiva del coste agrícola. AIE, tecnología y producción de amoniaco.
En minería, el combustible y la electricidad afectan a la extracción, el movimiento de materiales y su tratamiento. En los metales, la exposición depende del proceso: la electricidad resulta especialmente relevante para el aluminio y los hornos eléctricos; otros procesos incorporan carbón, coque o gas.
El efecto económico tampoco es uniforme. Una energía más cara eleva costes, pero una desaceleración puede reducir la demanda y presionar a la baja el precio de venta del metal. El productor puede quedar atrapado entre ambas fuerzas.
Lo mismo sucede en la industria transformadora: una factura mayor puede trasladarse al cliente, absorberse en el margen o provocar una reducción de actividad. La competencia, los contratos y la cartera de pedidos determinan cuánto puede hacer cada empresa.
Los bancos centrales reciben la segunda factura
La energía también condiciona el precio del dinero.
Las decisiones recientes muestran un endurecimiento en varias grandes economías, aunque no una respuesta universal:
| Economía | Movimiento reciente | Tipo de referencia |
|---|---|---|
| Eurozona | Subida de 0,25 puntos; efectiva desde el 16 de septiembre | 2,50 % — facilidad de depósito |
| Estados Unidos | Subida de 0,25 puntos, aprobada el 16 de septiembre | 3,75–4,00 % |
| Japón | Subida de 0,25 puntos, aprobada el 18; efectiva el 24 de septiembre | 1,25 % |
| Reino Unido | Mantenimiento; tres de los nueve miembros preferían subir | 3,75 % |
Fuentes: BCE, Reserva Federal, Banco de Japón y Banco de Inglaterra. Situación comprobada a 21 de septiembre de 2026.
Estas decisiones son compatibles con una preocupación creciente por la energía cara durante más tiempo. Pero no constituyen, por sí solas, una previsión sobre el petróleo: también responden a salarios, demanda interna, tipos de cambio y expectativas de inflación.
Neel Kashkari, presidente de la Reserva Federal de Minneapolis, ha subrayado que la inflación estadounidense se extiende más allá de la energía y los alimentos, especialmente hacia los servicios. Su argumento para endurecer la política monetaria se apoya en esa amplitud del problema. Reuters, declaraciones de Kashkari.
El Banco de Japón, por su parte, menciona conjuntamente petróleo caro, depreciación del yen y transmisión de aumentos salariales a precios. El riesgo que describe es que las presiones iniciales se incorporen a las decisiones cotidianas de las empresas. Banco de Japón, decisión de septiembre.
El desacuerdo: cuánto frenar una economía que ya paga más
El debate británico muestra el dilema con especial claridad.
Catherine Mann, Megan Greene y Huw Pill defendieron una subida preventiva ante el riesgo de que la persistencia energética afecte a las expectativas y a la siguiente ronda salarial. Swati Dhingra y Alan Taylor concedieron más importancia a la debilidad económica, al traslado limitado de costes observado y al carácter restrictivo de los tipos existentes.
Las actas reconocen que todavía hay poca evidencia de efectos de segunda ronda, aunque el riesgo aumenta cuanto más dure la perturbación. Banco de Inglaterra, actas de septiembre.
Ambas posiciones responden a un problema real. Un banco central no puede reparar una refinería ni abrir una ruta marítima. Puede moderar demanda y crédito para evitar que el encarecimiento inicial se convierta en una inflación persistente. Pero hacerlo añade presión a empresas que ya soportan costes elevados.
Además, una energía que permanece cara no genera indefinidamente la misma tasa de inflación: el efecto interanual puede desaparecer si el precio deja de subir. La preocupación está en los aumentos sucesivos y en su propagación hacia otros precios y salarios.
La doble presión sobre la inversión
Para una empresa, la combinación puede ser especialmente exigente.
Comprar el mismo volumen de materiales requiere más dinero. Si también se encarece financiar existencias y cobrar a plazo, aumenta el coste de sostener la actividad. Las inversiones deben superar una rentabilidad exigida mayor, mientras algunos clientes aplazan compras.
Aparece una tensión adicional: la eficiencia y la electrificación pueden reducir exposición a los combustibles, pero necesitan capital precisamente cuando financiarse cuesta más.
J.P. Morgan acierta al señalar que el sistema dispone de mecanismos de adaptación. La cuestión es qué parte procede de producir mejor y qué parte de renunciar a producir.
Esa diferencia separa una recuperación saludable de un equilibrio alcanzado mediante menos actividad. El final de la crisis habrá que buscarlo también en las facturas, los márgenes y las decisiones de inversión, además de en la cotización del barril.
Fuentes y gráfico
- J.P. Morgan — Oil Markets Weekly. Análisis de septiembre de 2026 facilitados en capturas. Las cifras del escenario prolongado proceden del documento del 9 de septiembre; no se ha localizado un enlace público verificable.
- Neste / LSEG — Diferenciales europeos de gasolina y diésel. Datos y gráficos originales. Descargar .
- Reuters — Diferencial del diésel asiático, 16 de septiembre. Consultar información.
- AIE — Oil Market Report, September 2026. Consultar análisis.
- AIE — Ammonia Technology Roadmap. Referencia técnica sobre gas y fertilizantes. Consultar documento.
- Bancos centrales — Decisiones y debate monetario. BCE, Reserva Federal, Banco de Japón y Banco de Inglaterra.
- Reuters — Declaraciones de Neel Kashkari sobre inflación. Consultar información.
Foto: chromatograph-DtR9muktZy0-unsplash