 EN
 ES
 EU
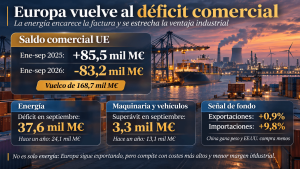
Europa ha pasado de un superávit comercial de 85.500 millones de euros a un déficit de 83.200 millones en apenas un año. El encarecimiento de la energía explica buena parte del deterioro, pero los últimos datos de Eurostat revelan algo más preocupante: el excedente europeo en maquinaria y vehículos se está reduciendo, China gana terreno y las exportaciones a Estados Unidos retroceden. No estamos ante un desplome general de la industria europea, sino ante una transformación de las condiciones en las que compite. Una señal relevante para las empresas industriales que deben decidir dónde producir, qué comprar y en qué mercados invertir durante 2027.
Las tres claves
🔴 Un giro de 168.700 millones de euros. La balanza comercial de bienes de la UE pasó de un superávit de 85.500 millones entre enero y septiembre de 2025 a un déficit de 83.200 millones en el mismo periodo de 2026.
🟡 La industria pierde parte de su colchón comercial. En septiembre, el superávit europeo en maquinaria y vehículos se redujo de 13.100 a 3.300 millones de euros. Las exportaciones crecieron, pero las importaciones aumentaron mucho más deprisa.
🟢 Europa mantiene fortalezas industriales. Las exportaciones totales siguen creciendo y conserva ventajas en numerosas actividades de alto valor añadido. El desafío consiste en sostenerlas frente a la energía cara, la transformación tecnológica y una competencia internacional cada vez más intensa.
El dato que revela un cambio de época
Durante años, Europa ha financiado buena parte de su dependencia energética mediante una poderosa capacidad exportadora.
Compraba petróleo, gas y materias primas en el exterior, pero compensaba esa factura vendiendo maquinaria, automóviles, productos químicos y bienes industriales de elevado valor añadido.
Ese equilibrio se está deteriorando.
El 13 de noviembre, Eurostat publicó que las exportaciones de mercancías de la Unión Europea alcanzaron 2,009 billones de euros entre enero y septiembre de 2026. Las importaciones ascendieron a 2,092 billones.
El resultado fue un déficit de 83.200 millones de euros, frente al superávit de 85.500 millones registrado un año antes.
La magnitud del cambio resulta extraordinaria, pero también importa comprender cómo se ha producido.
Las exportaciones aumentaron un 0,9%, mientras las importaciones crecieron un 9,8%.
Europa no ha dejado de exportar. Lo que ocurre es que necesita gastar considerablemente más en adquirir productos del exterior para mantener su actividad económica.
Las cifras corresponden al comercio de bienes con países no pertenecientes a la UE, medido en euros corrientes. No incluyen servicios y, por sí solas, no permiten distinguir completamente entre mayores precios y mayores volúmenes.
Pero el desglose sectorial ofrece señales que merecen atención.
La energía explica una parte fundamental, pero no toda la historia
En septiembre, el déficit comercial energético de la UE alcanzó los 37.600 millones de euros, frente a los 24.100 millones del mismo mes de 2025.
El deterioro fue de 13.500 millones.
Durante ese mes, el conjunto de la balanza comercial europea empeoró 28.200 millones respecto al año anterior. Por tanto, el encarecimiento neto de la factura energética explica aproximadamente el 48% de esa variación.
No significa que Europa haya consumido un 48% más de energía. El saldo comercial combina precios, cantidades y composición de las importaciones y exportaciones.
La diferencia es especialmente relevante en 2026, cuando los conflictos de Oriente Medio han disparado temporalmente las cotizaciones del petróleo y del gas.
Pero las consecuencias van más allá del coste de importar combustibles.
El gas encarece la producción química, los fertilizantes, el vidrio y determinadas actividades metalúrgicas. La electricidad transmite parte de esa presión a una gama mucho más amplia de fabricantes.
Y el transporte incorpora los costes de combustibles, seguros y rutas alteradas por las tensiones geopolíticas.
En un análisis publicado en abril, los economistas de ING advertían de que el tradicional modelo exportador europeo afrontaba una presión simultánea de carácter coyuntural y estructural: energía más cara, competencia china y cambios en las relaciones comerciales con Estados Unidos.
La guerra de Oriente Medio puede explicar parte del deterioro inmediato. Pero una recuperación de los precios energéticos no resolvería necesariamente todos los problemas de competitividad que aparecen detrás de las cifras.
La segunda alarma está en las fábricas
Hay un dato de Eurostat que resulta especialmente significativo.
En septiembre de 2025, la Unión Europea registraba un superávit comercial de 13.100 millones de euros en maquinaria y vehículos.
Un año después, ese excedente se había reducido a apenas 3.300 millones.
La explicación no es que Europa haya dejado de vender estos productos.
Sus exportaciones aumentaron un 8%, hasta alcanzar 95.600 millones de euros.
Pero las importaciones crecieron un 22,5%, hasta 92.300 millones.
Esta distinción es fundamental: la industria europea continúa encontrando compradores internacionales, mientras los fabricantes extranjeros ganan presencia en su propio mercado.
La industria química presenta otra señal de debilidad. Sus exportaciones cayeron un 13,5% en septiembre y su superávit se redujo desde 26.000 hasta 19.000 millones de euros.
El automóvil permite observar con mayor detalle lo que está ocurriendo.
Según ACEA, durante el primer semestre de 2026 las importaciones europeas de vehículos aumentaron un 15,6% en valor, mientras las exportaciones disminuyeron un 12%. El superávit comercial automovilístico cayó un 34,2%, hasta 28.700 millones de euros.
Las importaciones de vehículos procedentes de China aumentaron un 70,5% en valor.
No todos los segmentos industriales están evolucionando de la misma manera, pero aparece una tendencia que merece atención.
Europa sigue siendo una gran potencia exportadora, aunque cada vez tiene que competir más intensamente para conservar las ventajas que antes parecían consolidadas.
Estados Unidos compra menos; China vende más
La evolución de los principales socios comerciales añade una dimensión geopolítica.
En septiembre, las exportaciones de la UE a Estados Unidos retrocedieron un 10,6% respecto al mismo mes del año anterior.
Las importaciones desde Estados Unidos, por el contrario, aumentaron un 14,7%.
Como resultado, el superávit europeo con ese país se redujo desde 21.300 hasta 10.900 millones de euros.
Es demasiado pronto para atribuir toda esta evolución a los aranceles: intervienen también la demanda, los tipos de cambio, los precios energéticos y la composición de las mercancías.
Pero los datos muestran que el mercado estadounidense está cambiando las condiciones comerciales de las empresas europeas.
China presenta el movimiento contrario.
Las importaciones europeas procedentes de China crecieron un 12,2% en septiembre, mientras las exportaciones hacia ese país descendieron un 1,4%.
El déficit bilateral aumentó desde 35.200 hasta 41.700 millones de euros en un solo mes.
David Born, director del Roland Berger Institute, considera que esta evolución responde principalmente a factores estructurales de la economía china, no simplemente al desvío de mercancías provocado por los aranceles estadounidenses.
Su argumento es que la debilidad de la demanda interna y la expansión de la capacidad manufacturera están impulsando a las empresas chinas a buscar mercados exteriores.
La investigación del Banco Central Europeo introduce una precisión importante.
Los economistas Julien Le Roux y Tajda Spital encontraron efectos estadísticamente significativos de desviación comercial hacia África y el sudeste asiático tras los aranceles estadounidenses de 2025, pero no una desviación generalizada y estadísticamente significativa hacia la eurozona.
Por tanto, el aumento de las exportaciones chinas a Europa no puede explicarse exclusivamente porque Estados Unidos haya cerrado parcialmente su mercado.
La competitividad china también responde a economías de escala, integración de proveedores, productividad, tecnología y capacidad para fabricar a costes que numerosos competidores europeos tienen dificultades para igualar.
Esta es posiblemente una de las conclusiones más relevantes: la presión competitiva china no desaparecerá automáticamente aunque Washington y Pekín reduzcan sus tensiones comerciales.
¿Está Europa entrando en una nueva crisis industrial?
Los análisis disponibles ofrecen interpretaciones distintas.
ING considera que el superávit comercial europeo afronta una amenaza estructural. El modelo basado en exportaciones industriales competitivas y acceso a insumos relativamente baratos está cambiando.
Roland Berger comparte la preocupación por la competencia china, pero insiste en que Europa debe responder tanto con mejores condiciones industriales como con innovación y cooperación tecnológica. Limitar importaciones no resolvería por sí solo la diferencia de productividad.
BusinessEurope aporta una perspectiva menos pesimista.
En sus previsiones del 12 de noviembre, la organización empresarial mantiene una estimación de crecimiento del PIB del 1,4% para la UE en 2026 y 2027, apoyada principalmente en la demanda interna.
Pero también advierte de que la persistencia de la energía cara y las dificultades para invertir pueden debilitar la competitividad futura.
La asociación ha rebajado su previsión de crecimiento de la inversión europea para 2026 desde el 2,8% al 2%.
Esta combinación resulta reveladora.
Una economía puede seguir creciendo mientras pierde capacidad para competir en determinados sectores industriales.
Además, el déficit comercial de mercancías no equivale automáticamente a un déficit exterior de toda la economía: Europa conserva una importante actividad exportadora de servicios.
El riesgo reside en que algunas de sus capacidades manufactureras de mayor valor añadido pierdan peso antes de que aparezcan actividades capaces de sustituirlas.
Qué debería observar una empresa industrial en 2027
Para las empresas industriales vascas, estos cambios pueden tener consecuencias en tres ámbitos.
El primero es el acceso a los mercados.
Estados Unidos sigue ofreciendo enormes oportunidades, pero las nuevas condiciones arancelarias, los requisitos de contenido local y las decisiones de implantación productiva pueden modificar la rentabilidad de determinadas exportaciones.
El segundo es la estructura de costes.
El diferencial energético con Estados Unidos y otros competidores afecta a materiales, productos intermedios y procesos intensivos en energía. Una empresa puede mantener su competitividad comercial y perder margen porque sus suministros se encarecen más rápidamente que sus precios de venta.
El tercero es la transformación de sus proveedores y competidores.
La expansión industrial china permite acceder a tecnologías y componentes competitivos, pero también puede desplazar a fabricantes europeos y aumentar determinadas dependencias de suministro.
No existe una respuesta única.
Comprar en el exterior puede mejorar los costes y facilitar el acceso a nuevas tecnologías. Producir localmente puede aportar flexibilidad, proximidad y mayor control sobre procesos estratégicos.
La cuestión será identificar dónde conviene aprovechar la competencia internacional y dónde resulta fundamental preservar capacidades productivas difíciles de reconstruir.
Para ello habrá que observar conjuntamente la evolución de precios, productividad, demanda, energía, inversiones y origen de los suministros.
La balanza comercial es un indicador agregado, pero sus consecuencias se manifiestan en decisiones empresariales muy concretas.
Europa necesita algo más que recuperar el equilibrio comercial
El deterioro de 2026 puede moderarse si los precios energéticos retroceden y se normalizan determinadas relaciones comerciales.
Pero sería un error interpretar una recuperación futura del superávit como prueba de que todos los problemas han desaparecido.
La industria europea afronta simultáneamente una transformación tecnológica, una competencia internacional más exigente y unas condiciones energéticas que continúan siendo desfavorables para determinadas actividades.
El desafío no consiste en alcanzar cualquier superávit a cualquier precio. También importa qué productos exporta Europa, qué capacidades industriales conserva y cuánto valor añadido genera su producción.
Durante décadas, Europa ha compensado con su fortaleza manufacturera buena parte de lo que necesitaba comprar al exterior. Los datos de 2026 plantean una pregunta mucho más incómoda: ¿seguirá teniendo esa capacidad cuando la energía se estabilice y la nueva competencia industrial mundial termine de consolidarse?
Fuentes y documentación
- Eurostat (13/11/2026). Euro area international trade in goods deficit €10.3 bn; €16.8 bn deficit for EU. Datos de septiembre y acumulado enero-septiembre, desglose por productos y socios comerciales.
https://ec.europa.eu/eurostat/en/web/products-euro-indicators/w/6-13112026-bp - Eurostat (25/08/2026). EU imports of goods outpace exports in Q2 2026. Evolución trimestral del comercio exterior europeo.
https://ec.europa.eu/eurostat/web/products-eurostat-news/w/ddn-20260825-1 - ING Think (23/04/2026). The eurozone’s goods trade surplus is under structural threat. Análisis de los factores coyunturales y estructurales que afectan a las exportaciones europeas.
https://think.ing.com/downloads/pdf/article/the-eurozones-goods-surplus-is-under-structural-threat - Roland Berger — David Born (02/10/2026). China Shock 2.0: Why Europe’s trade deficit with China keeps widening. Análisis de la capacidad productiva china y la competencia industrial con Europa.
https://www.rolandberger.com/en/Insights/Publications/China-Shock-2.0-Why-Europe-s-trade-deficit-with-China-keeps-widening.html - Banco Central Europeo — Julien Le Roux y Tajda Spital (2026). Global trade redirection: tracking the role of trade diversion from US tariffs in Chinese export developments.
https://www.ecb.europa.eu/press/economic-bulletin/focus/2026/html/ecb.ebbox202601_01~fde39c8d00.ga.html - Banco Central Europeo (2026). Which countries are most vulnerable to the industrial rise of China? Mapping Europe’s uneven exposure.
https://www.ecb.europa.eu/press/economic-bulletin/focus/2026/html/ecb.ebbox202606_01~5db7b925ff.en.html - ACEA (12/10/2026). Economic and Market Report: Global and EU auto industry — First half of 2026. Producción, ventas y balanza comercial del automóvil europeo.
https://www.acea.auto/publication/economic-and-market-report-global-and-eu-auto-industry-first-half-of-2026/ - BusinessEurope (12/11/2026). Economic Outlook Autumn 2026: Short-term resilience masks inflationary and fiscal risks. Perspectivas de crecimiento, inflación e inversión industrial.
https://www.businesseurope.eu/publications/businesseurope-economic-outlook-autumn-2026-short-term-resilience-masks-inflationary-and-fiscal-risks/ - Comisión Europea (2026). Annual Single Market and Competitiveness Report. Competitividad, posición comercial internacional y condiciones de inversión.
https://eur-lex.europa.eu/legal-content/EN/TXT/?uri=COM:2026:46:FIN
Foto: sara-kurfess-untSDM2Hihg-unsplash