 EN
 ES
 EU
Cobre y zinc bajo presión, aluminio en busca de alivio y acero europeo atrapado entre demanda y costes. Las decisiones de compra para 2027 exigirán mirar más allá de las cotizaciones.
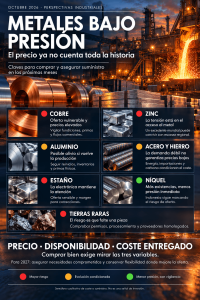
Un fabricante de equipos eléctricos, una empresa de galvanizado y un comprador de acero pueden estar viendo señales muy diferentes en sus mercados. Al terminar septiembre, el cobre mantiene buena parte de su avance anual, el zinc acumula una subida todavía mayor y el aluminio empieza a descontar una recuperación de la oferta. El níquel, mientras tanto, conserva abundantes existencias. Hablar de una subida general de «los metales» explica cada vez menos lo que está ocurriendo.
Para la industria europea, esa divergencia llega en un momento especialmente sensible: la preparación de presupuestos y contratos para 2027. La cuestión es cuánto puede subir o bajar cada materia prima, pero también dónde está disponible, quién puede transformarla y qué costes se añaden hasta que llega a fábrica.
La lectura de este otoño es que cada metal exige una estrategia distinta. Una demanda industrial moderada puede convivir con tensiones de suministro, y una corrección en bolsa puede tardar en traducirse en mejores ofertas comerciales.
Claves
El estaño, el zinc y el cobre lideran las subidas entre los metales analizados. En el cobre hay apoyo de la oferta y de la demanda eléctrica, pero los expertos discrepan sobre cuánto está ya incorporado al precio. El aluminio presenta más posibilidades de normalización, condicionadas por la recuperación productiva. El acero europeo continúa expuesto a costes energéticos, restricciones comerciales y carbono, incluso con una demanda débil. El níquel ofrece una situación más holgada, aunque depende mucho de las decisiones de Indonesia. Y las tierras raras recuerdan que un material de poco peso en la factura puede ser decisivo para mantener una línea de producción.
| Mercado | Lectura para los próximos meses |
|---|---|
| 🔴 Cobre | Precio elevado y sensibilidad a interrupciones y movimientos de inventarios |
| 🔴 Zinc | Tensión de disponibilidad occidental pese a un balance mundial menos restrictivo |
| 🔴 Estaño | Fuerte encarecimiento y mercado sensible a cambios de oferta |
| 🟠 Aluminio | Posible alivio si avanza la recuperación productiva |
| 🟠 Acero europeo | Demanda contenida con resistencia de costes y oferta regional |
| 🟢 Níquel | Existencias que amortiguan tensiones y riesgo de cambios en Indonesia |
| 🔴 Tierras raras para imanes | Dependencia del procesamiento y de los permisos de exportación |
Un año que ha separado los mercados
La comparación homogénea de precios muestra la magnitud de las diferencias. Entre el 31 de diciembre de 2025 y el 30 de septiembre de 2026, el estaño acumula un avance del 33%, el zinc del 23,8% y el cobre del 16%. El aluminio gana un 7,4%, mientras el níquel retrocede un 3,4%. [1]
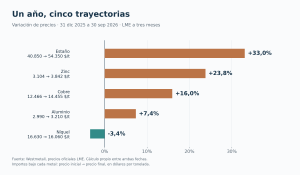
Precios oficiales LME a tres meses recogidos por Westmetall, en dólares por tonelada. Cálculo propio entre ambas fechas. Son referencias oficiales diarias, distintas de las cotizaciones intradía de la crónica de Reuters. No incluyen primas físicas, transformación, transporte ni el efecto del tipo de cambio. [1]
Estas cifras no describen una trayectoria lineal. En el aluminio, por ejemplo, la incertidumbre sobre Oriente Medio ha ido dando paso a expectativas de recuperación productiva. En el níquel, el entusiasmo inicial por las restricciones indonesias perdió fuerza al persistir la disponibilidad de metal refinado. El zinc ha sorprendido por la debilidad minera, mientras el cobre ha incorporado tanto problemas de abastecimiento como expectativas de acumulación estratégica. [3, 6, 7, 12]
El riesgo industrial depende de la combinación de oferta, transformación y acceso al material. La marcha de la economía mundial es solo una parte de la explicación.
El cobre llega caro y con razones para seguir bajo presión
El cobre ocupa el centro del debate porque conecta redes eléctricas, equipos, construcción y electrificación. A finales de septiembre se mueve alrededor de 14.400 dólares por tonelada, después de alcanzar un máximo intradía de 14.875 dólares el día 10. La crónica de Reuters sitúa su avance del tercer trimestre en el 7,9%. [2]
Las dificultades aparecen también antes de obtener el metal refinado. Raghav Jain, responsable de precios del cobre en Argus, advierte de que la escasez simultánea de concentrado y chatarra reduce las alternativas de abastecimiento de las fundiciones. Brian Peng, analista de CRU, estima una media de 14.500 dólares por tonelada para el cuarto trimestre, según Reuters. [4]
Ese escenario implica persistencia de precios altos, pero está lejos de ser una opinión unánime. Las previsiones publicadas por ING el 3 de septiembre sitúan la media del último trimestre en 13.700 dólares. En el extremo alcista, Daniel Ghali, responsable de análisis de metales de Deutsche Bank, plantea 10 dólares por libra —unos 22.046 dólares por tonelada— para el segundo trimestre de 2027, según The Wall Street Journal. Su argumento se centra en la acumulación de cobre en Estados Unidos y China y en la reducción del material accesible al resto del mercado. Son horizontes diferentes y ese último escenario no debe confundirse con un consenso. [3, 5]
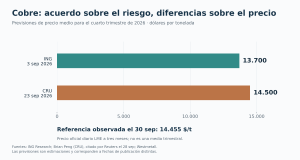
La discrepancia es útil. Hay bastante más acuerdo sobre la vulnerabilidad del suministro que sobre el precio que la industria debería pagar por protegerse de ella. Además, inventario registrado, reservas estratégicas y metal comercialmente disponible no son conceptos equivalentes. El descenso de existencias en una bolsa concreta tampoco basta para demostrar un déficit mundial.
Para los próximos meses, nuestra lectura es de precios elevados y oscilaciones importantes. La normalización de flujos comerciales, una demanda más débil o una recuperación de oferta permitirían correcciones; nuevas interrupciones aumentarían la presión. Cobre Panamá ilustra ambos lados: la recomendación de negociar una reactivación abre una posibilidad de oferta futura, pero todavía no equivale a un reinicio aprobado ni a toneladas disponibles inmediatamente. [17]
Para una empresa con pedidos firmes, esta combinación favorece valorar coberturas escalonadas ligadas al consumo comprometido. La conveniencia de cada cobertura dependerá del margen de esos pedidos, de las cláusulas de revisión y del coste financiero de mantener material.
El zinc revela una escasez que las cifras globales pueden ocultar
El zinc merece atención propia por su peso en el galvanizado y por la rapidez de su encarecimiento. El dato más revelador procede del International Lead and Zinc Study Group: la producción minera mundial cayó un 2,6% en el primer semestre. Sin embargo, el mercado de zinc refinado registró un excedente de 120.000 toneladas durante ese mismo periodo. [6]
No hay contradicción: se trata de etapas distintas de la cadena. La extracción puede debilitarse mientras las refinerías siguen produciendo con material previamente adquirido. Y un excedente mundial puede coexistir con dificultades regionales de acceso al metal.
Andy Home, columnista especializado de Reuters, interpreta la tensión de la LME como una advertencia sobre la dependencia occidental. Su análisis destaca la presión sobre las fundiciones por la falta de concentrados y sus reducidos ingresos de tratamiento, frente a la mayor capacidad china para sostener la producción. [7]
Richard Holtum, consejero delegado de Trafigura, aporta la perspectiva del operador industrial: Europa está perdiendo capacidad de procesamiento por la combinación de energía cara y márgenes insuficientes. Su defensa de medidas de apoyo procede de una empresa con intereses en esas instalaciones, pero plantea una cuestión relevante para los compradores: cerrar una fundición también reduce alternativas futuras de suministro. [8]
ING prevé una media de 3.800 dólares por tonelada en el cuarto trimestre y 3.650 en el segundo trimestre de 2027. Esa trayectoria permitiría cierta moderación, aunque desde niveles altos. Nuestra lectura es que la tensión puede aliviarse si mejora la llegada de metal al mercado occidental; mientras tanto, las primas y los plazos de los galvanizadores serán indicadores tan útiles como la cotización. [3]
El aluminio ofrece una vía de alivio condicionada
El aluminio presenta una historia diferente. Su avance anual es menor y el mercado empieza a incorporar una recuperación de oferta. Ewa Manthey, estratega de materias primas de ING, revisó en julio el déficit previsto para 2026 desde 1,8 hasta 1,2 millones de toneladas, apoyándose en la mejora de las operaciones de Oriente Medio y en una mayor producción china. Ese análisis contemplaba incluso un pequeño excedente en 2027 si continuaba la recuperación. [9]
La previsión de septiembre del banco sitúa el aluminio en una media de 3.100 dólares por tonelada en el cuarto trimestre y 2.900 en el segundo trimestre de 2027. Es una hipótesis de normalización que depende del cumplimiento de los reinicios productivos. Nuevos problemas energéticos o logísticos podrían alterarla. [3, 9]
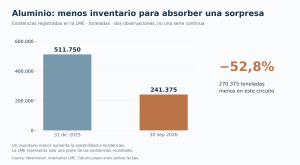
La prudencia tiene una base tangible: las existencias registradas de aluminio en la LME han bajado de 511.750 toneladas al cierre de 2025 a 241.375 el 30 de septiembre, aproximadamente un 53%. Es una medida parcial del inventario mundial, pero muestra un colchón reducido en ese circuito. [1]
Para extrusión, fundición y laminación, la traducción comercial exige separar la base LME de la prima física, la aleación, la transformación y la entrega. Dos proveedores pueden trasladar de forma distinta la misma caída del metal. El alivio relevante será el que aparezca en el coste final del producto comprado.
Acero y mineral de hierro siguen caminos que pueden divergir
El acero europeo combina una demanda todavía frágil con costes que dificultan abaratar el producto. EUROFER estimó en junio un crecimiento de solo el 0,4% del consumo aparente de acero de la UE en 2026. Axel Eggert, su director general, insistió en que una mejora modesta no equivalía a una recuperación sostenida de la industria. [10]
Los precios regionales muestran por qué una demanda débil no garantiza descensos continuos. La referencia de bobina laminada en caliente del norte de Europa publicada por Fastmarkets pasó de 710 euros por tonelada el 24 de julio a 755 el 2 de septiembre: alrededor de un 6,3% más. La información recogida por EUROMETAL vinculaba el repunte a menor disponibilidad y a la reactivación comercial posterior al verano. Es una referencia concreta, no un precio representativo de todos los aceros. [11]
La perspectiva global ofrece una recuperación contenida. Alfonso Hidalgo Calcerrada, economista jefe de UNESID y presidente del comité económico de worldsteel, describía en abril un mercado próximo a tocar suelo. La asociación proyectaba un crecimiento mundial del 0,3% en 2026 y del 2,2% en 2027. Pero ese escenario suponía una resolución del conflicto de Oriente Medio en junio y advertía de revisiones a la baja si se prolongaba. Esa condición limita su uso como previsión vigente sin ajustes. [13]
En el mineral de hierro, la nueva oferta introduce una fuerza distinta. David Cachot, director de análisis de hierro de Wood Mackenzie, considera Simandou el principal motor del crecimiento futuro del suministro marítimo, aunque anticipa una puesta en marcha irregular. Su estimación de abril contemplaba unos 16 millones de toneladas exportadas en 2026; debe leerse como previsión de aquella fecha, no como producción ya realizada. [14]
Nuestra lectura para el cierre del año es que el mineral puede encontrar presión por el aumento de oferta, mientras el acero europeo mantiene resistencia a bajar por energía, disponibilidad regional y condiciones de importación. El régimen definitivo del mecanismo europeo de ajuste de carbono en frontera, aplicable desde enero de 2026 a determinados productos, añade una variable a la comparación entre orígenes. Su efecto depende de las emisiones y del producto, no de un recargo uniforme sobre todo el acero. [15]
Comprar acero exige comparar calidad, origen, plazo y coste entregado. Una caída del mineral de hierro, por sí sola, no determina el precio de una chapa europea.
El níquel conserva un colchón de existencias
El níquel es el contrapunto entre los metales analizados: termina septiembre por debajo del cierre de 2025. Durante el año, Indonesia intentó restringir la oferta mediante cuotas y cambios regulatorios. ING explica que esas decisiones impulsaron inicialmente el precio, pero las expectativas de flexibilización y la abundancia de metal refinado debilitaron después el movimiento. El país concentra más del 60% de la extracción mundial. [12]
Andy Home señala que las existencias combinadas de la LME —incluidas las situadas fuera de warrant— y de Shanghái rondaban las 478.000 toneladas en septiembre. Su diagnóstico es que ese volumen permite absorber aumentos de demanda y dificulta que los recortes indonesios se traduzcan rápidamente en una subida sostenida. [16]
Para los próximos meses, nuestra valoración es de menor presión inmediata que en cobre o zinc, con riesgo de cambios bruscos si Indonesia altera de forma efectiva la producción. En acero inoxidable conviene comprobar cómo evoluciona el recargo de aleación y con qué desfase recoge el níquel. La cotización LME es relevante, pero no reproduce por sí sola el coste completo del inoxidable.
El estaño se gana un lugar entre los metales decisivos
El estaño representa menos toneladas que el acero o el aluminio, pero su subida del 33% hasta septiembre justifica atención en electrónica y soldadura. BMI, firma de Fitch Solutions, elevó en septiembre su previsión de precio medio anual a 51.000 dólares por tonelada. El análisis recogido por Mining Weekly combina demanda tecnológica y restricciones de oferta, aunque contempla cierta moderación en el cuarto trimestre. Una media anual no equivale a un objetivo para diciembre. [18]
Existe además un acontecimiento concreto para el otoño: la International Tin Association informó de una parada por mantenimiento en la fundición de Gejiu de Yunnan Tin, desde el 30 de septiembre y durante un máximo de 45 días. La propia información aclara que estaba incluida en la planificación anual y que no debería afectar significativamente al objetivo de producción del ejercicio. Presentarla como una pérdida extraordinaria de oferta exageraría su alcance. [19]
Nuestra lectura es que seguirá siendo un mercado sensible a incidencias y a cambios en la demanda electrónica, pero una subida tan intensa también deja espacio para correcciones. Para los compradores de soldaduras y componentes, conviene identificar la exposición real al estaño y la periodicidad con la que se revisan los precios.
Tierras raras cuando el riesgo es que falte una pieza
Las tierras raras merecen un tratamiento distinto: no existe una cotización única que represente todos sus elementos, calidades y aplicaciones. Para motores y otros equipos con imanes permanentes, importan el neodimio y el praseodimio, además del disprosio y el terbio en determinadas formulaciones. La dependencia relevante alcanza la separación, el refinado y la fabricación de imanes.
Shobhan Dhir y Tae-Yoon Kim, de la Agencia Internacional de la Energía, plantean en su análisis del 30 de septiembre que el coste adicional de diversificar debe entenderse como una prima de seguridad. Advierten de que la plena aplicación de los controles ampliados de exportación podría poner en riesgo actividades con ventas anuales de 6,5 billones de dólares fuera de China. Es una exposición potencial, no una pérdida prevista, y los controles ampliados se encuentran temporalmente suspendidos. [20]
La información de Benchmark Mineral Intelligence recogida por Reuters refuerza la idea de una transición lenta: pese al aumento de producción estadounidense de las dos tierras raras más utilizadas, las importaciones seguirán siendo necesarias durante años. Anunciar proyectos no equivale a disponer de material procesado y homologado para cada aplicación. [21]
En los próximos meses, nuestra prioridad de seguimiento serían los permisos, los plazos y la cualificación de proveedores. Una pequeña participación del imán en el coste del producto final no reduce su capacidad para detener la fabricación si no llega.
Lo que conviene observar antes de cerrar los contratos de 2027
La información más útil del trimestre será la que confirme cambios en el material disponible. En cobre, habrá que seguir la producción de las fundiciones, los flujos entre mercados y las primas físicas. En zinc, la recuperación minera y el abastecimiento occidental. En aluminio, el cumplimiento de los reinicios y la evolución de las primas. Para acero, la cartera de pedidos de las acerías y las condiciones efectivas de importación. En níquel, la producción real de Indonesia, además de sus anuncios. Y en tierras raras, los permisos y entregas verificadas.
El euro será otra variable transversal: un metal estable en dólares puede encarecerse para un comprador europeo si se deprecia la moneda. También conviene separar la necesidad de asegurar suministro del momento de fijar precio; según el contrato, ambas decisiones pueden tener calendarios distintos.
El criterio para los próximos meses será vincular cada decisión de compra a la exposición real de la empresa. Donde haya pedidos comprometidos y materiales difíciles de sustituir, proteger disponibilidad y margen puede justificar acuerdos más estables. Donde la oferta se normalice y existan alternativas homologadas, conservar flexibilidad tendrá valor. La combinación adecuada dependerá de cada producto, proveedor y plazo.
La lección de 2026 es que conocer la cotización ya no basta. Para entender el coste y el riesgo de los metales industriales hay que seguir el recorrido completo del material hasta la fábrica.
Fuentes
1. Westmetall. Series diarias oficiales LME a tres meses, 31 diciembre 2025 y 30 septiembre 2026: cobre, aluminio, zinc, níquel y estaño. En cada serie, seleccionar 2025 para el dato de partida.
2. Reuters, 30 septiembre 2026. Cobre y aluminio al cierre de septiembre.
3. ING Research, actualización de materias primas del 3 septiembre 2026. Previsiones trimestrales. Página dinámica consultada el 1 octubre 2026.
4. Reuters, 28 septiembre 2026. Producción china de cobre refinado y opiniones de Argus y CRU.
5. The Wall Street Journal, 28 septiembre 2026. Escenario de Daniel Ghali de Deutsche Bank.
6. ILZSG, 26 agosto 2026. Balance mundial de plomo y zinc del primer semestre.
7. Andy Home, Reuters, 2 septiembre 2026. Tensiones del zinc en la LME y riesgo de suministro occidental.
8. Richard Holtum, Trafigura, 7 mayo 2026. La importancia estratégica de las fundiciones europeas.
9. Ewa Manthey, ING, 10 julio 2026. Revisión de oferta y previsiones del aluminio.
10. EUROFER, 25 junio 2026. Perspectivas del mercado europeo de acero 2026–2027.
11. Fastmarkets, 28 julio 2026, y EUROMETAL, 3 septiembre 2026. Referencia HRC corregida del 24 julio y situación del mercado a comienzos de septiembre.
12. Ewa Manthey, ING, 30 junio 2026. Cuotas de Indonesia y evolución del níquel.
13. worldsteel, 14 abril 2026. Perspectivas de demanda 2026–2027 y condiciones del escenario.
14. David Cachot, Wood Mackenzie, 1 abril 2026. Simandou y el mercado del mineral de hierro.
15. Comisión Europea. Régimen definitivo del CBAM desde 2026.
16. Andy Home, Reuters, reproducido en The Jakarta Post, septiembre 2026. Restricciones indonesias y existencias de níquel.
17. Reuters, 30 septiembre 2026. Recomendaciones sobre la posible reactivación de Cobre Panamá.
18. Mining Weekly, 14 septiembre 2026. Previsión de BMI para el estaño.
19. International Tin Association, 28 septiembre 2026. Mantenimiento programado de Yunnan Tin.
20. Shobhan Dhir y Tae-Yoon Kim, AIE, 30 septiembre 2026. Diversificación y prima de seguridad mineral.
21. Reuters, 24 septiembre 2026. Dependencia de tierras raras y estimaciones de Benchmark Mineral Intelligence.
Foto: morteza-mohammadi-1ZOxcscR_uI-unsplash