 EN
 ES
 EU
Una empresa puede tener varios proveedores, comprar en diferentes países y considerar diversificada su cadena de suministro. Sin embargo, todos ellos podrían depender del mismo fabricante de chips, de una única planta química o de un mineral procesado en un solo país. Un nuevo estudio de McKinsey Global Institute revela que aproximadamente una cuarta parte de las importaciones mundiales analizadas presenta vulnerabilidades comerciales superpuestas. La investigación, contrastada con trabajos del FMI y la OCDE, plantea una cuestión fundamental para los departamentos de Compras: no se trata de eliminar todas las dependencias, sino de identificar cuáles pueden detener realmente la producción y cómo protegerse sin sacrificar innecesariamente la competitividad.
Las tres claves
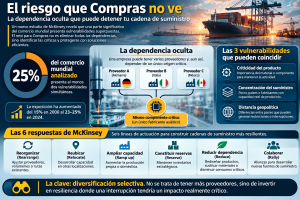
🟢 El riesgo puede identificarse. McKinsey analiza 19 billones de dólares de importaciones mundiales y detecta que aproximadamente el 25% presenta al menos dos vulnerabilidades: criticidad del producto, concentración de proveedores o distancia geopolítica.
🟡 Tener varios proveedores no garantiza diversificación. Las dependencias pueden encontrarse dos o tres niveles más atrás, en fabricantes de componentes, procesadores de materiales o rutas logísticas compartidas.
🔴 La resiliencia también tiene un coste. El FMI y la OCDE advierten de que relocalizar o diversificar indiscriminadamente puede reducir la eficiencia sin mejorar necesariamente la seguridad del suministro.
Una empresa puede tener cinco proveedores y depender de una sola fábrica
Imaginemos un fabricante industrial europeo que adquiere componentes electrónicos a tres proveedores diferentes: uno alemán, otro italiano y un tercero ubicado en México.
Los contratos están repartidos, las condiciones comerciales son competitivas y ninguno de los tres suministradores concentra una participación excesiva en las compras.
Sobre el papel, la empresa dispone de una cadena de suministro diversificada.
Pero los tres fabricantes utilizan un mismo semiconductor, producido por una única empresa asiática.
Si esa instalación interrumpe su actividad, los tres proveedores podrían dejar de entregar simultáneamente.
La empresa había diversificado sus contratos, pero no había eliminado su verdadera dependencia.
El ejemplo es hipotético, pero describe uno de los problemas centrales identificados por McKinsey Global Institute en su nuevo informe The Achilles’ Heel of Global Trade, publicado el 12 de noviembre.
Sus investigadores han examinado 19 billones de dólares de importaciones mundiales correspondientes a 2024, excluyendo el comercio interno entre los 30 países de su agrupación europea.
La conclusión resulta significativa: aproximadamente una cuarta parte del valor analizado presenta al menos dos vulnerabilidades comerciales simultáneas.
El porcentaje más preciso de su serie histórica es del 23% en 2024, frente al 15% en el año 2000.
Es decir, la exposición comercial ha aumentado durante las últimas dos décadas, a pesar de que las empresas disponen de tecnologías, sistemas de información y capacidades logísticas considerablemente más avanzadas.
La globalización ha permitido construir cadenas de suministro extraordinariamente eficientes, pero algunas de sus dependencias esenciales siguen ocultas detrás de varios niveles de proveedores.
Las tres vulnerabilidades que pueden coincidir en una misma compra
McKinsey identifica tres dimensiones.
La primera es la criticidad del producto: hasta qué punto un material o componente resulta fundamental para mantener determinadas actividades económicas.
No es necesariamente el producto más caro. Puede ser un material de escaso valor unitario cuya ausencia impida fabricar o entregar un equipo mucho más valioso.
La segunda es la concentración del suministro: cuántos países o fabricantes disponen realmente de capacidad para producirlo en las condiciones requeridas.
La tercera es la distancia geopolítica, entendida como la divergencia entre las posiciones de los países que mantienen relaciones comerciales. No equivale a la distancia física, aunque ambas pueden generar riesgos diferentes.
El estudio considera especialmente expuestos los intercambios en los que coinciden al menos dos de estas tres circunstancias.
Aproximadamente el 4% de las importaciones analizadas reúne las tres simultáneamente.
Entre los ejemplos aparecen determinados semiconductores, imanes permanentes de tierras raras y productos electrónicos.
En la agrupación de 30 economías europeas utilizada por McKinsey, alrededor del 25% de las importaciones exteriores presenta dos o más vulnerabilidades.
Son indicadores calculados a escala de productos y países. No significan que una cuarta parte de las compras de cada empresa esté en peligro inmediato, ni permiten determinar directamente sus pérdidas potenciales.
Pero sí ayudan a identificar dónde merece la pena investigar.
La electrónica destaca especialmente: el 43% de sus importaciones mundiales analizadas presenta dos o más vulnerabilidades.
El riesgo se vuelve más complejo cuando aparecen las conexiones entre sectores.
Una fábrica de maquinaria puede depender de componentes electrónicos; esos componentes, de materiales químicos especializados; y estos últimos, de instalaciones que requieren gas o electricidad de procedencias geográficas distintas.
Una interrupción energética puede terminar convirtiéndose en una crisis de suministro electrónico a miles de kilómetros de donde se produjo.
Lo que revela el segundo nivel de proveedores
Uno de los ejercicios más interesantes del informe analiza la fabricación de teléfonos inteligentes.
McKinsey identifica más de 950 productos e insumos relacionados con los dos primeros niveles de su cadena de valor.
Según su modelo, aproximadamente el 38% de esos insumos está expuesto a dos o más vulnerabilidades comerciales.
Entre ellos aparecen baterías de litio, chips de procesamiento, controladores electrónicos y materiales vinculados a tierras raras.
El problema no desaparece necesariamente si una empresa traslada el ensamblaje final de China a India o Vietnam.
Puede cambiar la ubicación de la última fábrica y continuar utilizando exactamente los mismos semiconductores, materiales o tecnologías producidos en otros países.
Cambiar el país desde el que se compra no siempre significa cambiar el país del que realmente se depende.
Esta distinción debería adquirir una importancia creciente en Compras.
Conocer al proveedor directo es imprescindible, pero en determinadas categorías críticas también resulta necesario identificar las instalaciones, materias primas y procesos que sostienen su producción.
No implica investigar todos los componentes de cada producto hasta su origen minero.
Sería extraordinariamente costoso y, en muchos casos, innecesario.
La cuestión es seleccionar aquellas familias de compra en las que una interrupción tendría consecuencias desproporcionadas y profundizar en ellas hasta localizar los posibles puntos únicos de fallo.
La ruta también forma parte del proveedor
Existe una segunda vulnerabilidad que las empresas tienden a analizar por separado: cómo llegan los materiales a sus instalaciones.
McKinsey estima que alrededor del 80% del comercio marítimo mundial atraviesa al menos uno de los principales pasos geográficos considerados en su investigación.
Pero no todos presentan las mismas posibilidades de desvío.
Algunas rutas pueden sustituirse por otras más largas. En determinados estrechos, las alternativas marítimas son muy limitadas o inexistentes.
La crisis de Ormuz durante 2026 ha demostrado que asegurar un contrato de suministro no garantiza disponer físicamente de la mercancía cuando se necesita.
También ha mostrado que una interrupción energética puede propagarse a industrias aparentemente alejadas, desde productos químicos y fertilizantes hasta procesos manufactureros intensivos en gas.
Y existe una dificultad adicional.
Dos proveedores ubicados en países diferentes pueden transportar sus mercancías utilizando el mismo puerto, el mismo paso marítimo o un operador logístico común.
La dependencia vuelve a aparecer, esta vez fuera de las fábricas.
Por eso, la diversificación geográfica de proveedores y la diversificación de rutas son decisiones relacionadas, pero no equivalentes.
Una empresa necesita comprender tanto el origen de sus materiales como los corredores físicos a través de los que deben llegar.
¿Es siempre mejor comprar en más países? La OCDE y el FMI introducen una advertencia
La respuesta intuitiva a estos riesgos sería multiplicar los proveedores y trasladar parte de las compras a países más próximos.
Pero la investigación económica introduce un matiz esencial: esa estrategia puede resultar cara y no necesariamente ofrecer mejores resultados.
La OCDE, en su informe sobre resiliencia de cadenas de suministro de junio de 2025, simuló escenarios amplios de relocalización productiva.
Sus modelos muestran que determinadas políticas de relocalización podrían reducir el comercio mundial en más de un 18% y el PIB real global en más de un 5%.
Son resultados de escenarios simulados, no previsiones de que esas pérdidas vayan a producirse.
Lo importante es otra conclusión: la relocalización generalizada no siempre aumenta la resiliencia. En más de la mitad de las economías modelizadas, la volatilidad económica incluso empeora.
Los economistas JaeBin Ahn y Brandon Joel Tan, del Fondo Monetario Internacional, llegan a una conclusión complementaria.
Su investigación demuestra que diversificar puede mejorar la capacidad de respuesta ante grandes perturbaciones comerciales, pero genera costes de eficiencia que deben justificarse.
El beneficio resulta especialmente relevante cuando se concentra en productos expuestos a interrupciones, situados en fases tempranas de la cadena productiva y difíciles de sustituir rápidamente.
El Foro Económico Mundial, en colaboración con Kearney, defiende igualmente que las empresas necesitan conservar opciones de suministro y flexibilidad operativa, no perseguir una autosuficiencia absoluta.
Las tres investigaciones coinciden en una idea: no se trata de tener cuantos más proveedores mejor, sino de pagar por una capacidad de respuesta proporcional al daño que podría provocar una interrupción.
Un producto estandarizado y fácilmente sustituible no requiere necesariamente el mismo tratamiento que un componente exclusivo, con homologaciones largas y capacidad de fabricación concentrada.
Seis respuestas posibles, y por qué no sirven todas para cualquier producto
McKinsey propone un marco que denomina Six R’s, seis familias de actuaciones para construir cadenas de suministro más resistentes.
La primera consiste en reorganizar el suministro existente (rearrange): buscar fabricantes alternativos ya operativos, cambiar volúmenes contratados o utilizar rutas disponibles.
La segunda es reubicar fuentes productivas (relocate), impulsando capacidad en otras localizaciones. Puede exigir nuevas inversiones, certificaciones y desarrollo de proveedores.
La tercera, ampliar la capacidad de producción propia o doméstica (ramp up), resulta especialmente relevante cuando no existen alternativas comerciales suficientes.
La cuarta es constituir reservas estratégicas (reserve), que permiten absorber interrupciones temporales mientras se recupera el suministro.
La quinta implica reducir la dependencia (reduce): rediseñar productos, sustituir materiales, utilizar tecnologías alternativas o disminuir consumos críticos.
Y la sexta consiste en colaborar para crear nuevas soluciones (rally), mediante acuerdos entre fabricantes, compradores, gobiernos u otras organizaciones que permitan desarrollar proveedores o capacidades que individualmente serían difíciles de financiar.
Estas respuestas actúan en plazos distintos.
Cambiar de proveedor entre fabricantes ya homologados puede requerir semanas. Construir una nueva planta de procesado de minerales o desarrollar una capacidad de fabricación especializada puede exigir años.
La consecuencia para Compras es clara: los contratos, inventarios y alternativas de suministro deben diseñarse teniendo en cuenta ese tiempo de recuperación.
En determinados productos, una reserva de seguridad puede ser más eficiente que invertir en una nueva instalación.
En otros, mantener inventarios durante años no resolverá una dependencia estructural y será necesario desarrollar nuevas capacidades o rediseñar el producto.
El valor del modelo reside precisamente en evitar soluciones universales.
La pregunta que debería hacerse Compras antes de renegociar
El estudio permite trasladar esta discusión al trabajo cotidiano de una empresa industrial.
La primera cuestión consiste en identificar qué materiales o componentes podrían detener una línea de fabricación, incumplir compromisos con clientes o impedir la entrega de un producto terminado.
Después hay que comprobar si los proveedores actuales ofrecen alternativas verdaderamente independientes.
Para ello no basta con revisar nombres y países. En los suministros más sensibles interesa conocer fabricantes originales, plantas, materias primas críticas, tiempos de homologación y rutas de abastecimiento.
La tercera cuestión es calcular cuánto tiempo podría funcionar la empresa si desapareciera temporalmente una fuente de suministro.
Ese plazo debe compararse con el tiempo realmente necesario para recuperar producción, utilizar una alternativa o homologar un nuevo proveedor.
La cuarta pregunta es económica: ¿cuánto costaría la interrupción frente al coste de mantener una segunda fuente, una reserva adicional o una solución tecnológica alternativa?
Y la quinta corresponde a la dirección de la empresa: ¿quién debe tomar decisiones cuando el riesgo supera la capacidad de respuesta ordinaria del departamento de Compras?
Aquí aparece otra de las conclusiones de McKinsey.
En una encuesta realizada en marzo de 2026 a 202 altos directivos, únicamente el 15% declaró disponer de una unidad específica de inteligencia geopolítica. Aproximadamente uno de cada tres reconoció que nunca utilizaba escenarios para comprobar su preparación.
La investigación no demuestra que todas las empresas necesiten crear departamentos especializados.
Sí revela la importancia de convertir la información geopolítica y comercial en decisiones operativas antes de que aparezca la interrupción.
Las herramientas digitales y la inteligencia artificial pueden ayudar a identificar relaciones entre proveedores, instalaciones y rutas, pero su utilidad dependerá de la calidad de los datos y de que existan alternativas que realmente puedan ejecutarse.
El nuevo papel de Compras: gestionar dependencias, no solamente proveedores
Durante años, buena parte de la gestión de compras se ha organizado alrededor de categorías, precios, contratos y resultados de los proveedores directos.
Estas funciones siguen siendo esenciales.
Pero las investigaciones recientes muestran que hay una dimensión adicional: el riesgo puede encontrarse en una fase industrial que no forma parte de ninguna relación contractual directa con la empresa.
Y su importancia no depende necesariamente del importe comprado.
Un pequeño componente electrónico puede resultar más decisivo para la continuidad de una fábrica que una materia prima que representa millones de euros de gasto anual.
La diferencia está en la capacidad de sustitución y en las consecuencias de su ausencia.
La Comisión Europea y el Banco Europeo de Inversiones constataron en septiembre que las empresas comunitarias están rediseñando sus cadenas de suministro para responder a un entorno geopolítico más incierto. El 64% de las compañías encuestadas se considera preparado para gestionar estos riesgos.
Sin embargo, esa percepción no permite asegurar que todas hayan identificado sus dependencias indirectas.
La siguiente etapa debería centrarse precisamente en cerrar esa distancia entre conocer a los suministradores y comprender cómo funciona realmente la cadena productiva que los sostiene.
El verdadero avance en gestión de riesgos no consistirá en eliminar las dependencias, algo prácticamente imposible en una industria internacionalizada, sino en saber cuáles pueden detener la producción, cuánto costaría esa interrupción y qué alternativas estarán disponibles cuando sean necesarias.
Porque una empresa puede negociar muy bien sus compras y descubrir demasiado tarde que el riesgo más importante de su cadena de suministro nunca apareció en sus contratos.
Fuentes y documentación
McKinsey Global Institute (12/11/2026). The Achilles’ Heel of Global Trade: Building Resilience Where It Matters Most. Jeongmin Seong, Tiago Devesa, Nick Leung, Shubham Singhal, Qianyi Khor y Lea Nakao Chang.
https://www.mckinsey.com/mgi/our-research/the-achilles-heel-of-global-trade-building-resilience-where-it-matters-most
OCDE (02/06/2025). OECD Supply Chain Resilience Review: Navigating Risks. Estudios de dependencias comerciales, costes de relocalización y políticas de resiliencia.
https://www.oecd.org/en/publications/2025/06/oecd-supply-chain-resilience-review_9930d256.html
Fondo Monetario Internacional (23/05/2025). JaeBin Ahn y Brandon Joel Tan. Supply Chain Diversification and Resilience, Working Paper 2025/102.
https://www.imf.org/en/publications/wp/issues/2025/05/23/supply-chain-diversification-and-resilience-567065
World Economic Forum / Kearney (19/01/2026). Global Value Chains Outlook 2026: Orchestrating Corporate and National Agility.
https://www.weforum.org/publications/global-value-chains-outlook-2026-orchestrating-corporate-and-national-agility
McKinsey (25/06/2026). Alfonso Natale, Ziad Haider y Andreas Raggl. How Companies Can Strengthen Their Geopolitical Risk Readiness. Encuesta a 202 altos directivos.
https://www.mckinsey.com/capabilities/risk-and-resilience/our-insights/how-companies-can-strengthen-their-geopolitical-risk-readiness
Comisión Europea y Banco Europeo de Inversiones (17/09/2026). EU Businesses Redesign Supply Chains as Geopolitical Risks Become New Normal.
https://single-market-economy.ec.europa.eu/news/eu-businesses-redesign-supply-chains-geopolitical-risks-become-new-normal-report-finds-2026-09-17_en
Foto: chuttersnap-eH_ftJYhaTY-unsplash