 EN
 ES
 EU
Las claves:
- La industria del GNL de Oriente Medio sigue siendo rehén de la guerra con Irán.
- Si bien las exportaciones de petróleo de Oriente Medio se han recuperado en las últimas semanas, las vastas instalaciones de exportación de gas natural licuado de Qatar siguen paralizadas.
- Hasta que se alcance una solución definitiva al conflicto entre Estados Unidos e Israel con Irán , los envíos al Golfo se verán fuertemente reducidos, lo que generará una gran presión sobre el mercado mundial de GNL.
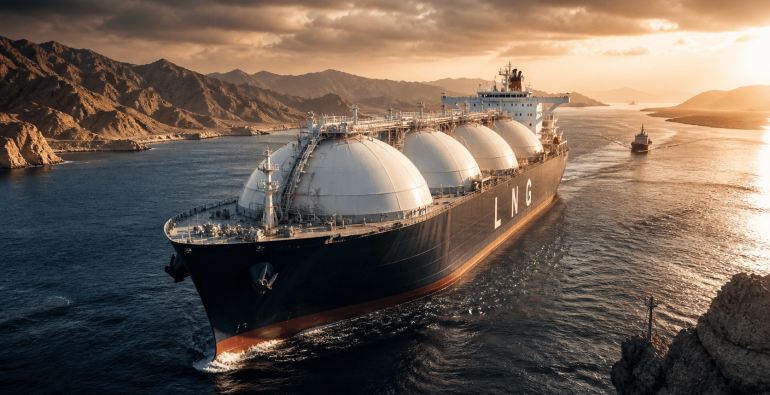
Qatar es el segundo mayor productor mundial de GNL, después de Estados Unidos. Representa alrededor de una quinta parte de la capacidad global, con casi 80 millones de toneladas métricas al año.
La guerra con Irán, que ya lleva ocho meses, ha asestado un duro golpe a Qatar. El país se vio obligado a cerrar gran parte de su principal complejo de GNL en Ras Laffan poco después del inicio de las hostilidades y del cierre del estrecho de Ormuz.
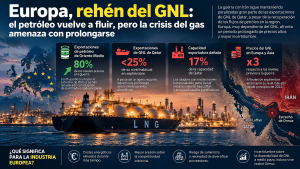
Los ataques con misiles iraníes también paralizaron alrededor del 17% de la capacidad exportadora de Qatar, lo que le costó al país decenas de miles de millones de dólares en ingresos anuales perdidos e infligió daños que podrían tardar años en repararse.
El impacto económico ha sido uno de los mayores de la región. El Fondo Monetario Internacional prevé que el producto interno bruto de Qatar se contraiga un 8,6% en 2026, en comparación con las expectativas previas a la guerra de un crecimiento del 6,1%.
La grave interrupción de las exportaciones de GNL de Qatar, junto con una caída en las exportaciones de los vecinos Emiratos Árabes Unidos, ha sacudido los mercados mundiales del gas. El impacto en el suministro se vio parcialmente mitigado por un fuerte aumento en las exportaciones estadounidenses, que crecieron alrededor de un 14 % en 2026 con respecto al año anterior, hasta alcanzar los 123 millones de toneladas; sin embargo, el déficit en el mercado mundial de GNL siguió siendo considerable.
El impacto se sintió con mayor intensidad en Asia y Europa, regiones que dependen en gran medida de las importaciones de GNL y cuentan con pocas alternativas para reemplazar el suministro interrumpido en el Golfo Pérsico. Los precios del GNL en Asia y Europa alcanzaron a finales de septiembre su nivel más alto desde principios de 2023, casi triplicándose con respecto a los niveles previos a la guerra con Irán.
Si bien QatarEnergy, la compañía energética nacional del país, ha indicado que podrá reanudar la producción de GNL en cuestión de semanas una vez que se reabra el estrecho de Ormuz, los importadores de GNL no deberían ser demasiado optimistas. Un análisis más profundo de la situación actual de Qatar sugiere que su industria de GNL no volverá a los niveles previos a la guerra en un futuro próximo.
NO ES LO SUFICIENTEMENTE BUENO PARA EL GNL
Las perspectivas para las exportaciones de crudo del Golfo han mejorado notablemente. El control de Irán sobre el estrecho de Ormuz parece haberse debilitado en las últimas semanas, lo que ha permitido un fuerte aumento de las exportaciones de petróleo de la región.
Según la firma de análisis de datos Kpler, los envíos de crudo de Oriente Medio a través del estrecho de Ormuz aumentaron en septiembre hasta alcanzar aproximadamente el 80 % de los niveles previos a la guerra, con 16 millones de barriles diarios. Los productores parecen tener cada vez más confianza en transitar por esta vía marítima con el apoyo de la Armada estadounidense, incluso cuando los ataques iraníes contra buques han aumentado en las últimas semanas hasta alcanzar la cifra más alta desde el inicio de la guerra.
El aumento de las exportaciones ha permitido a Arabia Saudí, los Emiratos Árabes Unidos, Kuwait e Irak incrementar significativamente su producción nacional.
Sin embargo, el tráfico de GNL en el Golfo apenas se ha recuperado.
Si bien las exportaciones de GNL de Qatar aumentaron en septiembre hasta alcanzar su nivel más alto desde el comienzo del conflicto, con 1,6 millones de toneladas, esta cifra seguía siendo inferior a una cuarta parte del promedio anterior a la guerra, según Kpler.
Es importante destacar que alrededor de un tercio de las exportaciones de septiembre se dirigieron a Kuwait, lo que significa que permanecieron dentro del Golfo. El volumen restante se destinó a China, India y otros países asiáticos, y los buques cisterna suelen apagar sus sistemas de navegación por satélite al cruzar el estrecho de Ormuz.
Las perspectivas no mejoran. Según Kpler, las exportaciones de GNL de Qatar en octubre se encaminan a una fuerte caída, hasta apenas 0,6 millones de toneladas, probablemente como consecuencia del aumento de los ataques a buques. Además, el mes pasado QatarEnergy prorrogó las notificaciones de fuerza mayor , lo que indica que sigue sin poder entregar cargamentos de GNL a muchos clientes en Asia y Europa.
LOGÍSTICA COMPLEJA
El contraste entre la recuperación de las exportaciones de petróleo y el estancamiento de las exportaciones de GNL refleja diferencias fundamentales en el funcionamiento de ambas industrias.
Los sistemas petroleros son flexibles. Pueden reiniciarse con relativa rapidez y se benefician de una amplia logística de almacenamiento y transporte. Las cadenas de suministro de GNL, en cambio, están altamente integradas, requieren una gran inversión de capital y son mucho menos tolerantes a las interrupciones.
Las instalaciones de GNL de Qatar constan de 14 unidades de producción, conocidas como trenes, que se abastecen de gas procedente del yacimiento marino North Field, el mayor depósito de gas del mundo, que el país comparte con Irán.
La producción del yacimiento North Field ha estado funcionando a un ritmo mínimo desde el comienzo de la guerra, lo justo para cubrir las necesidades internas de Qatar y mantener unas exportaciones limitadas.
Reiniciar el sistema no es simplemente cuestión de reabrir una terminal o enviar algunos buques cisterna.
Para aumentar las exportaciones de GNL, Qatar primero tendría que incrementar la producción de gas. Y ahí es donde los desafíos logísticos se vuelven bastante complejos.
El gas natural extraído del yacimiento norte contiene grandes volúmenes de petróleo muy ligero, conocido como condensado, que debe separarse y exportarse. Si el condensado no puede exportarse de forma fiable, Qatar corre el riesgo de quedarse rápidamente sin capacidad de almacenamiento. En ese caso, podría verse obligado a reducir la producción de gas, independientemente de la demanda de GNL.
Del mismo modo, Qatar tiene una capacidad limitada para almacenar GNL en tanques terrestres o a bordo de buques en alta mar, lo que deja poco margen para retrasos operativos si se interrumpen las exportaciones.
Finalmente, la flota mundial de buques metaneros es mucho menor que la de buques petroleros. Por lo tanto, las tarifas de flete son mucho más altas, mientras que los transportistas están mucho menos dispuestos a enviar costosos buques metaneros a través del estrecho de Ormuz si existe algún riesgo de que puedan quedar atrapados en el Golfo durante semanas o, peor aún, ser alcanzados por un ataque iraní.
Por lo tanto, Qatar necesita algo más que un paso seguro ocasional por el estrecho de Ormuz. Necesita la garantía de que todos los barcos podrán transitar por la vía marítima de forma segura.
ACTIVOS VARADOS
El momento es especialmente inoportuno, ya que Qatar se encuentra en pleno programa de expansión que le permitirá aumentar su capacidad de GNL a 142 millones de toneladas anuales para 2030. Esto le otorgaría aproximadamente una cuarta parte del mercado mundial.
Pero la nueva capacidad tiene poco valor si la ruta de exportación sigue siendo incierta.
Hasta que la seguridad del estrecho esté regida por un acuerdo creíble y duradero en el que participen Irán, Estados Unidos y las potencias regionales, el mayor proyecto de expansión de GNL del mundo podría quedar paralizado.
Mientras tanto, el mercado mundial de GNL tiene pocas esperanzas de una pronta recuperación.