 EU
 ES
 EN
La actividad manufacturera de la eurozona alcanza su nivel más alto desde 2022, impulsada por la recuperación de los pedidos y las inversiones en inteligencia artificial y defensa. Pero el despertar industrial coincide con un nuevo encarecimiento de la energía y con Europa afrontando el invierno con menos gas almacenado. Una combinación que vuelve a colocar la competitividad en el centro del debate.
Las claves
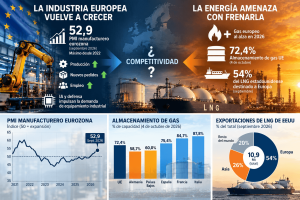
🟢 La industria europea vuelve a crecer. El PMI manufacturero de la eurozona alcanzó 52,9 puntos en septiembre, máximo desde mayo de 2022.
🟢 La recuperación gana profundidad. Crecen producción, nuevos pedidos, exportaciones y empleo, con especial fortaleza de maquinaria y bienes de inversión.
🟡 IA y defensa emergen como nuevos motores industriales, impulsando demanda de equipamiento, semiconductores, redes eléctricas y materias primas.
🔴 La energía vuelve a tensionar los costes. El gas europeo se ha encarecido con fuerza en 2026 y Europa afronta el invierno con los almacenamientos al 72,4%.
🔴 La dependencia del LNG introduce una nueva exposición: Europa está asegurando suministro, pero debe competir con Asia por los cargamentos internacionales.
Las fábricas europeas vuelven a ponerse en marcha
Después de casi cuatro años marcados por la crisis energética, la inflación y la debilidad de la demanda, la industria europea empieza a ofrecer señales más convincentes de recuperación.
El PMI manufacturero de la eurozona alcanzó 52,9 puntos en septiembre, su mejor registro desde mayo de 2022. No es sólo el indicador general el que mejora. La producción acelera, los nuevos pedidos vuelven a crecer, las exportaciones recuperan terreno y las empresas comienzan a contratar después de un prolongado periodo de ajuste.
Alemania y Países Bajos están entre los principales motores de esta mejora, mientras España también ha regresado a territorio expansivo. El PMI manufacturero español subió hasta 51 puntos en septiembre, aunque la debilidad de los pedidos domésticos aconseja todavía cierta prudencia.
Hay, además, algo especialmente interesante detrás de la recuperación. Según S&P Global, los bienes de inversión, la maquinaria y los equipos están liderando el crecimiento, apoyados por dos grandes ciclos de inversión que empiezan a trasladarse desde los presupuestos a las fábricas: defensa e inteligencia artificial.
El fenómeno trasciende Europa. Corea del Sur registró en septiembre su mayor crecimiento exportador en más de quince años y la industria tecnológica asiática mantiene un fuerte dinamismo. La inversión masiva en IA está dejando de ser únicamente una historia de software y semiconductores: construir centros de datos exige generación eléctrica, redes, transformadores, refrigeración, cobre, aluminio y una enorme cantidad de equipamiento industrial.
Para Europa, necesitada de nuevos motores de crecimiento, es una oportunidad relevante.
Pero llega acompañada de un problema conocido.
La energía vuelve a entrar en la ecuación
Mientras las fábricas recuperaban actividad, los costes energéticos han vuelto a subir.
El gas europeo ha experimentado un fuerte encarecimiento durante 2026 como consecuencia de las tensiones geopolíticas y de un mercado internacional de LNG más ajustado. El shock sigue siendo muy inferior al vivido en 2022, pero se produce sobre una industria europea que nunca llegó a recuperar plenamente la ventaja energética que tenía antes de aquella crisis.
Y ésa es probablemente la variable más importante.
La cuestión no es únicamente cuánto paga hoy una empresa europea por el gas o la electricidad. Importa cuánto paga respecto a sus competidores estadounidenses o asiáticos.
La propia Comisión Europea lleva tiempo advirtiendo de esta brecha. En sectores intensivos en energía —química, acero, aluminio, vidrio, fertilizantes, papel o determinados procesos metalúrgicos— unos pocos euros por MWh pueden modificar significativamente la competitividad de una planta.
Una recuperación industrial acompañada de costes energéticos crecientes puede, por tanto, producir una paradoja: más demanda para la industria europea, pero también mayores incentivos para producir fuera de Europa.
Menos gas almacenado y más LNG
La fotografía con la que Europa entra en el invierno refuerza esa incertidumbre.
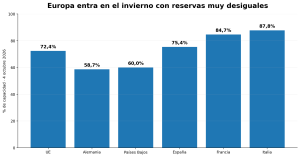
Los almacenamientos de gas de la UE estaban el 4 de octubre al 72,4% de su capacidad. Pero el dato agregado oculta diferencias considerables: Italia se aproxima al 88% y Francia al 85%, mientras Alemania se encuentra por debajo del 59% y Países Bajos ronda el 60%.
No significa que Europa se enfrente necesariamente a un problema de suministro. Noruega continúa desempeñando un papel fundamental y la expansión de la capacidad mundial de LNG ha aumentado considerablemente las alternativas disponibles.
Pero el sistema energético europeo ha cambiado.
Europa ha sustituido buena parte de su antigua dependencia del gas ruso por una combinación de gas noruego y LNG internacional. Geopolíticamente es una estructura más diversificada. Económicamente, sin embargo, significa que una parte creciente del suministro europeo depende de competir en el mercado mundial por cada cargamento disponible.
Los datos de septiembre lo muestran con claridad. Estados Unidos exportó alrededor de 10,9 millones de toneladas de LNG, un nuevo máximo. Europa recibió 5,91 millones: el 54% del total. Asia recibió aproximadamente el 26%.
Europa consiguió atraer el gas porque sus precios fueron suficientemente altos.
Ésa es la fortaleza y, al mismo tiempo, la debilidad del nuevo modelo: el LNG proporciona flexibilidad y seguridad de suministro, pero también expone a la industria europea mucho más directamente a los precios internacionales.
Un shock distinto al de 2022
Hay razones para no interpretar la situación actual como una repetición de la gran crisis energética.
El Banco Central Europeo señala una diferencia estructural importante: el fuerte crecimiento de las renovables ha reducido la frecuencia con la que el gas determina el precio marginal de la electricidad. Por ello, el impacto de las subidas del gas sobre los precios eléctricos está siendo menor que durante 2021-2022.
Pero existe otro cambio en sentido contrario.
El BCE ha comprobado que las variaciones del precio mayorista del gas se transmiten ahora más rápidamente a los consumidores. En más de la mitad de los países de la eurozona, esa transmisión se produce en sólo uno a tres meses. En 2022 abundaban contratos y tarifas que retrasaban el impacto durante mucho más tiempo.
Europa dispone, por tanto, de un sistema energético más flexible y diversificado que hace cuatro años, pero también más conectado a las oscilaciones del mercado.
Y eso importa especialmente ahora porque la recuperación industrial empieza a generar su propia presión sobre los precios.
Los últimos PMI globales muestran que la demanda comienza a crecer más deprisa que la oferta y que los fabricantes están trasladando una parte mayor de sus costes a los clientes. Los precios de salida de fábrica están aumentando a uno de los ritmos más elevados de los últimos tres años y medio.
La verdadera pregunta es la competitividad
En el 25º aniversario de ATEGI, Josu Jon Imaz planteó una idea que adquiere especial significado ante estos datos: Europa puede aspirar simultáneamente a autonomía estratégica, descarbonización y mantenimiento de su modelo de bienestar, pero ninguna de esas ambiciones será sostenible sin competitividad.
La recuperación industrial vuelve a poner esa afirmación a prueba.
Europa quiere desarrollar inteligencia artificial, reforzar su industria de defensa, electrificar su economía, reducir dependencias estratégicas y recuperar capacidad industrial. Todo ello requiere enormes cantidades de energía, redes eléctricas, cobre, aluminio, semiconductores, maquinaria y bienes de equipo.
La oportunidad industrial es considerable.
La cuestión es dónde se fabricarán esos productos.
Si producirlos en Europa continúa siendo estructuralmente más caro que hacerlo en Estados Unidos o Asia, una parte del nuevo ciclo inversor europeo puede acabar generando más importaciones que producción doméstica.
Por eso los buenos datos de septiembre merecen una lectura positiva, pero no complaciente.
Europa vuelve a fabricar más. Ahora necesita demostrar que puede hacerlo competitivamente.
Qué implica para las empresas
En concreto, para los responsables de Compras, este escenario aconseja ampliar el radar. Ya no basta con observar la evolución del TTF o renegociar contratos eléctricos.
Una recuperación industrial sincronizada puede tensionar simultáneamente energía, metales, capacidad productiva, transporte y determinados componentes. Y puede hacerlo cuando algunos proveedores todavía arrastran balances debilitados por los últimos años.
La estructura energética del proveedor vuelve así a convertirse en información estratégica: dónde produce, cuánto gas o electricidad consume, cómo tiene contratada la energía y qué capacidad tiene para repercutir aumentos de costes.
También merece especial atención la combinación de TTF, nivel de almacenamiento europeo y diferencial de precios entre el gas europeo y el LNG asiático. Son tres indicadores sencillos que permiten anticipar si Europa tendrá que elevar todavía más los precios para atraer cargamentos durante el invierno.
A ellos conviene añadir los nuevos pedidos industriales y los índices de precios de los PMI. Si demanda y costes continúan acelerándose simultáneamente durante los próximos meses, la recuperación industrial europea estará entrando en una fase muy diferente.
Porque septiembre ha dejado finalmente una buena noticia: la industria europea vuelve a crecer.
La siguiente batalla será bastante más difícil: conseguir que ese crecimiento sea competitivo.
Fuentes: S&P Global Market Intelligence, Reuters, Banco Central Europeo (BCE), Comisión Europea, Gas Infrastructure Europe (GIE), International Energy Agency (IEA), Gassco y datos de mercado de LSEG.
Foto: rob-lambert-9Q_pLLP_jmA-unsplash