 EU
 ES
 EN
La clave:
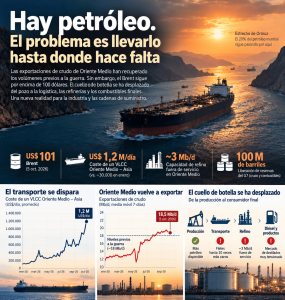
- El crudo de Oriente Medio vuelve a circular en volúmenes próximos a los anteriores a la guerra. Sin embargo, el Brent continúa por encima de los 100 dólares. La aparente contradicción tiene una explicación: el problema energético se ha desplazado. Ya no está sólo en los pozos, sino también en los petroleros, las refinerías y la disponibilidad de combustibles como el diésel.
A finales de septiembre ocurrió algo que, en circunstancias normales, debería haber tranquilizado al mercado del petróleo.
Los cargamentos de crudo que salían de Oriente Medio recuperaron rápidamente el terreno perdido durante la guerra. Durante cuatro de los últimos siete días del mes, las exportaciones llegaron incluso a superar los niveles anteriores al conflicto. El tráfico a través del estrecho de Ormuz también se normalizó parcialmente y volvió a situarse cerca del 80% de su nivel previo.
Había más petróleo circulando.
Pero el petróleo no bajó.
El Brent continúa por encima de los 100 dólares por barril, más de un 40% por encima de los niveles anteriores al conflicto. Ni siquiera el anuncio del G7 de liberar otros 100 millones de barriles de crudo y combustibles de sus reservas estratégicas ha conseguido devolver los precios a la normalidad.
¿Qué está ocurriendo?
La respuesta obliga a mirar más allá del barril.
El viaje se ha convertido en parte del problema
Durante décadas, el mercado petrolero se acostumbró a pensar fundamentalmente en términos de oferta y demanda. Arabia Saudí recortaba producción, el precio subía. Estados Unidos aumentaba su bombeo, el mercado respiraba. China aceleraba, crecía el consumo.
Esa lógica sigue funcionando, pero la guerra ha introducido otra variable: la capacidad para llevar físicamente el petróleo desde donde se produce hasta donde se necesita.
El cambio puede medirse en el precio de un petrolero.
A comienzos de año, contratar un VLCC —los enormes buques capaces de transportar unos dos millones de barriles— para determinadas rutas entre Oriente Medio y Asia costaba alrededor de 30.000 dólares diarios. En las últimas semanas, algunas tarifas han superado 1,2 millones de dólares al día.
No es simplemente inflación marítima.
Los ataques han obligado a desviar rutas, multiplicar los transbordos entre buques y buscar petróleo en lugares más alejados. Cada viaje adicional mantiene un barco ocupado durante más tiempo. Cada desvío reduce la capacidad disponible. Y cada incidente eleva el coste del seguro.
La consecuencia es extraordinaria: un elemento que históricamente representaba una pequeña fracción del precio del petróleo puede llegar a determinar hoy la competitividad del propio barril.
Saudi Aramco acaba de ofrecer una buena demostración. Contra lo que esperaba el mercado, Arabia Saudí ha reducido significativamente sus precios oficiales para los compradores asiáticos en noviembre. Algunos refinadores consultados por Reuters interpretan la decisión como una forma de compensar precisamente el enorme aumento de los costes de transporte.
El productor abarata el petróleo porque llevarlo hasta el cliente se ha vuelto demasiado caro.
Tener crudo tampoco garantiza tener combustible
Pero la historia no termina cuando el petrolero llega a puerto.
El siguiente problema está en las refinerías.
Cerca de tres millones de barriles diarios de capacidad de refino permanecen fuera de servicio en Oriente Medio. Al mismo tiempo, los ataques ucranianos continúan afectando a instalaciones energéticas rusas y Moscú ha prolongado las restricciones a sus exportaciones de diésel.
China ha añadido otra pieza al puzle al suspender temporalmente las exportaciones de combustibles durante octubre para priorizar su mercado doméstico.
El resultado permite entender por qué la recuperación de las exportaciones de crudo no ha normalizado el mercado.
La economía mundial no consume petróleo. Consume los productos que se fabrican con él.
Gasolina para los automóviles. Queroseno para los aviones. Nafta y LPG para la industria química. Y, de forma especialmente importante para la economía productiva, diésel para camiones, maquinaria, minería, agricultura y construcción.
Ahí se encuentra ahora uno de los puntos de mayor tensión.
Los inventarios estadounidenses de destilados permanecen excepcionalmente bajos y la EIA espera que continúen por debajo de los niveles habituales durante el resto de 2026 y buena parte de 2027. Rusia restringe sus exportaciones. China protege su mercado. Y parte de la capacidad de refino de Oriente Medio está fuera de servicio.
Por eso puede bajar el precio de un barril y no hacerlo en la misma proporción el combustible que finalmente utiliza una empresa.
Los gobiernos pueden liberar petróleo. No pueden fabricar refinerías
La reacción de los países consumidores muestra hasta qué punto preocupa la situación.
El G7 acaba de acordar la liberación de 100 millones de barriles de crudo y productos refinados durante los próximos meses. Es la segunda gran intervención de este año: en marzo, los países de la Agencia Internacional de la Energía ya habían aprobado la mayor liberación coordinada de reservas de su historia.
Fatih Birol, director ejecutivo de la AIE, considera que esos inventarios han sido fundamentales para amortiguar el shock.
Pero las reservas estratégicas tienen un límite evidente.
Pueden poner más barriles en el mercado.
No pueden crear petroleros. Tampoco pueden reconstruir una refinería.
Y ésa es probablemente la diferencia fundamental con otras crisis petroleras.
La OPEP+ decidió este domingo mantener sin cambios sus objetivos de producción para noviembre. Mientras tanto, los cargamentos vuelven a atravesar Ormuz y Arabia Saudí recupera progresivamente sus rutas de exportación.
Hay petróleo disponible.
Lo que todavía no se ha normalizado es la cadena que debe llevarlo hasta el consumidor final.
Para las empresas, Brent ya no cuenta toda la historia
Este cambio tiene una consecuencia importante para las empresas industriales.
Durante años, seguir la cotización del Brent ofrecía una aproximación bastante razonable a la evolución del coste energético derivado del petróleo.
Ahora puede resultar insuficiente.
Una empresa intensiva en transporte puede comprobar cómo el barril se estabiliza mientras el diésel continúa caro. Una industria química puede enfrentarse a problemas de suministro de determinados derivados aunque exista abundante crudo. Y una cadena de suministro global puede sufrir el encarecimiento del transporte mucho antes de que éste aparezca reflejado en las materias primas.
Además del Brent, será cada vez más importante observar el precio del diésel, los márgenes de refino y los fletes marítimos. Entre los tres ofrecen una fotografía mucho más fiel de lo que realmente está ocurriendo entre el pozo y la fábrica.
La distinción puede resultar especialmente relevante durante los próximos meses.
Porque la paradoja que deja este comienzo de octubre es difícil de ignorar.
Oriente Medio vuelve a exportar petróleo. Los gobiernos están liberando reservas. OPEP+ conserva capacidad disponible.
Y, sin embargo, transportar un petrolero puede costar cuarenta veces más que a comienzos de año, millones de barriles diarios de capacidad de refino siguen fuera de servicio y el mercado del diésel continúa tensionado.
Durante mucho tiempo, la gran pregunta energética fue si habría petróleo suficiente.
Ahora aparece otra igualmente importante:
si somos capaces de llevarlo, transformarlo y entregarlo allí donde realmente hace falta.
Fuentes: Reuters, International Energy Agency (IEA), U.S. Energy Information Administration (EIA), Kpler, LSEG, OPEC+, UBS, Energy Aspects y Poten & Partners
Foto:chromatograph-DtR9muktZy0-unsplash