 EU
 ES
 EN
Los precios elevados están ocultando un problema que puede condicionar el suministro industrial durante la próxima década: las minas envejecen, las leyes minerales se deterioran y mantener la producción exige inversiones crecientes. EY identifica la complejidad operativa como el mayor riesgo minero para 2027, mientras Chile acaba de recortar sus previsiones de cobre. Pero no todos los metales afrontan la misma situación. Para la industria europea, el desafío es distinguir las correcciones coyunturales de precios de las restricciones que podrían comprometer el abastecimiento futuro.
Las tres claves
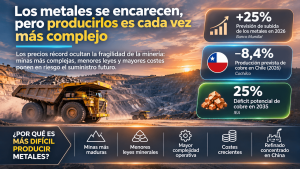
🟢 Demanda con motores estructurales. Electrificación, redes eléctricas, centros de datos y nuevas tecnologías impulsan las necesidades de determinados metales. La IEA identifica un déficit potencial de suministro primario de cobre del 25% en 2035, bajo sus escenarios.
🟡 Precios elevados, perspectivas diferentes. El Banco Mundial prevé un encarecimiento de los metales industriales del 25% en 2026, seguido de cierta moderación en 2027. Las dificultades de producción no implican subidas permanentes ni afectan por igual a todos los materiales.
🔴 La minería pierde flexibilidad. EY sitúa el envejecimiento de las explotaciones, la disminución de las leyes minerales y la complejidad operativa entre los mayores riesgos del sector. Chile acaba de revisar a la baja su previsión de producción de cobre para 2026.
La paradoja de una minería en máximos
Los metales industriales atraviesan uno de los periodos de mayor tensión de los últimos años. El cobre, el aluminio y el estaño han registrado precios extraordinariamente elevados durante 2026, impulsados por la electrificación, las inversiones tecnológicas y las interrupciones del suministro.
El Banco Mundial prevé que los precios de los metales industriales aumenten alrededor del 25% este año.
Pero detrás de esa bonanza aparece una realidad menos favorable: producir determinados metales es cada vez más complejo y costoso.
El último informe global de EY sobre riesgos y oportunidades de la minería, elaborado a partir de una encuesta a unos 400 directivos, sitúa la complejidad operativa como la principal preocupación del sector para 2027.
En una entrevista publicada el 30 de octubre por MINING.COM, Theo Yameogo, responsable de Minería y Metales de EY para América, explica que los precios actuales pueden estar ocultando costes estructurales que se harán más visibles cuando el mercado se debilite.
La advertencia encierra una paradoja: las compañías pueden obtener beneficios extraordinarios mientras pierden capacidad para producir de forma eficiente y aumentar rápidamente la oferta.
Y ese problema no desaparece automáticamente cuando suben las cotizaciones.
Cuando una mina envejece, producir lo mismo cuesta más
Los grandes yacimientos suelen comenzar explotando las zonas más accesibles y rentables. Con el paso de los años, muchas operaciones deben avanzar hacia mayores profundidades, transportar más roca y procesar minerales de menor concentración.
Una mina de cobre con una ley del 1% contiene, antes de las pérdidas del proceso, diez kilogramos de cobre por tonelada de mineral. Si esa ley desciende al 0,7%, obtener la misma cantidad de metal exige procesar aproximadamente un 43% más de roca.
Es un ejemplo matemático, no una descripción de una explotación concreta. Pero permite comprender por qué una menor concentración mineral puede multiplicar las necesidades de energía, agua, transporte, reactivos y capacidad de procesamiento.
EY identifica las demoras regulatorias como uno de los principales obstáculos operativos, citadas por el 30,5% de sus encuestados. La variabilidad de las leyes minerales aparece inmediatamente después, con el 29,3%.
La dificultad no reside únicamente en encontrar nuevos recursos. También en mantener las operaciones existentes, renovar instalaciones, reducir interrupciones y conseguir que las inversiones lleguen a tiempo.
Theo Yameogo advierte de que algunas compañías han retrasado inversiones de mantenimiento o modernización hasta encontrarse con cuellos de botella difíciles de resolver sin interrumpir la producción.
El resultado es una minería que necesita gastar más capital y gestionar más complejidad para producir, en ocasiones, cantidades similares de metal.
Chile: cuando la advertencia se convierte en producción perdida
El 30 de octubre, la Comisión Chilena del Cobre (Cochilco) rebajó su previsión de producción para 2026 hasta 4,94 millones de toneladas, desde los 5,27 millones estimados anteriormente.
La nueva cifra representa una caída interanual prevista del 8,4%.
Las dificultades operativas en Escondida, Spence y explotaciones de Codelco explican una parte importante del deterioro.
BHP comunicó el 20 de octubre que la producción de cobre de Escondida había descendido un 23% en el último trimestre reportado. La ley del mineral alimentado a planta pasó del 0,94% al 0,81%, aunque también influyeron trabajos de mantenimiento, condiciones meteorológicas y una suspensión temporal de actividad.
El caso chileno ilustra una dificultad fundamental: cuando la producción depende de factores geológicos, técnicos y operativos, una subida del precio no garantiza una respuesta inmediata de la oferta.
Y el problema tiene implicaciones globales.
Chile continúa siendo el principal productor mundial de cobre, un material esencial para redes eléctricas, maquinaria, motores, electrónica e infraestructuras industriales.
Una desviación de producción en grandes explotaciones puede alterar balances internacionales que, sobre el papel, parecían relativamente equilibrados.
¿Por qué las compañías no construyen más minas?
La respuesta está cambiando la forma en que se invierte en minería.
En lugar de apostar indiscriminadamente por nuevos yacimientos, muchas compañías prefieren ampliar instalaciones existentes, desarrollar recursos próximos o reprocesar residuos y materiales acumulados.
Yameogo explica que estas alternativas pueden ofrecer menores dificultades de permisos, infraestructuras ya disponibles y relaciones consolidadas con las comunidades locales.
Desarrollar una mina completamente nueva implica resolver simultáneamente financiación, accesos, energía, agua, autorizaciones, tecnología y logística.
S&P Global estima que el desarrollo de una nueva mina de cobre puede requerir, de media, alrededor de 17 años, considerando los procesos de exploración, permisos y construcción. Los plazos varían considerablemente entre proyectos.
Por eso, incluso cuando los precios justifican nuevas inversiones, la capacidad adicional puede tardar muchos años en llegar al mercado.
El acceso al capital también está evolucionando.
Según EY, el 44% de los directivos consultados busca apoyo de fabricantes de equipos, mientras un 39% contempla fondos soberanos y otro 39%, financiación pública.
Este fenómeno puede tener consecuencias relevantes para los grandes consumidores industriales.
Fabricantes de automóviles, baterías, equipos eléctricos y componentes estratégicos podrían involucrarse cada vez más en acuerdos de suministro a largo plazo, financiación de proyectos o colaboración tecnológica para asegurar materiales esenciales.
La seguridad de abastecimiento empieza a influir directamente sobre quién financia la nueva producción.
No todos los metales afrontan la misma escasez
La creciente complejidad minera no significa que todos los mercados de metales se encaminen hacia un déficit estructural.
El cobre presenta dificultades importantes para desarrollar nueva capacidad, mientras el níquel continúa condicionado por la considerable capacidad productiva instalada en Indonesia, capaz de generar situaciones de sobreoferta.
En aluminio, la recuperación de determinadas fundiciones y la evolución de los costes energéticos pueden ser tan importantes como la disponibilidad de materias primas.
El zinc depende de la relación entre producción minera, disponibilidad de concentrados y capacidad de las fundiciones para transformarlos en metal refinado.
El estaño, por su parte, combina un mercado relativamente pequeño con una elevada concentración geográfica y capacidad limitada para responder rápidamente a nuevas interrupciones.
La siderurgia europea constituye otro caso diferente. Sus precios están muy condicionados por la demanda industrial, la energía, la chatarra, los costes de descarbonización y las restricciones comerciales, además de las materias primas utilizadas.
Por tanto, no existe una única crisis de disponibilidad de metales, sino una combinación de vulnerabilidades específicas que deben analizarse material por material.
Para los compradores industriales, esta distinción es tan importante como las previsiones de precios.
La segunda dependencia: extraer no equivale a refinar
Existe otra vulnerabilidad que puede condicionar la seguridad industrial europea.
Diversificar las minas no garantiza diversificar el suministro cuando los minerales extraídos siguen dependiendo de unos pocos países para su transformación.
La Agencia Internacional de la Energía calcula que China ha concentrado más del 90% del crecimiento de la capacidad mundial de fundición de cobre desde 2005. Su participación en esa capacidad pasó aproximadamente del 15% al 50% en 2025.
Theo Yameogo introduce una perspectiva interesante: más que interpretar esta situación exclusivamente como una competición geopolítica, conviene reconocer que China ha desarrollado instalaciones e infraestructuras de procesamiento que otras regiones todavía no poseen.
La concentración representa un riesgo para las cadenas de suministro, pero también refleja economías de escala, experiencia industrial y capacidad tecnológica.
Construir nuevas instalaciones de refinado fuera de China exige inversiones significativas y condiciones económicas competitivas.
La IEA estima que determinados proyectos de procesamiento fuera de los principales países productores pueden presentar costes de capital entre un 20% y más de un 150% superiores, dependiendo del mineral y la ubicación.
La autonomía estratégica no consiste, por tanto, únicamente en encontrar nuevos yacimientos.
Requiere disponer de energía competitiva, instalaciones de transformación, tecnología, personal especializado y cadenas de suministro capaces de operar de manera rentable.
La diversificación puede aumentar la resiliencia, pero no siempre será la alternativa más barata a corto plazo.
Los precios podrían bajar sin que desaparezca la fragilidad
El Banco Mundial anticipa una moderación aproximada del 3% en los precios de los metales industriales durante 2027, después del fuerte encarecimiento previsto para 2026.
Una corrección de precios sería compatible con una recuperación parcial de la oferta, una demanda industrial más débil o una normalización de determinados flujos comerciales.
Sin embargo, una mejora coyuntural no implica necesariamente que hayan desaparecido las restricciones estructurales.
La IEA continúa identificando, bajo sus escenarios y considerando los proyectos de suministro anunciados, un déficit potencial del 25% en el cobre primario necesario para 2035.
S&P Global también advierte de un posible desequilibrio a largo plazo si el desarrollo de nuevas explotaciones no acompaña al crecimiento de la demanda vinculada a la electrificación y la tecnología.
Estas previsiones no son directamente equivalentes: utilizan diferentes horizontes, hipótesis y definiciones de suministro.
Pero ambas plantean una preocupación común.
El mercado puede atravesar periodos de moderación de precios mientras continúa acumulando dificultades para desarrollar la capacidad productiva que necesitará en la siguiente década.
Esta es probablemente la distinción más importante para interpretar el futuro de las materias primas industriales.
Comprar metales exige comprender algo más que su cotización
Para las empresas europeas, la conclusión no debería ser acumular inventarios indiscriminadamente ni comprometer todas sus necesidades mediante contratos a largo plazo.
El desafío consiste en comprender mejor la estructura del suministro.
El precio internacional de referencia sigue siendo fundamental, pero no explica por sí solo la disponibilidad física, los costes logísticos, las primas regionales, la capacidad de refinado ni la fiabilidad de cada proveedor.
La diversificación geográfica, el reciclaje, las fórmulas de revisión contractual y la colaboración con suministradores estratégicos pueden contribuir a reducir determinadas vulnerabilidades.
En productos especialmente sensibles, una empresa puede necesitar dar mayor importancia a la continuidad del suministro que a obtener el precio unitario más bajo.
También será fundamental observar indicadores adelantados: producción de las principales minas, leyes minerales, nuevas inversiones, inventarios, cargos de tratamiento de concentrados, capacidad de las fundiciones y evolución de los flujos comerciales.
No todos ellos anticipan necesariamente la dirección del precio, pero ayudan a interpretar la solidez del mercado físico.
La minería mundial está dejando una señal que merece atención.
Los precios elevados pueden ocultar el envejecimiento de las explotaciones, la pérdida de productividad y una creciente dificultad para desarrollar nueva capacidad.
Y aunque determinadas materias primas puedan abaratarse durante 2027, algunos de esos problemas seguirán presentes.
La próxima ventaja competitiva de la industria podría depender menos de anticipar el precio exacto del cobre y más de comprender quién será capaz de suministrarlo, en qué condiciones y durante cuánto tiempo.
Fuentes y documentación
- EY (octubre de 2026). Top 10 business risks and opportunities for mining and metals in 2027. Informe original.
- MINING.COM (30/10/2026). Entrevista con Theo Yameogo sobre complejidad operativa, inversiones y refinado. Entrevista.
- Banco Mundial (28/10/2026). Commodity Markets Outlook — October 2026. Informe.
- Cochilco / Reuters (30/10/2026). Revisión de las previsiones de producción de cobre de Chile para 2026–2027.
- BHP (20/10/2026). Quarterly Activities Report. Información sobre Escondida, producción y leyes minerales.
- International Energy Agency (2026). Global Critical Minerals Outlook 2026. Informe.
- S&P Global (2026). Copper in the Age of AI: Challenges of Electrification. Investigación.
- S&P Global Market Intelligence (22/10/2026). Commodity Price Watch: October 2026. Análisis.
- International Copper Study Group (14/10/2026). Copper Market Forecast 2026–2027. Previsiones.
Foto: roman-serdyuk-wFFw_xUTXOY-unsplash