 EU
 ES
 EN
GEOPOLÍTICA Y GEOECONOMÍA | CAPÍTULO I DE IV
El nuevo tablero mundial: la batalla por la tecnología, la energía y el dinero
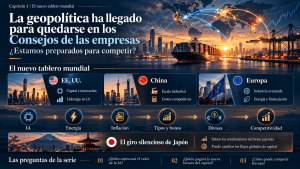
Estados Unidos impulsa una revolución tecnológica que exige cantidades extraordinarias de capital. China desafía su liderazgo con una formidable capacidad industrial. Europa busca recuperar competitividad mientras la inflación, las divisas y los mercados de deuda complican sus decisiones. Incluso Japón, durante décadas uno de los grandes financiadores del mundo, está cambiando las reglas del juego.
Cinco claves
Tres potencias, tres modelos. Estados Unidos domina las finanzas y buena parte de la innovación tecnológica; China combina escala industrial y costes competitivos; Europa conserva una base industrial sofisticada, pero afronta restricciones energéticas y financieras.
La IA ya es una fuerza macroeconómica. Su expansión moviliza capital, electricidad, semiconductores e infraestructuras. El éxito de la tecnología no garantiza la rentabilidad de todos sus inversores.
La inflación vuelve a condicionar el crecimiento. Los conflictos energéticos y las necesidades de inversión complican la desinflación y las decisiones de los bancos centrales.
El capital se disputa a escala mundial. Estados, tecnológicas e industrias necesitan financiación mientras Japón modifica los incentivos que durante décadas favorecieron la inversión en bonos extranjeros.
La competitividad depende de nuevas variables. La exposición a divisas, el coste del dinero, la solidez de los proveedores y la seguridad de suministro adquieren una dimensión estratégica.
El mundo ha cambiado. ¿Y nuestra manera de decidir?
En septiembre, durante el 25 aniversario de ATEGI en Tabakalera, Pepe Pérez resumió en una frase una transformación que llevaba años gestándose: «La geopolítica ha llegado para quedarse en los Consejos».
Josu Jon Imaz fue más lejos: «Creo que en Europa estamos con un marco de políticas que responden a un mundo que ya no existe. El mundo nos ha cambiado y nosotros no hemos cambiado a la misma velocidad».
Judith Arnal introdujo una advertencia necesaria: Europa no puede utilizar China como excusa para ocultar sus problemas de competitividad. Y Luis María Pérez trasladó esa reflexión a las compras, donde la disponibilidad del producto está adquiriendo una importancia que obliga a mirar más allá del precio.
Las intervenciones, recogidas en el vídeo del 25 aniversario de ATEGI, comparten una intuición: las condiciones que determinarán la competitividad de las empresas están cambiando más deprisa que muchos de sus marcos de decisión.
Lo sorprendente es que la economía mundial sigue resistiendo. El Fondo Monetario Internacional proyectó en julio un crecimiento del 3% para 2026 y del 3,4% para 2027. Pero su diagnóstico escondía una tensión poco habitual: la expansión tecnológica compensa parte del daño causado por la guerra y el encarecimiento de la energía, mientras el proceso de desinflación mundial se ha estancado.
Kristalina Georgieva, directora gerente del FMI, volvió a advertir el 7 de octubre sobre esa combinación de riesgos: perturbaciones energéticas, deuda pública elevada y un auge de la inteligencia artificial que impulsa la demanda, pero también puede alimentar presiones sobre los precios y los mercados financieros.
No estamos, por tanto, ante una simple desaceleración económica. Estamos ante una transformación de las fuerzas que sostienen el crecimiento y de las condiciones necesarias para financiarlo.
Tres modelos económicos frente a una misma competencia
Estados Unidos dispone de una combinación excepcional de capital, universidades, investigación y plataformas tecnológicas. Su liderazgo en inteligencia artificial refleja la capacidad de su economía para concentrar recursos en industrias emergentes. Pero también plantea una pregunta incómoda: ¿qué rentabilidad podrá obtenerse de semejante volumen de inversión?
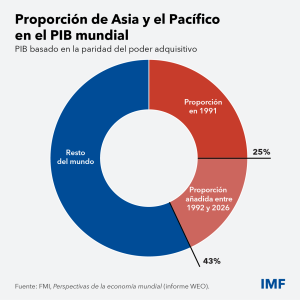
China ha construido una ventaja muy diferente. Su fortaleza manufacturera descansa en la integración de proveedores, infraestructuras, capacidades tecnológicas y enormes economías de escala. En baterías, vehículos eléctricos y numerosos equipos industriales, ese modelo está redefiniendo los costes de producción internacionales. Su principal vulnerabilidad no es la capacidad de fabricar, sino sostener una demanda suficiente y rentable para absorberla.
Europa conserva una extraordinaria base de conocimiento industrial, ingeniería avanzada y fabricantes especializados. Sin embargo, sus empresas deben competir con la capacidad estadounidense de movilizar financiación y la escala industrial china, mientras afrontan costes energéticos más elevados y unos mercados de capitales menos integrados.
La rivalidad ha dejado de limitarse al comercio internacional. Se extiende al control de semiconductores, infraestructuras eléctricas, materias primas, plataformas digitales y flujos financieros.
Y ahí aparece una de las grandes paradojas del momento: una revolución digital está desencadenando una carrera por recursos profundamente físicos.
La inteligencia artificial necesita electricidad. Y cantidades enormes de dinero
Fatih Birol, director ejecutivo de la Agencia Internacional de la Energía, lo expresó con una frase especialmente reveladora: «No hay inteligencia artificial sin energía, concretamente electricidad».
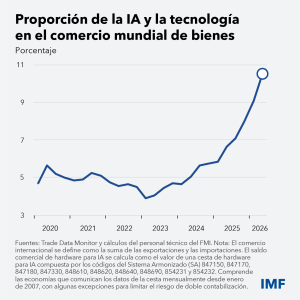
Según la IEA, los centros de datos consumieron 415 TWh en 2024. En su escenario central, esa cifra ascendería a 945 TWh en 2030. El consumo representaría entonces cerca del 3% de la electricidad mundial: una proporción manejable globalmente, pero capaz de provocar importantes cuellos de botella regionales.
Un centro de datos puede construirse con relativa rapidez. Las centrales eléctricas, las redes y las subestaciones que necesita no siempre pueden hacerlo.
La expansión de la IA ha convertido así a las empresas tecnológicas en grandes demandantes de infraestructuras industriales. Pero también en competidoras por financiación.
En agosto, cuatro economistas del BCE —Anne Duquerroy, Oana Furtuna, Imène Rahmouni-Rousseau y Lia Vaz Cruz— analizaron en Big tech, big debt cómo los gigantes estadounidenses estaban aumentando su presencia en el mercado europeo de bonos para financiar sus inversiones.
El BCE no encontró todavía pruebas de un desplazamiento significativo de otros emisores corporativos europeos. Sí identificó un riesgo: que la creciente concentración de deuda tecnológica acabe modificando las decisiones de los inversores y las condiciones de financiación.
Hay otra incertidumbre, más fundamental. La historia de los ferrocarriles y de internet enseña que una innovación puede transformar la economía y destruir, al mismo tiempo, grandes cantidades de capital invertido a precios excesivos.
El debate vuelve a aparecer con la inteligencia artificial. China está impulsando modelos más económicos y abiertos que cuestionan cuánto podrán cobrar por sus servicios los operadores estadounidenses. Ray Dalio, fundador de Bridgewater, calificó recientemente el auge inversor de la IA como una burbuja clásica, según recogió Reuters.
Que la IA aumente la productividad no está reñido con que parte de sus inversores pierda dinero. La incógnita es quién capturará finalmente el valor económico de la revolución.
Inflación y deuda: dos presiones que se encuentran en el mercado de bonos
La energía está complicando la respuesta.
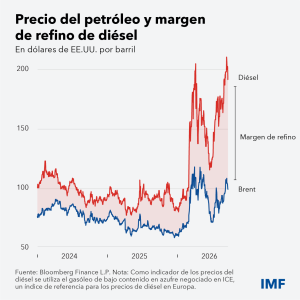
En septiembre, el IPC adelantado de España alcanzó el 4,9%, mientras la inflación subyacente se situó en el 3,1%. En la zona euro, Eurostat estimó un 3,8%, con un encarecimiento interanual de la energía del 18,8%.
Detrás de estas cifras hay un problema que trasciende el precio del petróleo. Los márgenes de refino, las interrupciones logísticas y los riesgos sobre las rutas comerciales pueden encarecer el diésel y otros productos energéticos incluso más que el propio crudo.
Y la inflación modifica el precio del dinero.
Si los bancos centrales consideran que las presiones sobre los precios pueden persistir, disponen de menos margen para reducir los tipos. Mientras tanto, los gobiernos necesitan emitir deuda para financiar déficits, defensa e infraestructuras. Las empresas tecnológicas necesitan financiar centros de datos. Y la industria, sus propias inversiones.
En un análisis publicado el 11 de octubre en El País, La financiación del Estado y la fiebre de la IA, se plantea precisamente la posibilidad de que la coincidencia de estas necesidades de capital mantenga elevados los tipos a largo plazo durante más tiempo de lo previsto.
No existe una relación automática entre mayores emisiones y mayores rentabilidades. También importan las expectativas de inflación, el crecimiento, la política monetaria y la demanda de activos seguros.
Pero el interrogante es relevante: ¿pueden Estados y grandes tecnológicas competir por una financiación que ya no es tan barata como durante la década anterior?
Japón ofrece una pista sobre cómo podría cambiar ese equilibrio.
Japón: cuando uno de los grandes financiadores del mundo mira hacia casa
Durante décadas, los bajos tipos japoneses favorecieron la inversión de sus bancos, aseguradoras y fondos de pensiones en bonos estadounidenses y europeos.
Con rentabilidades casi nulas en su país, buscar ingresos financieros en el exterior tenía sentido.
La normalización monetaria del Banco de Japón está modificando esa comparación. La rentabilidad de la deuda japonesa ha aumentado y algunos inversores comienzan a reconsiderar el atractivo de los activos extranjeros, especialmente después de descontar el coste de la cobertura cambiaria.
En su informe de estabilidad financiera de abril de 2026, el FMI dedicó un análisis específico a este fenómeno. Las economistas Sally Chen y Jing Zhao examinaron cómo el aumento de las rentabilidades japonesas podría modificar la asignación internacional de carteras y afectar a otros mercados de deuda.
El mecanismo es importante: si una parte del ahorro japonés regresa a su mercado nacional, puede reducirse la demanda extranjera de bonos estadounidenses o europeos. Si otros compradores no compensan esa disminución, sus precios caerían y sus rentabilidades aumentarían.
Eso encarecería la financiación incluso en economías cuyos bancos centrales no hubieran modificado sus tipos oficiales.
No obstante, el cambio todavía es gradual. Reuters documentó el 25 de septiembre que importantes inversores japoneses retrasaban sus decisiones de repatriación ante la volatilidad del propio mercado de bonos nacional.
La posibilidad de una redistribución del ahorro mundial está bien fundamentada. Su alcance final, todavía no.
Y sus consecuencias no se limitarían a la deuda.
Las operaciones financieras internacionales conectan las rentabilidades de los bonos con los tipos de cambio. Un cambio en los flujos de inversión entre Japón, Estados Unidos y Europa modifica la demanda relativa de yenes, dólares y euros.
A comienzos de octubre, el dólar se mantenía cerca de máximos de dieciocho meses, favorecido por la incertidumbre internacional y los movimientos de capital, según Reuters.
Para las empresas europeas, una depreciación del euro frente al dólar puede encarecer energía y materias primas denominadas en la divisa estadounidense, aunque también favorecer determinadas exportaciones. Al mismo tiempo, unas rentabilidades internacionales de los bonos más altas pueden trasladarse al coste de financiación europeo.
Así, la política monetaria japonesa puede acabar afectando a la rentabilidad de una inversión industrial en Euskadi. No por una relación directa o inevitable, sino a través de mercados financieros que llevan décadas estrechamente conectados.
La competitividad europea entra en otra fase
Esta combinación de fuerzas plantea un desafío considerable para Europa.
Una industria que necesita modernizarse requiere financiación competitiva. Una economía que aspira a electrificarse necesita energía suficiente y fiable. Y unas cadenas de suministro que buscan reducir dependencias pueden necesitar más inventarios, nuevos proveedores e inversiones adicionales.
Nada de esto significa que la globalización esté desapareciendo o que toda reorganización productiva deba resultar más cara. Pero la seguridad, la financiación y la autonomía tecnológica están adquiriendo un peso que durante años quedó subordinado a la eficiencia inmediata.
La industria europea deberá competir sin disponer necesariamente de las ventajas financieras estadounidenses ni de la escala china. Su respuesta dependerá, en buena medida, de la productividad, la especialización y la capacidad de invertir.
Para las empresas vascas, integradas en cadenas internacionales y muy expuestas a las decisiones de sus clientes y proveedores, las implicaciones son concretas.
Un aumento de tipos puede no comprometer su propio balance, pero sí el de un proveedor esencial. Una depreciación del euro puede encarecer sus importaciones mientras mejora la competitividad de sus exportaciones. Una inversión en IA puede reducir costes de producción y, simultáneamente, incrementar la dependencia de infraestructuras tecnológicas externas.
La geopolítica entra en la empresa de formas menos visibles que un arancel. A menudo lo hace a través de una factura energética, una refinanciación, una divisa o un retraso de suministro.
¿Estamos preparados para competir en este nuevo tablero?
Esa es la cuestión que merece ocupar hoy a los Consejos de las empresas.
No porque resulte posible anticipar todas las decisiones de Washington, Pekín, Bruselas o Tokio, sino porque necesitamos comprender mejor qué relaciones económicas están cambiando y cómo podrían afectar a nuestras decisiones.
La inteligencia artificial promete aumentos de productividad, pero exige inversiones cuya rentabilidad todavía está por demostrar. El capital puede volverse más disputado cuando coinciden las necesidades de Estados y empresas. Y Europa debe mejorar su competitividad en un escenario de mayores exigencias energéticas, tecnológicas y financieras.
¿Qué ocurrirá si la revolución tecnológica no genera los retornos previstos? ¿Quién pagará la creciente factura de inversión y deuda? ¿Y cómo puede competir la industria europea si cambian simultáneamente el precio de la energía, del dinero y de sus suministros?
Son tres preguntas conectadas, y constituyen el hilo de las próximas entregas de esta serie:
Capítulo II — La gran paradoja de la inteligencia artificial: una revolución que puede destruir capital. La competencia entre Estados Unidos y China, los gigantescos compromisos de inversión y la incertidumbre sobre quién capturará el valor económico de la IA.
Capítulo III — La nueva guerra por el dinero: cuando las tecnológicas compiten con los Estados. Deuda pública, financiación de la IA, tipos de interés, inflación, ahorro internacional y divisas.
Capítulo IV — Europa ante la nueva geoeconomía: el precio de seguir compitiendo. Cómo trasladar las transformaciones mundiales a decisiones empresariales sobre energía, financiación, inversión, proveedores, compras y estrategia industrial.
Porque reconocer que el mundo ha cambiado es el comienzo de la reflexión. Entender qué debemos cambiar nosotros será lo verdaderamente decisivo.
Fuentes y lecturas de referencia
Perspectivas macroeconómicas y economía mundial
- Fondo Monetario Internacional — World Economic Outlook Update: Global Economy in Crosscurrents of War and Technology (julio de 2026). Crecimiento económico, inversión tecnológica y riesgos inflacionistas.
- FMI — Global Financial Stability Report, capítulo 1 (abril de 2026). Riesgos financieros internacionales y recuadro sobre la deuda japonesa, elaborado por Sally Chen y Jing Zhao.
- Reuters — Advertencias de Kristalina Georgieva sobre energía, deuda e inteligencia artificial (7 de octubre de 2026).
Inteligencia artificial, energía y capital
- Agencia Internacional de la Energía — Energy and AI (2025). Demanda eléctrica y perspectivas de los centros de datos.
- IEA — Intervención de Fatih Birol sobre la relación entre IA y energía.
- BCE — Big tech, big debt: when US tech giants tap the euro area bond market (31 de agosto de 2026). Deuda tecnológica y financiación corporativa europea.
- Reuters — Debate sobre la rentabilidad y los riesgos de la inversión en IA (7 de octubre de 2026).
Inflación, mercados financieros y divisas
- INE — IPC adelantado de España, septiembre de 2026.
- Eurostat — Estimación adelantada de inflación, septiembre de 2026.
- El País — La financiación del Estado y la fiebre de la IA (11 de octubre de 2026).
- Reuters — Japan’s bond ‘falling knife’ stalls repatriation rush (25 de septiembre de 2026).
- Reuters — Evolución del dólar y riesgos internacionales (12 de octubre de 2026).
Origen de la serie
- ATEGI — ATEGI25: Las ideas que sembramos para lo que viene (17 de septiembre de 2026). Vídeo resumen de la jornada celebrada en Tabakalera.