 ES
 EN
 EU
GEOPOLÍTICA Y GEOECONOMÍA | CAPÍTULO IV DE IV
La inflación regresa cuando Europa más necesita invertir
La industria europea afronta una combinación difícil: energía cara, materias primas estratégicas, competencia china y enormes necesidades de modernización. Pero hay un problema adicional. Si la inflación continúa condicionando los tipos de interés, financiar esa transformación puede resultar cada vez más exigente. La competitividad ya no depende únicamente de fabricar mejor, sino de disponer de las condiciones económicas para hacerlo.
Cinco claves
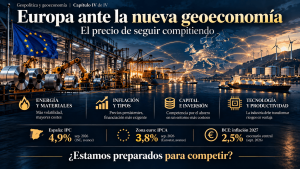
La inflación puede convertirse en un problema persistente de competitividad. No solo encarece energía y materiales: puede condicionar salarios, márgenes, consumo, financiación e inversión durante los próximos años.
Europa afronta una desventaja energética estructural. Su dependencia exterior y las limitaciones de sus infraestructuras amplifican las consecuencias de los conflictos internacionales.
El capital también forma parte de la competencia industrial. Modernizar fábricas, electrificar procesos e incorporar IA exige financiación, precisamente cuando Estados y tecnológicas demandan grandes cantidades de recursos.
China combina amenaza competitiva y oportunidad productiva. Sus fabricantes presionan a determinados sectores europeos, pero también ofrecen equipos y tecnologías capaces de reducir costes.
La respuesta pasa por productividad y anticipación. Seguridad de suministro, energía, financiación y tecnología deberán evaluarse conjuntamente, no como decisiones independientes.
El precio de la energía está cambiando algo más que las facturas
En los mercados petroleros está ocurriendo algo que resume con precisión la nueva fragilidad económica.
En el continente americano se acumulan determinadas variedades de crudo que encuentran dificultades para llegar a sus compradores. En Europa y Asia, entretanto, las refinerías buscan suministro y los combustibles escasean.
No falta necesariamente petróleo en todos los lugares. Faltan barcos disponibles, capacidad de transporte, determinadas instalaciones de refino y seguridad en las rutas comerciales.
Reuters documentó el 12 de octubre cómo el encarecimiento de los fletes y las restricciones logísticas estaban generando simultáneamente excedentes regionales y dificultades de abastecimiento.
La distinción importa. El precio final de la energía no depende únicamente de cuánto petróleo produce el mundo, sino de dónde está, cómo se transporta y qué capacidad existe para transformarlo en combustibles utilizables.
La crisis del diésel de 2026 ha vuelto a demostrarlo.
El 7 de octubre, las expectativas de nuevas liberaciones de reservas estratégicas provocaron fuertes movimientos en los mercados europeos de gasóleo. La Agencia Internacional de la Energía tuvo que aclarar que los volúmenes anunciados se encuadraban dentro de compromisos de emergencia ya existentes.
Para una industria que depende del transporte por carretera, el gasóleo es mucho más que una materia prima energética: condiciona el coste de aprovisionamiento y distribución, incluso cuando la empresa no consume directamente grandes cantidades de combustible.
Y este es solo el primer mecanismo por el que las tensiones geopolíticas llegan a la economía europea.
El segundo, probablemente más importante a medio plazo, es la inflación.
El riesgo de una inflación que se resiste a desaparecer
Durante buena parte de la década anterior, las empresas europeas se acostumbraron a una inflación relativamente contenida. La estabilidad de precios permitía planificar costes, contratos y financiación en un entorno previsible.
Las perturbaciones recientes han debilitado esa referencia.
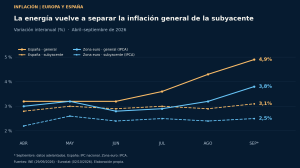
En septiembre de 2026, la inflación adelantada alcanzó el 4,9% en España, frente al 4,3% de agosto. La tasa subyacente —que excluye energía y alimentos no elaborados— se situó en el 3,1%.
En la zona euro, Eurostat estimó una inflación del 3,8%, seis décimas superior a la del mes anterior. El componente energético aumentó un 18,8% interanual.
Los datos permiten identificar dos problemas diferentes.
El primero es el impacto directo de la energía sobre hogares y empresas. El segundo es el riesgo de que esos incrementos se transmitan a los precios de otros bienes, los servicios y las expectativas de inflación.
Cuando sube el gasóleo, aumentan los costes logísticos. Cuando se encarece el gas, pueden hacerlo los procesos químicos, determinados materiales y la electricidad. Y cuando esas presiones persisten, empresas y trabajadores intentan recuperar parte del poder adquisitivo perdido.
Pero esa transmisión no es inevitable ni uniforme.
En septiembre, la inflación subyacente de la zona euro permanecía en el 2,5%, muy por debajo de la inflación energética. No está demostrado, por tanto, que la perturbación se haya extendido con la misma intensidad a toda la economía.
La incertidumbre radica en cuánto durará el encarecimiento de la energía.
Philip Lane, economista jefe del Banco Central Europeo, lo explicó en su intervención del 5 de octubre: esta segunda oleada del choque energético introduce riesgos al alza para la inflación y, simultáneamente, riesgos a la baja para el crecimiento.
Es la dificultad clásica de una perturbación de oferta.
Una subida de tipos puede contener la demanda y las expectativas de inflación. Pero no fabrica diésel, no abre rutas marítimas ni repara una infraestructura energética dañada.
Endurecer demasiado la política monetaria puede agravar la desaceleración económica sin resolver la causa original del encarecimiento.
Actuar demasiado tarde, por el contrario, puede permitir que una perturbación inicialmente temporal termine afectando de forma persistente a salarios, precios y expectativas.
Europa vuelve así a enfrentarse a una de las decisiones económicas más delicadas: cómo contener la inflación sin deteriorar todavía más la capacidad de inversión de su industria.
La próxima factura puede llegar a través de los tipos de interés
Los escenarios que manejan los economistas ilustran la incertidumbre.
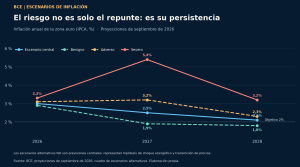
En septiembre, el BCE proyectaba que la inflación alcanzaría un máximo del 3,6% durante el último trimestre de 2026, antes de moderarse hacia el objetivo del 2% durante 2027. Esa previsión dependía, entre otros supuestos, de que el choque energético se disipara gradualmente.
La institución contemplaba escenarios alternativos más adversos, precisamente porque la evolución del conflicto en Oriente Próximo seguía siendo difícil de anticipar.
BBVA Research presentó el 7 de octubre una perspectiva menos benigna para España. Su escenario contempla una inflación media del 3,6% en 2026 y del 3,2% en 2027, frente a un crecimiento económico previsto del 2,6% y el 2,1%, respectivamente.
No son cifras incompatibles con una economía que continúa creciendo. Pero describen un escenario en el que hogares y empresas deben convivir durante más tiempo con presiones sobre su poder adquisitivo y sus márgenes.
El centro de investigación estima además que el encarecimiento energético podría restar entre cuatro y cinco décimas al crecimiento español y añadir entre ocho y nueve décimas a la inflación hasta finales de 2027.
La consecuencia financiera merece especial atención.
Si la inflación persiste, el BCE puede verse obligado a mantener tipos superiores a los que resultarían adecuados en una economía con precios estables. Y aunque reduzca sus tipos oficiales, las rentabilidades a largo plazo pueden seguir elevadas por los déficits, las expectativas inflacionistas y las primas que exigen los inversores.
Como analizamos en el tercer capítulo, los Estados necesitan financiar grandes compromisos presupuestarios y las tecnológicas están recurriendo a los mercados de bonos para desarrollar la infraestructura de inteligencia artificial.
Todo ello coincide con una economía europea que necesita invertir para mejorar su productividad.
En otras palabras, Europa debe financiar una transformación industrial extraordinaria en un momento en el que no puede dar por supuesto el regreso del dinero barato.
Una desventaja energética que precede a la crisis
La guerra y las tensiones comerciales han agravado un problema europeo anterior a 2026.
Cuando Mario Draghi presentó su informe sobre competitividad ante el Parlamento Europeo, en septiembre de 2024, advirtió de que las empresas de la Unión soportaban precios eléctricos entre dos y tres veces superiores a los de sus competidores estadounidenses y chinos.
El diferencial de costes energéticos no afecta de igual manera a toda la industria. Es decisivo para sectores electrointensivos, como la química, el acero, el aluminio, el papel o determinados procesos metalúrgicos. Pero también se transmite indirectamente mediante los precios de materiales y componentes.
La dependencia europea de combustibles importados añade volatilidad. Y la transformación energética, aunque puede reducirla a largo plazo, exige nuevas redes, generación, almacenamiento y capacidad de conexión.
Esa inversión puede mejorar la competitividad futura, pero no resuelve automáticamente los problemas actuales.
La situación de octubre ofrece un ejemplo incómodo: el precio de referencia del gas europeo ha vuelto a alcanzar niveles elevados en un contexto de tensiones en Oriente Próximo, menores inventarios de los deseables y previsiones meteorológicas desfavorables.
El 13 de octubre, el Financial Times situaba el precio de referencia europeo en torno a 86,50 euros por MWh, frente a unos 32 euros antes del conflicto iniciado en febrero.
La diferencia no constituye una previsión para los próximos años. Es una medida de la vulnerabilidad que todavía presenta el sistema energético europeo ante perturbaciones internacionales.
Y tiene una derivada industrial especialmente importante: mientras los costes energéticos sean muy diferentes entre regiones, dos fábricas con productividad similar pueden competir en condiciones profundamente desiguales.
La política industrial europea no puede corregir completamente ese diferencial mediante subvenciones o protección comercial. Necesita afrontar también el coste físico de producir y suministrar energía.
China no explica todos los problemas europeos
En paralelo, la competencia industrial china está adquiriendo una nueva dimensión.
Su presencia ya no se limita a productos de bajo valor añadido. Afecta a vehículos eléctricos, maquinaria, equipos energéticos, baterías, electrónica y numerosos componentes que durante años fueron fortalezas de fabricantes europeos.
Sin embargo, interpretar toda importación china como una amenaza sería un error económico.
Un análisis publicado por el Financial Times el 12 de octubre plantea precisamente esa contradicción: mientras determinados sectores europeos sufren la competencia de fabricantes chinos, otros pueden beneficiarse de equipos, materiales y componentes importados más baratos.
La presión competitiva puede destruir márgenes en unas actividades y mejorar la productividad de otras.
Europa necesita distinguir entre dependencias estratégicas que comprometen su seguridad económica y relaciones comerciales que aumentan su eficiencia productiva.
No es una distinción sencilla.
Un proveedor de bajo coste puede convertirse en una vulnerabilidad si controla una tecnología crítica o si sus exportaciones están sujetas a restricciones políticas. Pero renunciar indiscriminadamente a importaciones competitivas también puede elevar los costes de la propia industria europea.
La observación de Judith Arnal durante el 25 aniversario de ATEGI adquiere aquí todo su sentido: no debemos utilizar China como excusa para ocultar nuestros problemas de competitividad.
La respuesta europea tiene que combinar una política industrial más eficaz con mejoras de productividad y decisiones empresariales mejor fundamentadas.
Hay señales de movimiento.
El 9 de octubre, la Comisión Europea incorporó 46 nuevos proyectos estratégicos de materias primas a su estrategia de seguridad de suministro. Requieren inversiones estimadas de unos 21.100 millones de euros y abarcan extracción, transformación y reciclaje.
La Ley Europea de Materias Primas Críticas establece como referencias para 2030 cubrir mediante capacidades europeas al menos el 10% de las necesidades de extracción, el 40% del procesamiento y el 25% del reciclaje de materias primas estratégicas.
Pero seleccionar proyectos no garantiza su ejecución.
Necesitan permisos, energía, tecnología, capital y viabilidad económica. Precisamente los recursos cuya disponibilidad y coste están siendo cuestionados por el nuevo entorno internacional.
La oportunidad industrial que puede esconder la revolución de la IA
El capítulo segundo de esta serie planteaba una paradoja: la inteligencia artificial podría transformar la economía y, al mismo tiempo, provocar grandes pérdidas para parte de quienes financian su infraestructura.
Para Europa, esa posibilidad introduce una lectura distinta.
La industria europea no necesita necesariamente dominar el desarrollo de los mayores modelos fundacionales para beneficiarse de sus capacidades.
Su oportunidad puede encontrarse en la aplicación.
La ingeniería, la automatización, el mantenimiento predictivo, el diseño, la programación de producción y la gestión de cadenas de suministro ofrecen campos donde integrar herramientas de inteligencia artificial con conocimiento industrial acumulado.
Si los modelos se abaratan por la competencia entre desarrolladores estadounidenses y chinos, el coste de adoptar estas soluciones podría disminuir.
Pero incorporar tecnología no es sinónimo de ganar productividad.
Las mejoras dependen de los procesos, la calidad de los datos, la formación y la capacidad de transformar el trabajo.
Y también del coste de financiar las inversiones complementarias.
La paradoja europea es evidente: puede disponer de una oportunidad tecnológica extraordinaria y encontrar, al mismo tiempo, dificultades para financiar su aprovechamiento.
Por eso, la integración de los mercados de capitales, la disponibilidad energética y la reducción de obstáculos a la inversión no son debates separados. Forman parte de una misma política de competitividad.
Qué cambia en las decisiones de una empresa industrial
La sucesión de perturbaciones internacionales ha colocado sobre la mesa una discusión que durante años quedó subordinada a la búsqueda del menor precio de compra: cuánto cuesta realmente depender de una determinada fuente de suministro.
Un componente puede ser barato y, sin embargo, generar costes extraordinarios si su entrega se interrumpe. Una cobertura energética puede parecer cara hasta que aparece una nueva crisis. Y una inversión que mejora la productividad puede ser inviable si su financiación se encarece.
La consecuencia no debería ser abandonar la eficiencia, sino medirla mejor.
Para muchas empresas industriales, las decisiones de los próximos años deberán combinar cuatro planos.
El primero es la exposición energética y material. No basta con conocer cuánto pesa la electricidad o una materia prima en la estructura de costes. Importa también saber qué acontecimientos pueden modificar su precio o disponibilidad, cuánto tardan en transmitirse y qué alternativas existen.
El segundo es la resistencia financiera. El coste de la deuda, los vencimientos, las necesidades de circulante y la situación de los proveedores estratégicos deberían examinarse bajo escenarios de tipos más exigentes.
El tercero es la capacidad de trasladar costes. La inflación afecta de forma diferente a quien puede revisar precios y a quien trabaja con contratos largos o márgenes estrechos. Los mecanismos de indexación, las cláusulas de revisión y los desfases temporales pueden resultar decisivos.
El cuarto es la productividad. La tecnología ofrece oportunidades, pero su adopción debe justificarse mediante mejoras económicas reales. En un entorno de capital más caro, seleccionar bien las inversiones será tan importante como realizarlas.
Esto también modifica el papel de las compras.
La frase de Luis María Pérez en Tabakalera —prestar menos atención al coste por sí solo y más a la disponibilidad del producto— no supone aceptar precios superiores sin criterio. Significa que la evaluación económica debe incorporar el riesgo de interrupción, la capacidad de reacción, la solvencia del proveedor y el coste total de mantener la actividad.
La seguridad de suministro no es gratuita. Pero una interrupción tampoco lo es.
Tres futuros posibles para una misma industria
La economía mundial no se dirige necesariamente hacia una etapa prolongada de inflación elevada y escasez de capital.
Existen fuerzas que pueden actuar en sentido contrario: mayor oferta energética, avances tecnológicos, competencia industrial, normalización logística y mejoras de productividad.
Pero la combinación de escenarios posibles es suficientemente amplia para justificar una planificación más exigente.
En un escenario de normalización, las tensiones energéticas se reducen, la inflación vuelve gradualmente hacia el objetivo del BCE y la tecnología comienza a ofrecer mejoras de productividad. Las empresas recuperan visibilidad sobre sus costes y condiciones financieras.
En un escenario de tensiones persistentes, la energía y determinados materiales mantienen episodios recurrentes de encarecimiento. La inflación desciende lentamente, los tipos permanecen relativamente elevados y las empresas deben competir con menor margen financiero para modernizarse.
En un escenario de perturbación financiera, una corrección de inversiones tecnológicas o un deterioro de los mercados de deuda coincide con tensiones geopolíticas. El crédito se encarece, aumenta la volatilidad cambiaria y aparecen dificultades en proveedores y clientes más endeudados.
Ninguno de estos escenarios debe tratarse como destino inevitable.
Su utilidad consiste en preguntar qué decisiones empresariales seguirían siendo razonables bajo condiciones diferentes y cuáles dependen demasiado de una única previsión.
Competir en el mundo que viene
En el primer capítulo de esta serie nos preguntábamos si las empresas estaban preparadas para competir en un mundo donde geopolítica, tecnología, energía y capital están cada vez más conectados.
El segundo examinó la gran paradoja de la inteligencia artificial: una revolución con potencial extraordinario para la productividad, pero cuya financiación puede generar importantes pérdidas.
El tercero analizó cómo las necesidades de capital de Estados y tecnológicas empiezan a coincidir con cambios en el ahorro internacional, las rentabilidades de los bonos y las divisas.
Este último capítulo devuelve todas esas cuestiones a la empresa.
Europa necesita competir con una industria avanzada en un contexto de energía más vulnerable, recursos estratégicos disputados y financiación potencialmente más cara. Y debe hacerlo mientras la inflación amenaza con reducir el margen de maniobra de gobiernos, bancos centrales, empresas y consumidores.
La competitividad ya no puede entenderse únicamente como la capacidad de producir un bien a menor coste.
Depende también de la productividad, el acceso al capital, la resistencia de las cadenas de suministro y la capacidad de anticipar cambios que se originan fuera del mercado inmediato de la empresa.
Eso no significa convertir a cada director general en especialista en geopolítica ni a cada responsable de compras en analista monetario.
Significa reconocer que determinadas decisiones empresariales exigen ahora una visión más amplia de las condiciones económicas que las hacen posibles.
Josu Jon Imaz advertía en Tabakalera que Europa continúa utilizando marcos de decisión diseñados para un mundo que ya no existe.
La reflexión merece convertirse en una pregunta concreta para nuestras organizaciones:
Si la energía, la inflación, la financiación y la tecnología están cambiando las reglas de la competencia, ¿estamos revisando con suficiente rapidez las decisiones que determinarán nuestra posición industrial dentro de cinco años?
La geopolítica ha llegado a los Consejos de las empresas para quedarse.
La ventaja no estará en observarla con mayor preocupación, sino en comprenderla antes y responder mejor.
Fuentes y lecturas de referencia
Inflación, energía y política monetaria
Banco Central Europeo — Philip R. Lane, Diagnostic Challenges for ECB Monetary Policy. 5 de octubre de 2026. Análisis del choque energético, sus riesgos sobre inflación y crecimiento y los dilemas de la política monetaria.
BCE — ECB Staff Macroeconomic Projections for the Euro Area, septiembre de 2026. Proyecciones de inflación y escenarios alternativos de evolución de la crisis energética.
Eurostat — Euro area annual inflation up to 3.8%, 2 de octubre de 2026. Estimación adelantada de inflación de septiembre, con desglose por componentes.
INE — Indicador adelantado del IPC, septiembre de 2026. Inflación general y subyacente en España.
BBVA Research — Situación España, octubre de 2026. Perspectivas de crecimiento, inflación, energía y condiciones financieras para 2026 y 2027.
Geopolítica y mercados energéticos
Reuters — Americas have glut of heavy oil due to freight squeeze; Asia, Europe scramble for barrels. 12 de octubre de 2026. Fragmentación logística, costes de transporte y diferencias regionales de suministro.
Financial Times — The diesel crisis is testing the limits of globalisation. 13 de octubre de 2026. Consecuencias comerciales y estratégicas de las restricciones de combustible.
Financial Times — European gas hits Iran wartime high. 13 de octubre de 2026. Evolución del gas europeo y vulnerabilidades de suministro.
Competitividad europea, industria y materias primas
Mario Draghi — Presentación del informe The Future of European Competitiveness, Parlamento Europeo, 17 de septiembre de 2024. Costes energéticos, dependencias y desafíos estructurales de competitividad.
Comisión Europea — European Critical Raw Materials Act. Objetivos europeos de extracción, transformación y reciclaje de materias primas estratégicas para 2030.
Comisión Europea — Proyectos estratégicos seleccionados bajo la Ley de Materias Primas Críticas, octubre de 2026. Relación oficial de proyectos y actuaciones para diversificar el suministro.
Consultar proyectos seleccionados
Financial Times — Europe can fight the China shock. 12 de octubre de 2026. Competencia industrial china, importaciones productivas y capacidad de adaptación europea.
Origen de la serie
ATEGI — ATEGI25: Las ideas que sembramos para lo que viene, septiembre de 2026. Reflexiones sobre competitividad, geopolítica y cadenas de suministro compartidas durante el 25 aniversario.