 EU
 ES
 EN
Europa está consiguiendo desviar hacia sus terminales una parte creciente del gas natural licuado que antes se dirigía a Asia. Pero llega tarde y a un precio extraordinariamente elevado. Sus reservas comienzan el invierno en mínimos de más de una década, las exportaciones de Catar siguen restringidas y el gas europeo cuesta casi diez veces más que el estadounidense en sus respectivos mercados mayoristas. La Agencia Internacional de la Energía advierte de que la tensión podría prolongarse hasta 2027. Para la industria europea, la cuestión ya no es solamente asegurar el suministro: es cuánto costará mantener la producción frente a competidores que disfrutan de una energía mucho más barata.
Las tres claves
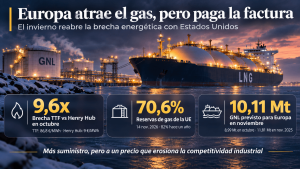
🟢 Europa consigue atraer más GNL. Kpler estima 10,11 millones de toneladas de importaciones en noviembre, frente a 8,99 millones en octubre. Pero el volumen previsto sigue siendo inferior al de noviembre de 2025.
🟡 El invierno comienza con escasas reservas. Los almacenamientos de la UE estaban al 70,6% el 14 de noviembre, frente al 82% un año antes. La IEA advierte de que la reposición de inventarios puede prolongar las tensiones durante 2027.
🔴 La brecha energética vuelve a ampliarse. El TTF europeo promedió 86,8 €/MWh en octubre, frente a unos 9 €/MWh del Henry Hub estadounidense. Una relación de 9,6 veces entre referencias mayoristas que evidencia una profunda desventaja energética.
Europa empieza a ganar los cargamentos que Asia deja de comprar
El mercado mundial del gas ha entrado en una fase especialmente reveladora: los cargamentos están cambiando de destino porque Europa necesita asegurarse el suministro para el invierno y está dispuesta a pagar por ello.
Clyde Russell, columnista de materias primas y energía de Reuters, explica en su análisis del 16 de noviembre que las importaciones europeas de GNL podrían alcanzar 10,11 millones de toneladas este mes, un incremento del 12% respecto a octubre y el mayor volumen desde marzo.
Pero el aumento es insuficiente para recuperar la actividad del año anterior: en noviembre de 2025 llegaron 11,81 millones de toneladas.
Mientras tanto, Asia está reduciendo sus compras. Kpler estima que sus importaciones descenderán desde 22,81 millones de toneladas en octubre hasta 21,32 millones en noviembre.
China, tradicionalmente uno de los mayores compradores mundiales, está respondiendo a los precios extraordinariamente altos con una menor demanda de GNL. Japón también registra importaciones inferiores a las de hace un año.
No significa necesariamente que los mismos barcos hayan cambiado físicamente de Asia a Europa. Significa que el mercado mundial está redistribuyendo los cargamentos flexibles hacia quienes ofrecen mejores condiciones comerciales.
La explicación se encuentra, en buena medida, en Catar.
Sus exportaciones de GNL a través de Ormuz alcanzaron apenas 2,09 millones de toneladas en octubre, aproximadamente un tercio de los 6,09 millones mensuales anteriores al conflicto con Irán.
La reducción ha transformado la competencia internacional. El precio spot del GNL entregado en el norte de Asia alcanzó 31,30 dólares por millón de unidades térmicas británicas en la semana terminada el 13 de noviembre, prácticamente el triple de su nivel anterior a la guerra.
Europa está ganando acceso a cargamentos, pero no porque el gas sobre: lo consigue porque otros compradores están reduciendo su consumo o renunciando a adquirirlo a estos precios.
El verdadero problema está bajo tierra
El 14 de noviembre, los almacenamientos subterráneos de la Unión Europea contenían aproximadamente 799 TWh de gas, equivalentes al 70,6% de su capacidad.
Un año antes estaban al 82%.
La situación es especialmente delicada en dos mercados industriales fundamentales: Alemania registra un llenado del 57,3% y Países Bajos, del 61,3%. Italia dispone de una posición más favorable, con el 87,3%, mientras España ronda el 80%.
El analista energético independiente John Kemp calcula que, considerando conjuntamente la UE y Reino Unido, las reservas del 11 de noviembre se encontraban unos 200 TWh por debajo de la media estacional de los últimos diez años.
La Agencia Internacional de la Energía confirma que Europa entra en la temporada de calefacción con sus inventarios más bajos desde 2013.
Y el problema tiene una dimensión económica que suele pasar desapercibida.
Los almacenamientos no son una reserva que permita prescindir del resto del mercado durante todo el invierno. Funcionan como un amortiguador: reducen la necesidad de comprar gas cuando la demanda aumenta bruscamente o cuando se produce una interrupción del suministro.
Cuanto menores son las reservas, mayor importancia adquieren las importaciones continuas y la disponibilidad inmediata de GNL.
La IEA ha simulado escenarios en los que los inventarios europeos podrían caer por debajo del 10% al finalizar marzo de 2027. Pero esa situación extrema exige una combinación desfavorable de temperaturas inferiores a lo habitual y persistencia de las interrupciones de GNL por Ormuz. No constituye una previsión central de desabastecimiento.
Wood Mackenzie ofrece una perspectiva menos extrema, aunque igualmente exigente: con temperaturas normales y las condiciones actuales de mercado, estima que Europa podría terminar el invierno con reservas próximas al 17%.
La dificultad no desaparecería entonces.
Un invierno que termine con pocos inventarios obligará a Europa a competir nuevamente por el GNL durante el verano de 2027, precisamente cuando debería prepararse para el invierno siguiente.
Nueve euros en Estados Unidos, casi 87 en Europa
La dimensión industrial de esta crisis aparece con claridad en los datos aportados por Judith Arnal.
Según las series del Banco Mundial convertidas a euros con los tipos de cambio del BCE, el precio mayorista europeo del gas pasó de unos 32 €/MWh en febrero a 86,8 €/MWh en octubre.
En Estados Unidos, la referencia Henry Hub se mantuvo alrededor de 9 €/MWh en octubre.

La relación entre ambas pasó de aproximadamente tres veces en febrero a 9,6 veces en octubre.
La comparación requiere una precisión: Henry Hub es una referencia de gas en Estados Unidos, antes de los costes necesarios para convertirlo en GNL y transportarlo a Europa. El diferencial no constituye, por tanto, un margen comercial directamente aprovechable ni equivale a la diferencia exacta entre las facturas energéticas de dos fábricas.
Pero sí revela una realidad difícil de ignorar.
Estados Unidos dispone de abundante producción doméstica de gas y Europa depende en mayor medida de suministros internacionales cuyo precio responde a la competencia global.
Es una diferencia estructural que se ha agravado con la crisis de Oriente Medio.
ACER, la Agencia de Cooperación de los Reguladores de la Energía de la UE, estima que las perturbaciones del suministro han añadido entre 18.000 y 33.000 millones de euros a la factura europea de importación de gas durante el verano de 2026, según la referencia de precios utilizada.
No es solamente una cuestión de mayores costes de importación.
La industria química, los fertilizantes, la cerámica, el vidrio y otras actividades intensivas en calor compiten internacionalmente con fabricantes que pueden disponer de materias primas energéticas mucho más baratas.
Además, el gas continúa influyendo en el precio de la electricidad cuando las centrales de ciclo combinado determinan el precio marginal del mercado.
El resultado es una presión que puede extenderse desde las empresas consumidoras directas de gas hasta buena parte de la cadena industrial.
La industria europea ya está pagando esa diferencia
Las consecuencias empiezan a aparecer en los resultados empresariales.
El 12 de noviembre, la asociación alemana de la industria química, VCI, revisó al alza sus expectativas de facturación para 2026. A primera vista podría interpretarse como una recuperación.
Pero el incremento procede de los precios, no de una mejora de los volúmenes producidos.
La producción química y farmacéutica alemana del tercer trimestre cayó un 3,5% interanual. La utilización de capacidad se situó en el 76,6%, una mejora que responde en parte al cierre y reducción de instalaciones.
Wolfgang Grosse Entrup, director general de VCI, advirtió de que numerosas compañías continúan aplazando inversiones, reduciendo capacidad y recortando empleo. Los beneficios obtenidos por grandes grupos químicos en otros países no implican necesariamente que sus fábricas alemanas estén recuperando competitividad.
El mensaje coincide con las observaciones de Engie.
Su director financiero, Pierre-François Riolacci, señaló a comienzos de noviembre que los precios elevados estaban reduciendo el consumo de gas entre grandes clientes y que esperaba nuevas respuestas de la demanda durante el invierno.
Aquí aparece otra paradoja: una caída del consumo puede aliviar la presión sobre las reservas y los precios, pero también puede reflejar menores niveles de actividad industrial.
ACER estima que la demanda europea de gas sigue aproximadamente un 20% por debajo de la registrada antes de la crisis energética de 2022.
Una parte responde a eficiencia, electrificación y sustitución energética. Otra está relacionada con la pérdida o reducción de determinadas actividades industriales.
No toda reducción del consumo energético representa una mejora de productividad: también puede significar que Europa está dejando de fabricar productos que otros países pueden producir con costes menores.
2027: ¿normalización del gas o segundo año de tensión?
Las perspectivas de los principales analistas muestran diferencias importantes.
Goldman Sachs revisó el 3 de noviembre su previsión del TTF para el primer trimestre de 2027 desde 44 hasta 74 €/MWh. También elevó su estimación media para todo 2027 desde 32 hasta 51 €/MWh.
La revisión incorpora el riesgo de que persistan las limitaciones de suministro de Oriente Medio y se produzcan temperaturas más frías de lo habitual.
La previsión de 51 €/MWh sugiere una moderación relevante respecto a los niveles actuales, pero no una desaparición de las tensiones.
Wood Mackenzie es más cautelosa sobre la velocidad de esa normalización. La consultora considera que Europa tendrá que continuar atrayendo cargamentos de GNL durante 2027 y que las restricciones del suministro catarí podrían mantener el mercado ajustado incluso después del invierno.
La IEA introduce un contrapunto: el crecimiento de la capacidad de licuefacción en Norteamérica y la mayor flexibilidad contractual proporcionan al mercado herramientas de respuesta que no existían en la misma medida durante crisis anteriores.
Además, los flujos de GNL podrían recuperarse con mayor rapidez si mejoran la seguridad marítima y las condiciones operativas en Oriente Medio.
El mercado dispone, por tanto, de mecanismos para aliviar las tensiones. Pero existen tres incertidumbres fundamentales: la meteorología, la recuperación efectiva de las exportaciones cataríes y la cantidad de gas que Europa necesitará adquirir para reconstruir sus inventarios.
Los escenarios no apuntan necesariamente en una sola dirección.
El mercado puede abaratarse de manera apreciable durante 2027 sin regresar a las condiciones de competitividad energética que la industria europea necesita.
El problema europeo no es nuevo, pero la crisis actual está haciéndolo más visible.
Durante años, las empresas han intentado resolver la competitividad mediante productividad, innovación, automatización y reducción de costes. Todos esos esfuerzos siguen siendo esenciales.
Sin embargo, la energía introduce una desigualdad que ninguna mejora organizativa puede compensar ilimitadamente.
Europa está demostrando que puede reorganizar sus rutas y encontrar nuevos suministradores de gas. Lo que todavía no ha demostrado es que pueda hacerlo a un precio compatible con la competitividad de una parte importante de su industria.
Esa será una de las grandes cuestiones económicas de 2027.
Fuentes y documentación
- Clyde Russell, Reuters (16/11/2026). Europe draws LNG from Asia, but not fast enough. Datos Kpler sobre flujos de GNL, competencia con Asia y exportaciones cataríes.
https://www.reuters.com/commentary/reuters-open-interest/europe-draws-lng-asia-not-fast-enough-2026-11-16/ - Judith Arnal (noviembre de 2026). Análisis de la brecha de precios mayoristas del gas entre Europa y Estados Unidos. Datos originales: Banco Mundial, Pink Sheet, noviembre de 2026, y BCE. Gráfico aportado para este análisis.
https://www.worldbank.org/en/research/commodity-markets - Agencia Internacional de la Energía (03/11/2026). Global Gas Security Review 2026. Perspectivas de seguridad de suministro, almacenamiento europeo y competencia mundial por el GNL.
https://www.iea.org/reports/global-gas-security-review-2026 - ACER (27/10/2026). Key developments in European gas wholesale markets — Summer 2026. Dependencia del GNL, precios, reservas y factura energética europea.
https://www.acer.europa.eu/monitoring/key-developments-european-gas-wholesale-markets-summer-2026 - Gas Infrastructure Europe (14/11/2026). AGSI+. Inventarios oficiales de almacenamiento europeo por país.
https://agsi.gie.eu/ - Goldman Sachs Research / Reuters (03/11/2026). Revisión de previsiones del TTF para el primer trimestre y el conjunto de 2027.
https://es.marketscreener.com/noticias/goldman-sachs-eleva-sus-previsiones-sobre-el-precio-del-gas-en-europa-para-2027-ce785fd9df8cf027 - Wood Mackenzie (noviembre de 2026). Need to know: Gas in winter 2026–27. Escenarios de almacenamiento, demanda y recuperación del suministro de GNL.
https://www.woodmac.com/news/opinion/need-to-know-gas-in-winter-2026-27/ - Reuters / VCI (12/11/2026). Situación y perspectivas de la industria química alemana: producción, utilización de capacidad y competitividad.
https://www.reuters.com/business/german-chemicals-lobby-lifts-2026-sales-forecast-warns-recovery-remains-elusive-2026-11-12/ - Reuters / Engie (05/11/2026). Perspectivas sobre la respuesta de la demanda industrial europea a los precios elevados.
https://www.reuters.com/business/energy/higher-energy-prices-expected-reduce-european-demand-this-winter-engie-cfo-says-2026-11-05/ - Bruegel — Conall Heussaff (2024). Decarbonising for competitiveness: four ways to reduce European energy prices. Análisis estructural de las diferencias de costes energéticos entre la UE y Estados Unidos.
https://www.bruegel.org/policy-brief/decarbonising-competitiveness-four-ways-reduce-european-energy-prices