 EU
 ES
 EN
El mecanismo europeo de ajuste en frontera por carbono (CBAM) ha comenzado a influir en las decisiones de aprovisionamiento y en las inversiones industriales. Así lo señalaron los participantes en una reunión convocada por la Comisión Europea el pasado octubre. Pero emerge una contradicción: imponer un coste al carbono del acero importado puede perjudicar a los fabricantes europeos si sus competidores pueden importar piezas terminadas que todavía quedan fuera del mecanismo. Bruselas negocia ahora una ampliación a determinados productos transformados desde 2028. Para las empresas industriales, el desafío ya no consiste únicamente en cumplir una normativa, sino en comprender cómo puede cambiar la competitividad de sus proveedores y sus decisiones de fabricación y compra.
Las tres claves
🟢 El carbono entra en las decisiones de compra. En el diálogo del 15 de octubre, representantes empresariales señalaron que el CBAM ya está influyendo en el aprovisionamiento, la recopilación de datos de emisiones y las inversiones en tecnologías de bajas emisiones.
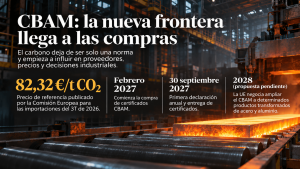
🟡 El coste empieza a concretarse. La Comisión Europea fijó en 82,32 €/t de CO₂ el precio de referencia de los certificados para las importaciones del tercer trimestre de 2026. La adquisición comenzará en febrero de 2027, con ajustes que determinan el coste efectivo.
🔴 La protección industrial tiene lagunas. La UE negocia extender el mecanismo a determinados productos transformados de acero y aluminio desde enero de 2028. Es una propuesta legislativa, no una obligación definitivamente aprobada.
La reunión que revela el verdadero problema
El 15 de octubre, el comisario europeo Wopke Hoekstra reunió en Bruselas a representantes de BMW, Eurofer, European Aluminium, Norsk Hydro, Bureau Veritas y otras organizaciones empresariales.
El objetivo era evaluar la aplicación del CBAM después de sus primeros meses en régimen definitivo, iniciado el 1 de enero de 2026.
Las conclusiones publicadas por la Comisión revelan un cambio importante.
Los participantes señalaron que el mecanismo ya está influyendo en las decisiones empresariales, promoviendo inversiones en tecnologías de bajas emisiones y reforzando la recopilación de información sobre el carbono incorporado a los productos.
Pero también reclamaron más capacidad de verificación, metodologías más sencillas, controles aduaneros armonizados, medidas contra la elusión y una mejor conexión entre los registros oficiales y los sistemas de las empresas.
Es importante distinguir el alcance de estas conclusiones: son observaciones de los participantes recogidas por la Comisión, no una medición independiente del impacto económico del CBAM sobre los precios industriales.
Aun así, muestran que el debate está evolucionando.
La cuestión ya no es únicamente cómo cumplir con el mecanismo. Es si su diseño consigue proteger la descarbonización europea sin generar nuevas desventajas para determinadas actividades industriales.
El problema de comprar acero y competir con quien importa la pieza terminada
Imaginemos dos fabricantes de componentes metálicos.
Uno fabrica en Europa y compra acero producido dentro de la Unión, sujeto al sistema europeo de comercio de emisiones (EU ETS), o acero importado incluido en el CBAM.
Otro fabrica fuera de la Unión y exporta directamente un componente terminado que no está incluido en los códigos arancelarios actualmente cubiertos por el mecanismo.
Si los costes del carbono se trasladan a los precios de los materiales, el fabricante europeo puede soportar una presión económica que no afecta de la misma forma al producto terminado importado.
La paradoja es evidente.
Una regulación concebida para evitar que la producción se traslade a países con menores exigencias climáticas podría generar incentivos para desplazar determinadas fases de fabricación fuera de Europa.
La Comisión Europea ha reconocido expresamente este riesgo.
Por eso, en diciembre de 2025 propuso ampliar el CBAM a determinados productos transformados intensivos en acero y aluminio, con una aplicación prevista desde el 1 de enero de 2028.
La propuesta contempla categorías como determinados elementos de fijación, alambres, muelles y otros productos industriales. El Parlamento Europeo aprobó el 15 de septiembre de 2026 una posición que amplía la lista inicialmente propuesta.
El Consejo había fijado su posición en junio, respaldando también una extensión selectiva, aunque con diferencias respecto al alcance y las medidas de control.
La ampliación continúa pendiente de acuerdo legislativo.
Por tanto, no puede afirmarse que todas las piezas fabricadas con acero o aluminio vayan a quedar sometidas al CBAM en 2028.
Su inclusión dependerá de la lista definitiva de mercancías, identificadas por sus correspondientes códigos de nomenclatura combinada.
Pero las consecuencias potenciales ya interesan a fabricantes de maquinaria, equipos industriales, componentes metálicos y productos transformados.
La competitividad de una pieza podría depender cada vez más no solo de dónde se fabrica, sino también de cómo se computan las emisiones de los materiales utilizados.
El precio del carbono ya tiene una referencia concreta
El segundo cambio es económico.
La Comisión Europea publicó el 5 de octubre el precio de los certificados CBAM correspondiente al tercer trimestre de 2026: 82,32 euros por tonelada de CO₂, frente a los 75,28 euros del segundo trimestre.
El incremento entre ambas referencias es del 9,4%.
Estos importes se calculan a partir de los precios de las subastas del sistema europeo de derechos de emisión. Durante 2026 se utilizan referencias trimestrales; desde 2027, la Comisión publicará precios semanales.
Sin embargo, el precio publicado no significa que los importadores hayan comenzado a adquirir certificados.
La venta arrancará en febrero de 2027 para cubrir las importaciones realizadas durante 2026.
El primer plazo anual de declaración y entrega de certificados finalizará el 30 de septiembre de 2027.
Hay además una precisión fundamental para cualquier comprador: el precio de referencia del certificado no equivale automáticamente al coste CBAM efectivo de una tonelada de mercancía importada.
La obligación debe calcularse conforme a las emisiones incorporadas computables, teniendo en cuenta el ajuste relacionado con las asignaciones gratuitas del EU ETS y, cuando proceda, el precio del carbono efectivamente pagado en el país de origen.
Por ello, no sería correcto multiplicar sin más las emisiones totales declaradas de un producto por 82,32 euros y presentar el resultado como su coste regulatorio definitivo.
La metodología aplicable determina el número de certificados que realmente corresponde entregar.
Y esa complejidad introduce una nueva variable en las negociaciones comerciales.
El proveedor más barato podría dejar de serlo
Dos empresas extranjeras pueden ofrecer el mismo material a precios similares y presentar intensidades de emisiones diferentes.
Si ambas están sujetas al mecanismo, esa diferencia puede traducirse en obligaciones económicas distintas para el importador europeo.
La calidad de la información empieza, por tanto, a tener un valor comercial.
Un fabricante capaz de acreditar emisiones reales mediante los procedimientos exigidos puede ofrecer una mayor transparencia sobre el coste asociado al carbono.
Otro que carezca de datos verificados puede tener que utilizar los valores por defecto establecidos por la Comisión, con consecuencias económicas que dependerán del producto y de la metodología aplicable.
El problema es que obtener esa información no siempre resulta sencillo.
En el diálogo de octubre, los participantes reclamaron ampliar la disponibilidad de verificadores acreditados, simplificar los procedimientos y mejorar la interoperabilidad entre los sistemas de información empresariales y el registro CBAM.
Para los departamentos de Compras aparece una exigencia nueva: no basta con conocer el precio, la calidad y el plazo de entrega del suministro. En determinadas importaciones también será necesario disponer de información fiable sobre las emisiones de fabricación.
El dato de carbono comienza a incorporarse a la formación del coste de adquisición.
Una regulación que divide a la industria europea
Las opiniones empresariales revelan que el CBAM no afecta de la misma manera a todos los eslabones industriales.
Eurofer, la asociación europea del acero, considera necesario reforzar las medidas contra la elusión, extender la protección a productos transformados y resolver los problemas de competitividad de los productores europeos que exportan fuera de la Unión.
Su director general, Axel Eggert, advirtió en junio de que todavía existen lagunas importantes para determinados productos posteriores de la cadena industrial.
European Aluminium mantiene una posición todavía más crítica.
La asociación cuestiona que el diseño actual consiga evitar eficazmente la fuga de carbono y considera que puede perjudicar a transformadores y recicladores europeos.
Una de sus principales preocupaciones es el tratamiento de la chatarra y del aluminio reciclado. Según la asociación, determinadas diferencias metodológicas podrían favorecer productos importados frente a materiales reciclados dentro de Europa.
En sus documentos de posición, European Aluminium ha llegado a solicitar una suspensión temporal de la aplicación del mecanismo al aluminio mientras se revisan sus deficiencias.
Estas afirmaciones expresan la posición de las asociaciones industriales; no constituyen por sí solas una demostración de que los efectos negativos que anticipan se hayan materializado en todos los mercados.
La Comisión, por su parte, defiende el CBAM como un instrumento para evitar la fuga de carbono, proteger las inversiones europeas en descarbonización y estimular tecnologías más limpias fuera de la Unión.
La discusión refleja una tensión económica real: igualar progresivamente el coste del carbono entre productos europeos e importados no garantiza automáticamente que todos los fabricantes de la cadena mantengan su competitividad.
Existe además otra cuestión pendiente: los costes del carbono que afrontan determinados productores europeos cuando exportan a mercados donde sus competidores no soportan obligaciones comparables.
El Parlamento Europeo ha respaldado una propuesta de fondo temporal para contribuir a limitar ese riesgo, pero su configuración definitiva también sigue en negociación.
Qué se debe tener en cuenta en los departamentos de Compras
La evolución del CBAM empieza a exigir un análisis que va más allá del cumplimiento administrativo.
La primera decisión consiste en identificar correctamente las mercancías afectadas. Para ello es necesario comprobar su código arancelario, origen y régimen de importación, así como determinar quién actúa como importador o representante aduanero.
No basta con saber que una pieza contiene acero o aluminio.
La segunda cuestión es verificar el volumen anual importado.
La normativa establece una exención de minimis para los importadores que no superen, en conjunto, 50 toneladas netas anuales de mercancías incluidas en los sectores del hierro y el acero, aluminio, cemento y fertilizantes.
El umbral se calcula agregando las mercancías correspondientes por importador y año natural. No se aplica a las importaciones de electricidad ni de hidrógeno.
La tercera cuestión afecta a la información de los proveedores. Las empresas deben identificar qué datos de emisiones necesitan, en qué condiciones deben verificarse y cómo se incorporarán a los procesos de aprovisionamiento.
También habrá que prestar atención a los contratos.
Si un proveedor pretende trasladar un recargo relacionado con el CBAM, el comprador debería conocer qué obligación concreta se está repercutiendo y cómo se ha calculado.
La cotización del certificado no equivale necesariamente al coste neto que corresponde soportar por la mercancía.
Finalmente, habrá decisiones de fabricación y aprovisionamiento que merecerán una nueva evaluación.
Si se aprueba la ampliación prevista para 2028, determinadas piezas importadas que actualmente quedan fuera del mecanismo podrían empezar a estar incluidas.
Otras seguirán excluidas.
Por tanto, las decisiones industriales de largo plazo deberían considerar escenarios regulatorios alternativos y no asumir como definitiva una relación de productos que todavía está siendo negociada.
La verdadera prueba llegará a las cadenas industriales
El CBAM está entrando en una etapa diferente.
Durante años, el debate se centró en sus objetivos ambientales, sus obligaciones de información y su calendario.
Ahora aparecen preguntas más complejas sobre costes reales, calidad de los datos, competitividad industrial y localización de la producción.
La reunión de octubre confirma que estos problemas ya están sobre la mesa de las empresas y de las instituciones europeas.
La negociación legislativa determinará hasta dónde se extiende el mecanismo durante los próximos años.
Para la industria europea, la consecuencia más importante puede no producirse únicamente en las grandes acerías o fundiciones.
Si el carbono empieza a influir en dónde se fabrica una pieza, qué proveedor resulta competitivo y cómo se negocian los contratos, el CBAM dejará de ser una cuestión situada exclusivamente en la frontera para convertirse en una variable estructural de las cadenas de suministro.
Y ese es el cambio que merece seguir de cerca durante 2027 y 2028.
Fuentes y documentación
- Comisión Europea (15/10/2026). Implementation Dialogue on CBAM with Commissioner Wopke Hoekstra. Participantes y conclusiones oficiales.
https://taxation-customs.ec.europa.eu/about-us/events/implementation-dialogue-cbam-commissioner-wopke-hoekstra-2026-10-15_en - Comisión Europea (05/10/2026). Price of CBAM certificates. Precios trimestrales oficiales de 2026 y metodología.
https://taxation-customs.ec.europa.eu/carbon-border-adjustment-mechanism/price-cbam-certificates_en - Comisión Europea (2026). CBAM Definitive Regime. Obligaciones, certificados y calendario de cumplimiento.
https://taxation-customs.ec.europa.eu/carbon-border-adjustment-mechanism/cbam-definitive-regime_en - Parlamento Europeo (15/09/2026). Extension of CBAM to downstream goods and anti-circumvention measures. Posición parlamentaria sobre la ampliación propuesta.
https://oeil.europarl.europa.eu/oeil/en/document-summary?id=1914940 - Consejo de la Unión Europea (12/06/2026). Council moves to strengthen the EU’s carbon border adjustment mechanism.
https://www.consilium.europa.eu/en/press/press-releases/2026/06/12/council-moves-to-strengthen-the-eu-s-carbon-border-adjustment-mechanism/ - MITECO (2026). Declarantes autorizados CBAM. Umbral de 50 toneladas, sectores afectados y excepciones.
https://www.miteco.gob.es/es/cambio-climatico/temas/cbam/periodo-definitivo/autorizacion-de-declarantes-cbam.html - Comisión Europea (agosto de 2026). CBAM Legislation and Guidance. Metodologías de cálculo, emisiones incorporadas y ajustes relacionados con las asignaciones gratuitas.
https://taxation-customs.ec.europa.eu/carbon-border-adjustment-mechanism/cbam-legislation-and-guidance_en - Eurofer (12/06/2026). Posición de la siderurgia europea sobre productos transformados, exportaciones y prevención de la elusión.
https://ftp.eurofer.eu/press-releases/cbam-eu-ministers-make-progress-but-loopholes-on-circumvention-downstream-and-exports-remain-warns-steel-industry - European Aluminium (17/02/2026). Position Paper on CBAM Downstream Scope Extension & Anti-Circumvention Measures.
https://european-aluminium.eu/wp-content/uploads/2026/02/European-Aluminium-Position-Paper-on-CBAM-Downstream-scope-extension.pdf - Parlamento Europeo (15/09/2026). Establishing the Temporary Decarbonisation Fund. Propuesta de apoyo a productores europeos expuestos al riesgo de fuga de carbono en mercados exteriores.
https://oeil.europarl.europa.eu/oeil/en/document-summary?id=1914946 - Comisión Europea (2026). CBAM Communication and News. Guías de cálculo, valores reales y por defecto, declaraciones y fechas de cumplimiento.
https://taxation-customs.ec.europa.eu/carbon-border-adjustment-mechanism/cbam-communication-and-news_en
Foto: morteza-mohammadi-1ZOxcscR_uI-unsplash