 EU
 ES
 EN
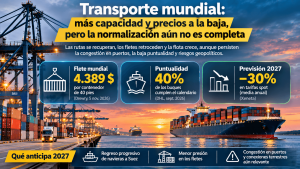
Los fletes marítimos comienzan a retroceder, nuevas navieras regresan al canal de Suez y la flota mundial sigue creciendo. Sin embargo, transportar un contenedor cuesta todavía más del doble que hace un año y apenas cuatro de cada diez buques llegan puntualmente. Los expertos anticipan una posible corrección importante de precios en 2027, mientras los operadores advierten de que la congestión portuaria y las conexiones terrestres seguirán condicionando el suministro. Para la industria europea se abre una oportunidad de negociación, pero también una pregunta decisiva: ¿cuánto tardará en normalizarse realmente la cadena logística?
Las tres claves
🟢 Más capacidad y posibles reducciones de precios. Xeneta prevé una caída media del 30% de las tarifas marítimas spot durante 2027 respecto al tercer trimestre de 2026, impulsada por la recuperación de rutas y el crecimiento de la flota.
🟡 La normalización será desigual. El canal de Suez recupera tráfico, pero Panamá afronta restricciones por falta de agua y la congestión sigue afectando a los principales corredores comerciales.
🔴 La fiabilidad continúa siendo el gran problema. La puntualidad global ronda el 40% y, según DHL, los retrasos acumulados podrían seguir afectando a las cadenas logísticas durante los primeros meses de 2027.
Los fletes bajan, pero el transporte sigue siendo extraordinariamente caro
El mercado mundial de contenedores está enviando señales contradictorias.
El último índice de Drewry, publicado el 5 de noviembre, registró un descenso semanal del 1%, hasta 4.389 dólares por contenedor de 40 pies. La ruta Shanghái-Róterdam retrocedió un 2%, hasta 3.615 dólares, mientras Shanghái-Nueva York cayó un 3%, hasta 9.303 dólares.
Son movimientos modestos, pero reflejan una mejora progresiva de la capacidad disponible después de meses de congestión.
Sin embargo, el índice global continúa un 124% por encima del nivel de hace un año.
El contraste resulta llamativo porque las navieras están obteniendo beneficios elevados precisamente cuando los analistas comienzan a anticipar una posible corrección.
Maersk anunció el 5 de noviembre que su beneficio operativo del tercer trimestre había alcanzado los 3.300 millones de dólares, frente a 1.300 millones un año antes. La compañía elevó por tercera vez sus previsiones anuales y ahora espera un EBITDA de entre 14.000 y 14.500 millones de dólares.
Su consejero delegado, Vincent Clerc, atribuye la fortaleza del mercado tanto a la congestión como a una demanda resistente, impulsada por la electrificación, los semiconductores, las energías renovables y los equipos destinados a centros de datos.
Pero las condiciones que han favorecido a las navieras podrían empezar a cambiar.
Suez: el regreso que puede transformar los precios de 2027
Durante los últimos años, buena parte de los buques entre Asia y Europa ha tenido que rodear África por el cabo de Buena Esperanza para evitar los riesgos del mar Rojo.
El desvío prolonga los trayectos, consume más combustible y obliga a utilizar más barcos para transportar la misma cantidad de mercancías.
Ahora comienza a producirse el movimiento contrario.
Según Drewry, aproximadamente el 60% de la capacidad de las rutas Asia-Europa utiliza ya el canal de Suez, aunque los porcentajes varían según los servicios y la metodología de cálculo.
El 2 de noviembre, Maersk y Hapag-Lloyd anunciaron que su servicio ME1, que conecta India y Europa, volverá a utilizar esta ruta. Las compañías mantienen, no obstante, la posibilidad de modificar itinerarios si empeora la seguridad.
Stefan Paul, consejero delegado de Kuehne+Nagel, declaró a Reuters que espera que la mayoría de las grandes navieras haya regresado a Suez hacia finales del primer trimestre o comienzos del segundo de 2027.
El efecto económico puede ser considerable.
Al acortarse las rutas, los mismos barcos pueden completar más viajes y aumenta la capacidad efectiva de transporte. Esto introduce una presión potencialmente bajista sobre las tarifas.
Pero existe una complicación: durante la transición coincidirán buques que llegan por Suez con otros que siguen rodeando África. Esa concentración de llegadas puede volver a saturar temporalmente los puertos europeos.
La vuelta a las rutas más cortas podría abaratar el transporte a medio plazo y, paradójicamente, generar nuevas interrupciones durante la transición.
2027: Xeneta anticipa una corrección del 30%, pero las navieras son prudentes
Peter Sand, analista jefe de Xeneta, presentó el 5 de noviembre una previsión que podría transformar las negociaciones logísticas del próximo año.
La consultora espera que la flota mundial aumente alrededor del 6,8% en 2027, mientras la demanda crecería entre el 2,5% y el 4%.
Ese desequilibrio podría provocar una caída media del 30% en las tarifas spot respecto al tercer trimestre de 2026. Los contratos a largo plazo registrarían una reducción mucho menor, cercana al 5%.
La diferencia refleja que las tarifas contratadas suelen reaccionar más lentamente que el mercado inmediato.
Sand advierte, sin embargo, de que las previsiones bajistas han fallado repetidamente durante los últimos años por acontecimientos imprevistos: la crisis del mar Rojo en 2024, los aranceles estadounidenses en 2025 y la crisis de Ormuz en 2026.
La posición de Maersk es más cautelosa.
Vincent Clerc reconoce que el regreso al mar Rojo podría liberar capacidad, pero señala que hasta ahora no ha provocado una caída significativa de los fletes. Además, considera prematuro anticipar los precios contractuales de 2027.
DHL introduce una tercera perspectiva: la recuperación de capacidad marítima no eliminará inmediatamente los problemas de los puertos y sus conexiones terrestres.
La discusión ya no consiste en si habrá más barcos disponibles en 2027. Consiste en cuánto de esa capacidad adicional podrá transformarse realmente en entregas más rápidas, fiables y baratas.
Los puertos: el cuello de botella se desplaza hacia tierra
La congestión portuaria ha sido uno de los grandes protagonistas de 2026.
Los tifones que afectaron a los puertos asiáticos durante el verano provocaron retrasos que absorbieron millones de contenedores de capacidad operativa.
Maersk calcula que, en el momento de mayor congestión, los tiempos medios de espera portuaria alcanzaron 16,6 horas, su mayor nivel desde enero de 2023.
DHL estima que más del 10% de la flota mundial continúa comprometida por problemas de congestión, aproximadamente 3,6 millones de TEU.
La situación está mejorando, especialmente en China. Drewry señala que la espera media en Shanghái se redujo recientemente hasta unas 35 horas.
Pero Europa afronta sus propios problemas.
El puerto de Róterdam registró un crecimiento de apenas el 0,1% en contenedores durante los nueve primeros meses de 2026. Su autoridad portuaria señala que las limitaciones de capacidad en determinadas terminales están desplazando parte del tráfico hacia otros puertos.
El transporte hacia el interior aumentó un 7,2%, mientras los transbordos portuarios cayeron un 20%.
Boudewijn Siemons, consejero delegado de la Autoridad Portuaria de Róterdam, subraya que las conexiones con el interior de Europa son esenciales para la competitividad y la seguridad del suministro.
El problema se extiende a las carreteras, el ferrocarril y las vías navegables. Los bajos niveles de agua del Rin, por ejemplo, pueden restringir el transporte fluvial y aumentar los costes de las alternativas terrestres.
En Amberes-Brujas, los contenedores crecieron un 1,2% hasta septiembre, después de un tercer trimestre de recuperación, aunque el puerto también sufrió interrupciones por condiciones meteorológicas, huelgas e incidencias operativas.
La conclusión de DHL resulta especialmente relevante: el problema ya no se limita a la capacidad de los buques; las terminales, los depósitos de contenedores y las conexiones interiores pueden convertirse en los verdaderos límites del crecimiento logístico durante 2027.
Panamá y las rutas alternativas: un mapa que sigue cambiando
Mientras Suez recupera parte de su actividad, el canal de Panamá afronta un desafío diferente.
La Autoridad del Canal anunció en agosto nuevas restricciones preventivas ante la escasez de precipitaciones y la reducción de los niveles de agua.
Las limitaciones afectan al número de tránsitos disponibles y pueden aumentar los costes de reserva o provocar desvíos.
Por tanto, las dos principales vías interoceánicas están evolucionando en direcciones distintas: Suez intenta recuperar tráfico después de una crisis de seguridad, mientras Panamá necesita gestionar una restricción física de capacidad.
Al mismo tiempo, se están desarrollando alternativas terrestres.
El llamado Corredor Medio, que conecta China y Asia Central con Europa a través de Kazajistán, el mar Caspio, el Cáucaso y Turquía, continúa ganando relevancia.
Según los datos comunicados por sus operadores, transportó 53.574 TEU entre enero y agosto de 2026, un 11% más que un año antes.
Pero su capacidad sigue siendo limitada y presenta desequilibrios importantes: aproximadamente cuatro de cada cinco contenedores viajan hacia el oeste.
El Banco Mundial considera que nuevas inversiones en ferrocarriles, puertos y digitalización podrían multiplicar los volúmenes de este corredor y reducir considerablemente los tiempos de tránsito durante los próximos años.
Todavía no representa una alternativa equivalente al transporte marítimo masivo entre Asia y Europa.
Sí puede convertirse en una opción complementaria para determinados productos, especialmente cuando importa más la continuidad del suministro que minimizar el coste unitario.
El transporte aéreo gana relevancia, pero no sustituye al marítimo
La misma lógica está reforzando el interés por el transporte aéreo.
La IATA registró un crecimiento interanual del 4,4% en la demanda mundial de carga aérea durante agosto, mientras la capacidad disponible disminuyó ligeramente.
Los precios del combustible y las restricciones de determinados corredores continúan presionando los costes.
C.H. Robinson advierte de que las interrupciones marítimas pueden generar una demanda adicional de envíos urgentes por avión, especialmente de componentes tecnológicos o industriales críticos.
Sin embargo, no espera una sustitución generalizada del transporte marítimo.
Para los fabricantes, la oportunidad está en combinar modalidades: reservar transporte aéreo o soluciones intermodales para productos críticos, mientras los flujos ordinarios continúan utilizando las opciones más económicas.
2027: ¿abaratamiento del transporte o nueva normalidad logística?
Las perspectivas apuntan hacia una mayor disponibilidad de capacidad marítima y una posible moderación de los fletes durante 2027.
Pero el ritmo dependerá de acontecimientos que todavía no están resueltos.
El regreso a Suez podría liberar capacidad, aunque también provocar congestión temporal. Panamá seguirá dependiendo de las condiciones hídricas. Los puertos europeos necesitan mejorar sus conexiones terrestres. Y cualquier nueva escalada en Oriente Medio podría alterar rutas, seguros y combustibles.
La diferencia entre las perspectivas de Xeneta, Maersk y DHL no es necesariamente una contradicción: cada organización observa dimensiones diferentes del mismo mercado.
Los analistas anticipan una mayor oferta de transporte; las navieras destacan la fortaleza de la demanda y los costes actuales; los operadores logísticos advierten de que disponer de barcos no garantiza entregas puntuales.
Para las empresas industriales europeas, este escenario introduce una oportunidad de negociación.
Las revisiones de contratos de 2027 deberían considerar no solamente las tarifas, sino también los recargos de combustible, la fiabilidad de los servicios, los compromisos de entrega y las alternativas portuarias.
Una tarifa de transporte más baja puede perder parte de su ventaja si obliga a mantener mayores inventarios o provoca interrupciones productivas.
El cambio más importante podría ser precisamente ese: 2027 puede ofrecer mejores condiciones para negociar el precio del transporte, pero la fiabilidad de las cadenas logísticas seguirá siendo una variable económica tan importante como el propio flete.
Fuentes y documentación
- Drewry (05/11/2026). World Container Index — Weekly Update. Índices internacionales de fletes, evolución de rutas y regreso a Suez. https://www.drewry.co.uk/supply-chain-advisors/world-container-index-weekly-update
- Xeneta — Peter Sand (05/11/2026). Ocean Outlook 2027. Previsiones de oferta, demanda y tarifas marítimas. https://www.xeneta.com/news/xeneta-summit-analysts-forecast-ocean-freight-spot-rates-to-fall-30-in-2027-as-red-sea-return-sees-capacity-flooding-back
- Maersk (05/11/2026). Q3 2026 Financial Results. Resultados financieros y perspectivas sobre demanda, congestión y capacidad. https://www.maersk.com/news/articles/2026/11/05/maersk-higher-earnings-raises-full-year-guidance
- Reuters (05/11/2026). Maersk raises outlook again as AI buildout, port congestion keep freight rates high. https://www.reuters.com/business/container-shipping-group-maersk-raises-outlook-again-2026-11-05/
- Reuters / Kuehne+Nagel — Stefan Paul (22/10/2026). Previsiones de regreso de las navieras al canal de Suez durante 2027. https://www.marketscreener.com/news/kuehne-nagel-ceo-expects-most-container-lines-back-in-suez-canal-by-early-q2-ce785cd9d08cf521/
- DHL Global Forwarding (noviembre de 2026). Ocean Freight Market Update. Demanda, capacidad, congestión y evolución de las principales rutas. https://www.dhl.com/us-en/home/global-forwarding/latest-news-and-webinars/ocean-freight-market-update.html
- DHL Freight Connections (22/10/2026). Ocean Freight Market Update: Q3 2026 in retrospect. Puertos, puntualidad, costes del combustible y perspectivas de normalización. https://dhl-freight-connections.com/en/business/ocean-freight-market-update-q3/
- C.H. Robinson (05/11/2026). November Ocean Freight Market Update. Condiciones de capacidad, rutas y fiabilidad. https://www.chrobinson.com/en-gb/resources/insights-and-advisories/north-america-freight-insights/nov-2026-freight-market-update/ocean/
- Autoridad Portuaria de Róterdam (16/10/2026). Throughput in the Port of Rotterdam — First Nine Months 2026. https://www.portofrotterdam.com/en/news-and-press-releases/throughput-port-rotterdam-rose-09-first-nine-months-year
- Autoridad del Canal de Panamá (agosto de 2026). Medidas de capacidad por reducción de precipitaciones. https://pancanal.com/en/panama-canal-adopts-additional-measures-to-address-reduced-precipitation-in-the-canal-watershed/
- Banco Mundial (28/09/2026). Trans-Caspian Transport Corridor: Trade and Logistics Integration. https://www.worldbank.org/en/news/press-release/2026/09/28/trans-caspian-transport-corridor-investments-spur-growth-and-create-millions-jobs
- IATA (agosto de 2026). Air Cargo Market Analysis. https://www.iata.org/en/publications/economics/reports/air-cargo-market-analysis-august-2026/
Foto: rinson-chory-2vPGGOU-wLA-unsplash