 EU
 ES
 EN
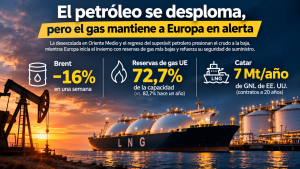
El Brent acaba de perder un 16% en una semana, mientras los mercados anticipan una posible desescalada en Oriente Medio y el regreso del superávit petrolero. Sin embargo, Europa inicia el invierno con sus reservas de gas más bajas desde 2013 y una dependencia creciente del GNL estadounidense. La paradoja alcanza incluso a Catar: uno de los mayores exportadores mundiales de gas acaba de contratar suministros de Estados Unidos para proteger su cartera de entregas. Petróleo, gas y combustibles refinados están enviando señales diferentes, con importantes consecuencias para los costes de la industria europea en 2027.
Las tres claves
🟢 El crudo anticipa una mayor oferta. El Brent cae un 16% semanal y J.P. Morgan estima que el mercado mundial volvió a un superávit de 1,4 millones de barriles diarios en octubre.
🟡 El gas europeo llega debilitado al invierno. Los almacenamientos de la UE están al 72,7%, diez puntos menos que un año antes. La IEA advierte de riesgos que podrían prolongarse durante 2027.
🔴 La energía no se abarata al mismo ritmo. Los problemas de refino, la escasez de gasóleo y las restricciones al GNL pueden impedir que la reciente caída del petróleo se traduzca inmediatamente en menores costes industriales.
El petróleo está empezando a descontar otro mundo
En apenas una semana, el mercado del petróleo ha cambiado radicalmente de expectativas.
El Brent perdió un 16% durante la primera semana de noviembre, su mayor retroceso semanal desde el comienzo de la pandemia. Este lunes 9 cotizaba alrededor de los 97 dólares por barril, después de que Donald Trump redujera las expectativas de nuevos ataques contra Irán mientras continúen las negociaciones.
Pero el descenso no responde únicamente a la diplomacia.
El análisis publicado el 4 de noviembre por J.P. Morgan identifica un cambio más profundo: después de meses de interrupciones y escasez, la producción mundial comienza nuevamente a superar al consumo.
El banco estima que el mercado registró un superávit de 1,1 millones de barriles diarios en septiembre, ampliado hasta 1,4 millones en octubre. Las exportaciones petroleras de Oriente Medio se recuperaron desde los 9,8 millones de barriles diarios de marzo hasta unos 20,7 millones, mientras América Latina aportaba aproximadamente 1,5 millones de barriles diarios adicionales respecto al año anterior.
Al mismo tiempo, J.P. Morgan calcula que la demanda mundial se ha reducido en unos 3,3 millones de barriles diarios desde el inicio del conflicto, como consecuencia de los precios elevados y las alteraciones del suministro.
El petróleo podría estar pasando de un mercado dominado por el temor a la escasez a otro en el que vuelve a preocupar el exceso de oferta.
Goldman Sachs mantiene, sin embargo, una perspectiva más prudente.
En su actualización del 2 de noviembre, el equipo dirigido por Daan Struyven elevó su previsión del Brent para diciembre de 90 a 105 dólares y situó el promedio de 2027 en 88 dólares, frente a los 80 anteriores.
Aquella revisión se produjo antes del último desplome y reflejaba el riesgo de una nueva interrupción en Oriente Medio. Su contraste con la evolución posterior de las cotizaciones ilustra hasta qué punto las expectativas pueden cambiar rápidamente.
La diferencia entre ambos análisis no es necesariamente una contradicción: J.P. Morgan identifica una recuperación del balance físico, mientras Goldman incorpora el riesgo de que nuevos acontecimientos geopolíticos vuelvan a restringir el suministro.
El gas cuenta una historia distinta
Mientras el petróleo empieza a descontar una posible abundancia, el mercado del gas europeo afronta un problema mucho más inmediato: sus reservas.
Según Gas Infrastructure Europe, el 7 de noviembre los almacenamientos de la Unión Europea contenían unos 823 TWh de gas, equivalentes al 72,7% de su capacidad.
Un año antes estaban al 82,7%. La media de los cinco años anteriores para esa fecha rondaba el 89,5%.
La situación es especialmente desigual entre países. Alemania, principal economía industrial europea, registra apenas un 59,2% de llenado; Países Bajos, un 63,8%. España alcanza el 80,8% e Italia el 89,2%.
El problema no es únicamente cuánto gas existe almacenado en Europa, sino dónde se encuentra y cómo puede movilizarse cuando aumente la demanda.
En su informe Global Gas Security Review 2026, publicado el 3 de noviembre, la Agencia Internacional de la Energía advierte de que la Unión Europea inicia la temporada de calefacción con sus reservas más bajas desde 2013.
La IEA estima que la oferta mundial de GNL disminuirá alrededor del 3% en 2026, cerca de 20.000 millones de metros cúbicos, mientras el consumo global de gas caerá aproximadamente un 1,5%.
Una parte de esa reducción del consumo no refleja una sustitución energética voluntaria, sino la destrucción de demanda industrial provocada por precios elevados.
ACER, el regulador europeo de la energía, introduce un matiz relevante: la demanda de gas de la UE es aproximadamente un 20% inferior a la registrada antes de la crisis energética de 2022. Europa dispone, por tanto, de cierta capacidad de adaptación.
Pero también necesita competir con Asia por los cargamentos flexibles de GNL.
La presión ya se observa en las cotizaciones. El TTF europeo se situaba este lunes alrededor de los 86–88 €/MWh, pese al fuerte descenso reciente del petróleo.
Catar comprará gas estadounidense: la nueva geografía de la seguridad energética
Hay una noticia que resume especialmente bien la transformación del mercado mundial del gas.
Catar, uno de los principales exportadores de GNL del planeta, ha firmado contratos para comprar hasta 7 millones de toneladas anuales de gas licuado estadounidense.
Los acuerdos incluyen 4 millones de toneladas anuales con Cheniere, mediante instalaciones de Luisiana y Texas, y otros 3 millones con Woodside, procedentes del proyecto Louisiana LNG.
Los suministros comenzarán previsiblemente en 2030 y 2031, con compromisos que se prolongan durante aproximadamente dos décadas.
La operación es mucho más que una compra de gas.
Los ataques sufridos por instalaciones de Ras Laffan han dañado dos de los catorce trenes de licuefacción cataríes y comprometido una parte relevante de su capacidad exportadora. Además, la dependencia de las rutas del estrecho de Ormuz ha demostrado que disponer de enormes reservas de gas no garantiza poder entregarlo.
Reuters Breakingviews interpreta los acuerdos como una señal de desplazamiento del equilibrio energético hacia Estados Unidos.
El contraste es revelador: el gas catarí puede tener costes de producción competitivos, pero el estadounidense ofrece una diversificación geográfica y logística que ahora adquiere un valor estratégico.
Los contratos no resolverán las dificultades del próximo invierno: sus entregas están previstas a partir de 2030. Su importancia reside en demostrar que incluso los grandes productores están pagando por reducir la concentración de sus riesgos.
Para Europa, esta tendencia supone más alternativas de suministro a largo plazo, pero también una posible intensificación de la competencia internacional por el GNL estadounidense.
¿Qué invierno espera a Europa?
La infraestructura europea es más flexible que durante la crisis de 2022. Existen nuevas terminales de regasificación, mayor interconexión y más posibilidades de recibir gas de distintas procedencias.
Sin embargo, el organismo europeo ENTSOG advierte de que unas reservas iniciales reducidas estrechan el margen de seguridad.
En escenarios de invierno frío y disponibilidad limitada de GNL, sus simulaciones identifican posibles necesidades de reducción de demanda y niveles de almacenamiento muy bajos al terminar la temporada.
La IEA también contempla que las reservas europeas puedan caer por debajo del 10% de su capacidad a finales de marzo de 2027, pero únicamente bajo una combinación desfavorable de temperaturas inferiores a lo habitual y persistencia de las interrupciones del GNL por Ormuz. No es su previsión central.
El riesgo va más allá de marzo.
Si Europa termina el invierno con pocos inventarios, tendrá que adquirir cantidades adicionales de gas durante el verano de 2027 para reconstruir sus reservas, prolongando potencialmente la presión sobre los precios.
Wood Mackenzie ya advertía en julio de que la combinación de almacenamientos reducidos, competencia asiática y recuperación limitada del suministro catarí dejaba poco margen de maniobra.
La duración del invierno, las entregas estadounidenses y la evolución del conflicto en Oriente Medio determinarán cuánto de ese riesgo acaba trasladándose a los precios.
El tercer mercado: el gasóleo no tiene por qué seguir al crudo
Existe otra divergencia especialmente relevante para las empresas industriales.
La caída del Brent no implica necesariamente un descenso proporcional del gasóleo, el combustible utilizado en transporte pesado, maquinaria y numerosas actividades productivas.
La IEA advierte en su informe petrolero de octubre de que los mercados de gasóleo y diésel podrían mantenerse tensionados hasta bien entrado 2027.
Las restricciones en refinerías de Oriente Medio y Rusia, junto con las dificultades del transporte marítimo, han reducido la disponibilidad de combustibles refinados.
El organismo estima que, incluso con una recuperación de la actividad de las refinerías, la oferta mundial de gasóleo podría resultar insuficiente para satisfacer la demanda en el cuarto trimestre de 2026. La reconstrucción de inventarios no comenzaría de forma significativa antes de la segunda mitad de 2027.
Esto explica por qué el diferencial entre el precio del crudo y el de los productos refinados puede permanecer elevado.
Para una empresa europea, el coste que termina pagando depende de una cadena mucho más compleja: cotización del petróleo, márgenes de refino, disponibilidad del producto, transporte, seguros y contratación.
La energía de 2027 no tendrá un único precio ni una única tendencia
Los mercados parecen contemplar una normalización gradual de parte de las tensiones energéticas, pero no necesariamente al mismo ritmo.
Las cotizaciones españolas de MIBGAS reflejan una diferencia significativa entre los productos de gas del primer trimestre de 2027, alrededor de 83 €/MWh, y los del segundo trimestre, próximos a 66 €/MWh, según las referencias disponibles el 9 de noviembre.
Son precios de mercado para entregas futuras, no previsiones garantizadas. Pero muestran que los agentes descuentan una posible relajación después del invierno.
En el petróleo, las estimaciones recientes apuntan igualmente a precios medios más moderados durante 2027, aunque muy sensibles a la situación de Irán y a las decisiones de producción.
Para la industria, la conclusión es que no resulta adecuado trasladar automáticamente la caída del Brent a todas las hipótesis de costes energéticos.
Una empresa puede beneficiarse de un petróleo más barato y, simultáneamente, afrontar un gas todavía caro, un gasóleo tensionado o recargos logísticos persistentes.
El seguimiento debe distinguir entre mercados y contratos, entre suministro inmediato y entregas futuras, y entre normalización de precios y recuperación efectiva de la capacidad productiva.
La gran transformación energética de los próximos meses puede no ser una subida o bajada general de precios, sino una divergencia creciente entre materias primas que reaccionan a velocidades distintas ante los mismos acontecimientos geopolíticos.
Y esa divergencia puede determinar buena parte de los costes y márgenes de la industria europea durante 2027.
Fuentes y documentación
- Reuters (09/11/2026). Oil falls as Trump signals restraint on Iran amid fresh Hormuz shipping attacks. Información.
- Reuters / J.P. Morgan (04/11/2026). JPMorgan says rising exports, weak demand push global oil market into surplus. Análisis.
- Bloomberg / Goldman Sachs (02/11/2026). Goldman Hikes Oil-Price Forecasts on Substantial Supply Risks. Previsiones.
- International Energy Agency (03/11/2026). Global Gas Security Review 2026. Informe.
- Gas Infrastructure Europe (datos de noviembre de 2026). AGSI+ — Aggregated Gas Storage Inventory. Datos oficiales.
- ACER (27/10/2026). EU gas storage is 75% filled. Análisis del mercado.
- ENTSOG (08/10/2026). Winter Supply Outlook 2026/27. Perspectivas del invierno.
- QatarEnergy / Cheniere (22/10/2026). Long-term LNG sale and purchase agreements. Comunicado oficial.
- Woodside Energy (29/10/2026). 20-year LNG supply agreement with QatarEnergy. Comunicado.
- Reuters Breakingviews (03/11/2026). Qatar’s US LNG bet signals a new energy order. Análisis.
- IEA (octubre de 2026). Oil Market Report — October 2026. Mercado petrolero y gasóleo.
- MIBGAS (noviembre de 2026). Cotizaciones españolas de gas natural y productos futuros. Resultados de mercado.
Foto: zbynek-burival-GrmwVnVSSdU-unsplash