 EU
 ES
 EN
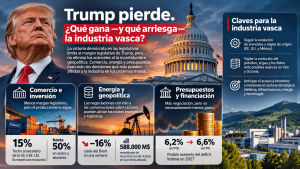
La victoria demócrata en las elecciones legislativas estadounidenses cambia el equilibrio político en Washington, pero no elimina los aranceles ni reduce automáticamente la incertidumbre comercial. Mientras Trump se enfrenta a dos años de mayor negociación con el Congreso, las conversaciones sobre Irán y Ucrania pueden modificar de manera mucho más inmediata los precios de la energía, el transporte y las materias primas. Para las empresas industriales vascas, se abren tres escenarios que conviene anticipar antes de que cambien las reglas.
Las tres claves
🟢 Más negociación, posibles oportunidades. La nueva mayoría demócrata puede condicionar presupuestos e incentivos industriales, pero también favorecer acuerdos parciales en infraestructuras, defensa y determinadas inversiones.
🟡 Los aranceles no desaparecerán. Trump conserva amplias competencias comerciales. La revisión del acuerdo con México y Canadá seguirá siendo decisiva para fabricantes y exportadores europeos.
🔴 La geopolítica puede cambiar los costes antes que las leyes. El Brent ha caído alrededor del 16% en una semana, mientras Washington negocia con Irán y prepara nuevas conversaciones sobre Ucrania. Ni la paz ni la normalización energética están garantizadas.
Un presidente debilitado, pero no desarmado
La victoria demócrata del 3 de noviembre ha devuelto el control de ambas cámaras del Congreso a la oposición. Desde enero de 2027, Donald Trump tendrá que negociar buena parte de su agenda legislativa con quienes acaban de derrotar a su partido.
Su reacción electoral resulta significativa. Felicitó a los demócratas y manifestó disposición a trabajar con ellos, aunque recordó inmediatamente que dispone del poder de veto. Es una combinación reveladora: voluntad declarada de acuerdo, pero también capacidad de confrontación.
El resultado podría abrir una etapa de negociación selectiva en la que ambas partes busquen presentar logros económicos ante las presidenciales de 2028. No necesariamente dos años de bloqueo, pero tampoco una moderación automática de las políticas estadounidenses.
William Reinsch, del Center for Strategic and International Studies (CSIS), ya advertía antes de las elecciones de que una mayoría demócrata podría multiplicar las investigaciones sobre la política comercial y tratar de recuperar competencias del Congreso. Sin embargo, las nuevas leyes que contradigan directamente a Trump encontrarán su veto.
Para la industria europea, la distinción es fundamental: el Congreso puede dificultar nuevas iniciativas presidenciales sin conseguir eliminar las barreras comerciales existentes.
1. Comercio e inversión: menos unilateralidad legislativa no significa menos proteccionismo
La nueva mayoría demócrata puede aumentar la presión sobre los aranceles que encarecen productos y componentes para los consumidores estadounidenses. Pero el proteccionismo industrial no es exclusivo de los republicanos.
La competencia con China, la protección de capacidades estratégicas y la relocalización de producción cuentan con apoyos en ambos partidos.
Por eso, una empresa vasca que exporta maquinaria, equipos eléctricos, componentes o productos metálicos no debería presupuestar una desaparición de las barreras.
La Unión Europea y Estados Unidos cuentan con un marco comercial que establece un techo arancelario del 15% para buena parte de las exportaciones europeas. Sin embargo, determinados productos de acero y aluminio siguen expuestos a gravámenes de hasta el 50%. Las condiciones concretas dependen de la clasificación del producto y de las medidas aplicables.
El segundo foco es México.
En julio, Washington rechazó renovar el acuerdo comercial con México y Canadá (USMCA) en sus condiciones actuales, aunque el tratado continúa vigente. La revisión prosigue durante 2027 y Estados Unidos ha abierto una consulta pública cuyo plazo termina el 12 de enero.
Una posible exigencia de mayor contenido regional o restricciones adicionales a determinados componentes podría alterar las ventajas de producir en México para abastecer Estados Unidos.
Para fabricantes vascos con clientes o instalaciones en Norteamérica, la localización de la producción, el origen de los componentes y la estructura de sus proveedores pueden resultar tan importantes como el precio de venta.
2. Energía y geopolítica: la gran variable que puede cambiar antes de 2027
El segundo ámbito podría tener consecuencias incluso más inmediatas que los aranceles.
La guerra con Irán y el encarecimiento de los combustibles han contribuido al descontento electoral estadounidense. Trump ha declarado que considera poco probable ordenar nuevos ataques mientras avancen las negociaciones, aunque su secretario de Estado, Marco Rubio, reconoce que las posiciones todavía están alejadas.
Los mercados ya están anticipando una posible desescalada. El Brent cayó aproximadamente un 16% la semana pasada y este lunes se movía alrededor de los 97 dólares por barril.
Pero conviene no confundir expectativas con normalización.
Los daños en infraestructuras, las restricciones al refino y la alteración de las rutas marítimas pueden mantener elevados los precios del gasóleo, los seguros y determinados fletes incluso cuando desciende el crudo. Saudi Aramco ya advirtió de que reconstruir los inventarios mundiales utilizados durante la crisis podría llevar hasta dos años.
Para una empresa industrial vasca, el ahorro potencial de una desescalada podría llegar por el transporte, el combustible y algunas materias primas antes que por cualquier modificación comercial aprobada en Washington.
Y esta semana aparece una segunda oportunidad diplomática.
Los días 10 y 11 de noviembre están previstas conversaciones entre Estados Unidos, Rusia y Ucrania en Abu Dabi, con participación europea anunciada por Francia. Entre los asuntos planteados figuran las garantías de seguridad, una posible desescalada energética y la navegación en el mar Negro.
Las posiciones siguen muy distantes. El canciller alemán Friedrich Merz ha advertido de que todavía no observa señales suficientes de una verdadera disposición rusa al acuerdo.
Pero incluso avances parciales sobre ataques a infraestructuras o navegación podrían tener consecuencias económicas: menor riesgo logístico en el mar Negro, mayor estabilidad energética regional y mejores condiciones para la actividad industrial.
Una paz duradera abriría además una dimensión de inversión considerable. El Banco Mundial estima las necesidades de reconstrucción y recuperación de Ucrania en cerca de 588.000 millones de dólares durante la próxima década. Redes eléctricas, maquinaria, transporte e infraestructuras representarían oportunidades para empresas europeas, aunque su materialización dependerá de la seguridad y de la financiación disponible.
No obstante, una tregua no supondría automáticamente el levantamiento de sanciones ni el retorno de los flujos energéticos anteriores a la guerra.
3. Presupuestos y financiación: más acuerdos, pero no necesariamente menos déficit
El tercer ámbito es menos visible, aunque puede resultar determinante para las inversiones industriales de 2027 y 2028.
Los demócratas pueden bloquear nuevas rebajas fiscales o propuestas presupuestarias de Trump. Pero también podrían negociar un incremento de partidas sociales, sanitarias o de infraestructuras a cambio de apoyar financiación para defensa y otros programas estratégicos.
Por tanto, un Congreso dividido políticamente no garantiza una reducción del gasto público estadounidense.
Las previsiones de los expertos reflejan esta incertidumbre. Allianz Research contempla un posible aumento del déficit federal desde el 6,2% del PIB en 2026 hasta el 6,6% en 2027 si los acuerdos terminan elevando el gasto. Morgan Stanley, por su parte, considera que el cambio electoral no modificará sustancialmente la trayectoria económica general.
Los desacuerdos presupuestarios también pueden provocar episodios de tensión en la deuda pública, las rentabilidades de los bonos y el dólar.
Para las empresas vascas, esto afecta directamente a la financiación de inversiones, la competitividad de las exportaciones y el coste de las compras denominadas en dólares.
Pero también puede modificar qué sectores reciben apoyo público en Estados Unidos: defensa, redes eléctricas, infraestructuras, tecnología o proyectos industriales.
La ventaja competitiva será anticiparse, no adivinar
Las elecciones estadounidenses no resuelven las incertidumbres comerciales y geopolíticas de los próximos años. Modifican los incentivos políticos de quienes toman las decisiones.
La hipótesis principal es que Trump tendrá más dificultades para impulsar grandes reformas legislativas, pero conservará margen de maniobra en comercio y política exterior. Al mismo tiempo, la presión para ofrecer resultados económicos puede favorecer acuerdos selectivos y determinadas desescaladas.
Para las empresas industriales, el error sería esperar a conocer el desenlace.
La gestión de proveedores alternativos, las reglas de origen, la flexibilidad productiva, los contratos energéticos y la disponibilidad de rutas logísticas son decisiones que requieren preparación previa.
En una economía donde una elección, una negociación diplomática o una interrupción marítima pueden cambiar los costes industriales en cuestión de semanas, la ventaja no estará necesariamente en acertar el escenario, sino en estar preparado para responder a varios.
Fuentes y documentación
- Reuters (04/11/2026). Democrats gain influence over trade agenda, but tariff repeals to hit Trump veto wall. Análisis comercial.
- CSIS — William Reinsch (20/10/2026). What Happens After the Election. Análisis institucional.
- CBS News (04/11/2026). Trump congratulates Democrats in election night call. Declaraciones presidenciales.
- Comisión Europea. The EU-US trade deal. Marco comercial y arancelario.
- USTR (01/07 y 02/10/2026). Comunicados oficiales sobre la revisión del acuerdo USMCA. Revisión y consultas de 2027.
- Reuters (09/11/2026). Oil falls as Trump signals restraint on Iran amid fresh Hormuz shipping attacks. Mercado petrolero.
- Reuters (05/10/2026). Oil market turmoil could last for years, executives say. Refino e inventarios.
- Reuters (08/11/2026). Europeans will join Ukraine talks in Abu Dhabi, French minister says. Negociaciones de paz.
- Banco Mundial, Comisión Europea, ONU y Gobierno de Ucrania (23/02/2026). Ukraine Recovery and Reconstruction Needs Assessment. Estimación de reconstrucción.
- Allianz Research (04/11/2026). Democratic sweep: What changes for the US economy and financial markets? Escenarios fiscales.
- Morgan Stanley (04/11/2026). What the Democratic Midterm Sweep Could Mean for Markets. Perspectiva económica.
- J.P. Morgan Global Research (noviembre de 2026). US Midterms Results: What’s Next for Markets, AI and the Economy? Análisis económico.
Foto: scottsdale-mint-kGpq0hj_xc0-unsplash