 EU
 ES
 EN
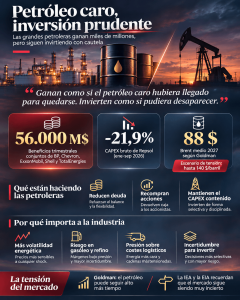
Cinco grandes petroleras ganaron 56.000 millones de dólares en apenas tres meses, impulsadas por la guerra con Irán. Sin embargo, lejos de acelerar sus inversiones, están reduciendo deuda y recomprando acciones. La prudencia contrasta con las nuevas previsiones de Goldman Sachs, que sitúan el Brent en 105 dólares a finales de 2026 y contemplan escenarios de hasta 140 dólares en 2027. La paradoja revela algo más profundo: la distancia entre la escasez energética actual y la incertidumbre sobre el petróleo que necesitará el mundo dentro de cinco o diez años.
El mercado, en tres claves
🟢 Beneficios extraordinarios. BP, Chevron, ExxonMobil, Shell y TotalEnergies sumaron 56.000 millones de dólares de beneficio neto en el tercer trimestre. La deuda conjunta cayó de 204.000 a 117.000 millones entre marzo y septiembre.
🟡 Precios elevados, futuro incierto. Goldman Sachs espera un Brent medio de 88 dólares en 2027, pero contempla hasta 140 dólares si persisten las interrupciones de suministro. La EIA estadounidense prevé, en cambio, una caída gradual hasta 74 dólares en el cuarto trimestre de 2027.
🔴 La inversión no acompaña. Los grandes productores mantienen una disciplina financiera estricta pese a la bonanza. Una eventual recuperación de la oferta podría aliviar el mercado, pero la insuficiencia de inversiones prolongadas también puede aumentar su vulnerabilidad ante nuevas crisis.
La bonanza que no convence a las petroleras
Hay algo extraordinario en los resultados que las mayores petroleras occidentales acaban de presentar. Los precios del petróleo y del gas se han disparado, los márgenes de refino han alcanzado niveles excepcionales y las compañías están generando beneficios que recuerdan a los máximos registrados después de la invasión rusa de Ucrania.
Solo BP ganó 8.500 millones de dólares en el tercer trimestre, el mayor beneficio trimestral de su historia. Sus ganancias en refinación se multiplicaron por diez respecto al año anterior.
Sin embargo, el dato que más llamó la atención de Ron Bousso, columnista energético de Reuters, en su análisis del 30 de octubre, no fue el beneficio. Fue lo que las compañías están haciendo con ese dinero.
Las cinco mayores petroleras occidentales redujeron su deuda neta conjunta en 87.000 millones de dólares entre el primer y el tercer trimestre. Paralelamente, destinaron 12.300 millones a recomprar acciones durante los últimos tres meses.
Shell incluso ha rebajado en 1.000 millones de dólares su previsión de inversión para 2026, hasta una horquilla de 23.000–25.000 millones. Chevron espera gastar cerca del límite inferior de sus 18.000–19.000 millones previstos.
La explicación de Bousso apunta al verdadero dilema del sector: los beneficios dependen del mercado actual; las inversiones petroleras deben justificarse con los precios, la demanda y los riesgos de muchos años.
Las compañías pueden estar disfrutando de una bonanza extraordinaria sin considerar que haya comenzado un nuevo superciclo del petróleo.
Y tienen memoria. El desplome de precios de 2014, la pandemia de 2020 y la posterior crisis energética de 2022 demostraron lo rápido que pueden cambiar las condiciones de un negocio intensivo en capital.
Goldman Sachs: petróleo caro, pero no necesariamente para siempre
La paradoja adquiere otra dimensión con el análisis que Goldman Sachs ha difundido este fin de semana.
El equipo de materias primas dirigido por Daan Struyven acaba de elevar su previsión para el Brent de diciembre de 90 a 105 dólares por barril. También ha revisado al alza su estimación media para 2027, de 80 a 88 dólares.
Pero lo más relevante es la amplitud de los escenarios.
Si la producción del Golfo Pérsico permanece 3,5 millones de barriles diarios por debajo de su promedio de 2025, Goldman contempla que el Brent pueda alcanzar los 140 dólares en 2027. Una recuperación más rápida de las exportaciones y un acuerdo duradero podrían, por el contrario, conducir los precios hacia la zona de los 60 dólares.
No son previsiones contradictorias. Reflejan distintos supuestos sobre el desenlace del conflicto con Irán y la normalización de los flujos energéticos.
Goldman estima que una prima de riesgo de aproximadamente 27 dólares por barril explica buena parte de la subida del crudo en octubre. Esta prima está vinculada a la posibilidad de nuevas interrupciones, no necesariamente a un deterioro equivalente del equilibrio estructural entre oferta y demanda.
La distinción resulta fundamental: un petróleo caro por escasez estructural justificaría nuevas inversiones; un petróleo caro por una prima de riesgo geopolítico transitoria no necesariamente.
La Administración de Información Energética estadounidense (EIA) ofrece una perspectiva que ayuda a entender esa prudencia. En su informe de octubre proyecta un Brent medio de 84 dólares en 2027 y una caída hasta 74 dólares en el último trimestre, suponiendo una recuperación progresiva de la producción de Oriente Medio y la reconstrucción de inventarios.
Goldman y la EIA no discrepan simplemente sobre una cifra. Sus escenarios dependen de la velocidad a la que pueda normalizarse el suministro.
Para las petroleras, comprometer miles de millones en nuevos proyectos sobre la base de una crisis cuya duración nadie puede garantizar sería una apuesta considerable.
Repsol: beneficios excepcionales, inversiones selectivas
El caso de Repsol permite observar esta dinámica desde Europa, aunque introduce un matiz importante: la disciplina financiera no significa que todas las inversiones estén paralizadas.
La compañía dirigida por Josu Jon Imaz obtuvo un beneficio neto ajustado de 5.419 millones de euros entre enero y septiembre, frente a 1.907 millones en el mismo periodo de 2025.
La mayor contribución llegó de su negocio industrial, cuyo beneficio ajustado pasó de 540 a 3.668 millones, impulsado fundamentalmente por el refino y las actividades comerciales.
El indicador de margen de refino en España alcanzó 36,2 dólares por barril durante el tercer trimestre, frente a 8,8 dólares un año antes.
Al mismo tiempo, las inversiones brutas del grupo descendieron un 21,9% interanual durante los nueve primeros meses, hasta 2.604 millones de euros. La inversión en exploración y producción se redujo de 1.262 a 799 millones.
La compañía anunció además un nuevo programa de recompra de acciones de hasta 950 millones de euros, con el objetivo de situar la remuneración total al accionista en aproximadamente 3.000 millones durante 2026.
No obstante, Repsol también está impulsando proyectos concretos. Prevé desarrollar iniciativas por valor de 11.500 millones de euros en España hasta 2030, con especial atención a sus complejos industriales. En Alaska, el proyecto Pikka comenzó a producir en mayo y continúa aumentando su actividad.
Imaz ha defendido esta estrategia como una combinación de seguridad de suministro, fortalecimiento de la capacidad industrial y disciplina financiera.
La lectura resulta reveladora: Repsol está aprovechando unos márgenes de refino extraordinarios y ejecutando proyectos seleccionados, pero no está transformando automáticamente esos beneficios coyunturales en una expansión indiscriminada de su capacidad productiva.
La IEA introduce otra paradoja: cae la demanda, pero falta gasóleo
La Agencia Internacional de la Energía añade una dimensión que debería preocupar especialmente a las empresas industriales.
En su informe del 14 de octubre prevé que la demanda mundial de petróleo disminuya 2,6 millones de barriles diarios durante 2026, afectada por los elevados precios de los combustibles y el deterioro de las perspectivas económicas.
También proyecta una recuperación significativa de la producción en 2027, siempre que continúe la normalización de Oriente Medio.
Pero, simultáneamente, advierte de que el mercado de gasóleo y otros destilados medios podría permanecer tensionado hasta bien entrado 2027.
Las exportaciones mundiales de gasóleo y diésel fueron en septiembre unos 700.000 barriles diarios inferiores a las del mismo mes de 2025. Los suministros procedentes de Oriente Medio y Rusia registraron una caída conjunta de 1,3 millones de barriles diarios, compensada solo parcialmente por otros países.
Los precios del diésel llegaron a superar los 200 dólares por barril durante septiembre, alcanzando aproximadamente 220 dólares en determinados mercados europeos y estadounidenses.
¿Por qué puede persistir la escasez incluso si vuelve a producirse más petróleo?
Porque extraer crudo, refinarlo y distribuir gasóleo son actividades distintas. La capacidad de refino dañada, las restricciones logísticas y la falta de inventarios no se recuperan necesariamente al mismo ritmo que la producción petrolera.
Esta divergencia explica por qué una normalización del Brent no garantizaría una reducción equivalente e inmediata del coste del transporte, la maquinaria o determinados procesos industriales.
El mercado puede dejar atrás una crisis del petróleo antes de resolver una crisis de combustibles refinados.
¿Estamos ante una futura escasez de inversión?
La pregunta que abre el comportamiento de las grandes petroleras es si la disciplina financiera actual está preparando involuntariamente las condiciones de una nueva crisis de suministro.
Hay argumentos en ambas direcciones.
Por un lado, la falta de inversión sostenida puede reducir la capacidad futura, especialmente cuando los yacimientos existentes experimentan declives naturales de producción. Los proyectos petroleros convencionales necesitan años para desarrollarse y las decisiones que se retrasan hoy pueden tener consecuencias mucho después.
Por otro, el panorama energético está cambiando. La electrificación, la eficiencia, los vehículos eléctricos y la transformación de la demanda asiática introducen incertidumbres sobre el consumo futuro de petróleo. La propia IEA anticipa una fuerte respuesta de la oferta en 2027, mientras Goldman Sachs contempla escenarios de precios sensiblemente inferiores si se normaliza el Golfo.
Además, las petroleras occidentales no representan toda la inversión mundial. Las compañías estatales de Oriente Medio y otros productores pueden seguir estrategias distintas, determinadas también por objetivos nacionales de producción y seguridad energética.
La aparente contradicción tiene, por tanto, una explicación económica.
Los productores saben que mantener petróleo caro durante unos meses no equivale a disponer de una demanda rentable durante décadas.
Los analistas, mientras tanto, intentan estimar cuánto tiempo permanecerán interrumpidos los suministros y a qué velocidad podrán recuperarse.
Ambos pueden tener razones válidas, porque están observando horizontes temporales distintos.
Qué significa para la industria europea
Para las empresas compradoras de energía, combustibles y materias primas derivadas del petróleo, el principal mensaje no es que el Brent vaya a mantenerse necesariamente por encima de 100 dólares.
Es que la incertidumbre de precios podría seguir siendo extraordinariamente elevada, incluso después de una eventual desescalada en Oriente Medio.
La combinación de una capacidad productiva que necesita tiempo para recuperarse, inventarios debilitados y una inversión empresarial prudente puede favorecer episodios recurrentes de tensión.
Por ello, conviene prestar atención a indicadores que van más allá de la cotización del crudo: las primas del gasóleo frente al Brent, los inventarios de destilados, la capacidad operativa de refino, los fletes de petroleros y las decisiones de inversión que las grandes compañías anunciarán para 2027.
La experiencia de este año está dejando una lección que trasciende al sector energético.
Los beneficios extraordinarios no garantizan nueva capacidad productiva. Y los precios elevados pueden convivir con expectativas de largo plazo muy diferentes.
Las grandes petroleras están ofreciendo una señal sobre su disposición a asumir riesgos. Goldman Sachs y la EIA muestran hasta qué punto las previsiones dependen de la evolución geopolítica.
Entre ambas perspectivas se encuentra la cuestión decisiva para la industria europea: no solo cuánto costará la energía mañana, sino cuánta capacidad real existirá para suministrarla cuando llegue la próxima perturbación.
Fuentes
- Reuters — Ron Bousso (30/10/2026). Big Oil’s spending caution speaks louder than its profits. Artículo original.
- Reuters / Goldman Sachs (02/11/2026). Revisión de las previsiones para el Brent y escenarios de interrupción de oferta. Información de Reuters.
- Goldman Sachs Global Commodities Research (noviembre de 2026). Previsiones atribuidas al equipo de Daan Struyven, recogidas por Reuters. El informe íntegro de investigación no se ha podido consultar públicamente.
- Repsol (29/10/2026). Resultados del tercer trimestre de 2026. Comunicado oficial.
- Repsol / CNMV (29/10/2026). Q3 2026 Results. Informe financiero.
- International Energy Agency (14/10/2026). Oil Market Report — October 2026. Informe.
- U.S. Energy Information Administration (06/10/2026). Short-Term Energy Outlook. Previsiones energéticas.
Foto: worksite-ltd-PDJbRzt-cf4-unsplash