 EU
 ES
 EN
México está endureciendo los controles sobre el acero procedente de Asia para demostrar a Washington que su territorio no se utiliza para eludir los aranceles estadounidenses. El Gobierno mexicano afirma haber eliminado más de un millar de registros de acerías irregulares y reducido un 30% determinadas importaciones de acero y aluminio de terceros países. Pero detrás de estas medidas aparece una transformación más profunda: Estados Unidos quiere que Norteamérica fabrique con una proporción creciente de materiales propios. Una nueva exigencia sobre el origen del acero entrará en vigor en julio de 2027 para la industria automovilística, mientras continúa abierta la negociación del T-MEC. Para las empresas industriales europeas con intereses en México, el país mantiene importantes ventajas, pero el origen de los componentes, la trazabilidad y las reglas comerciales adquieren una importancia estratégica.
Las tres claves
🟢 México busca recuperar ventajas comerciales. El Gobierno mexicano asegura haber reducido alrededor de un 30% determinadas importaciones de acero y aluminio de terceros países y espera que esas medidas faciliten una negociación favorable con Estados Unidos.
🟡 El T-MEC sigue vigente, pero su futuro está abierto. Washington rechazó renovarlo en sus condiciones actuales en julio de 2026. Las negociaciones continúan y las revisiones serán anuales mientras no exista acuerdo sobre su extensión.
🔴 Julio de 2027 introduce una nueva exigencia industrial. Para computar como originario bajo el requisito de compras de acero del sector automovilístico, el material deberá cumplir nuevas condiciones de fundición, colada y fabricación en Norteamérica.
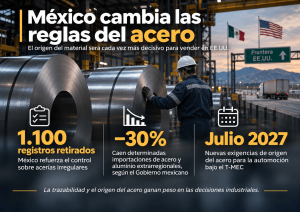
México quiere demostrar que fabricar allí significa algo más que atravesar su frontera
Una bobina de acero puede producirse en Asia, cruzar el Pacífico, transformarse en una fábrica mexicana y terminar formando parte de un automóvil vendido en Estados Unidos.
La operación puede ser perfectamente legítima. Pero también puede generar dudas sobre dónde se ha producido realmente el material, qué transformación ha recibido y si cumple las condiciones necesarias para acceder a las ventajas comerciales norteamericanas.
Esa distinción se ha convertido en una cuestión política y económica de primer orden.
El 11 de noviembre, Luis Rosendo Gutiérrez, subsecretario de Comercio Exterior de México, explicó a Reuters que su Gobierno está reforzando los controles para impedir que mercancías procedentes de China y otros países utilicen fraudulentamente México como vía de entrada al mercado estadounidense.
México afirma haber cancelado aproximadamente 1.100 registros de molinos y acerías que presentaban irregularidades, muchos de ellos vinculados a proveedores asiáticos.
Conviene precisar la cronología: la retirada de 1.062 registros ya había sido anunciada en mayo de 2025. La novedad actual no consiste en descubrir esas irregularidades, sino en que México está utilizando los resultados de sus controles como argumento en la negociación comercial con Washington.
Según Gutiérrez, las medidas han contribuido a reducir hasta un 80% las importaciones mexicanas de acero procedente de Vietnam durante determinados meses.
También asegura que las compras de acero y aluminio a terceros países, entre ellos China, Corea del Sur e India, han descendido alrededor de un 30%, lo que representa unos 13.000 millones de pesos, aproximadamente 700 millones de dólares.
Son cifras comunicadas por las autoridades mexicanas, no una estimación independiente de los efectos de la política comercial.
Pero el mensaje político es inequívoco: México quiere demostrar que puede ser parte de la solución estadounidense frente al exceso de capacidad siderúrgica asiática, no una vía para eludir sus restricciones comerciales.
La negociación que explica este endurecimiento
La decisión mexicana no puede entenderse sin las dificultades comerciales que atraviesa Norteamérica.
Estados Unidos mantiene importantes aranceles sobre productos siderúrgicos, aluminio y determinados bienes de automoción al amparo de la Sección 232 de su legislación comercial.
Desde 2025, Washington ha ampliado y endurecido estas medidas. Según el producto y su clasificación aduanera, los gravámenes sobre acero, aluminio y determinados derivados pueden alcanzar el 50%.
Y existe una cuestión especialmente importante: cumplir las reglas de origen del T-MEC no elimina automáticamente todos esos aranceles sectoriales.
México quiere cambiar esa situación.
Gutiérrez explicó que la prioridad inmediata de su Gobierno es conseguir una reducción del impacto de los aranceles estadounidenses sobre automóviles, acero y aluminio, antes que resolver de una sola vez todas las diferencias sobre el tratado comercial norteamericano.
En una entrevista concedida a Bloomberg el 11 de noviembre, el subsecretario añadió otro elemento: México está intentando sustituir parte de las importaciones siderúrgicas asiáticas por compras a productores estadounidenses.
No se trata únicamente de cerrar el mercado a determinados suministradores.
México está ofreciendo a Washington una reorganización de sus compras industriales a cambio de mejores condiciones para vender sus propios productos en Estados Unidos.
El ministro de Economía mexicano, Marcelo Ebrard, ha trasladado distintas propuestas a las autoridades estadounidenses, que, según Gutiérrez, han mostrado receptividad.
México espera avances antes de finalizar 2026.
Pero todavía no existe un acuerdo anunciado que permita considerar garantizada una reducción de los aranceles.
Los fabricantes mexicanos también están pagando la factura
La posición de la industria siderúrgica mexicana introduce una perspectiva distinta a la gubernamental.
Sergio de la Maza, presidente de la Cámara Nacional de la Industria del Hierro y del Acero (Canacero), declaró durante el encuentro sectorial Alacero Summit que las exportaciones mexicanas de acero a Estados Unidos habían caído cerca de un 50% respecto a los niveles anteriores a las medidas arancelarias.
La recuperación posterior ha sido limitada, con incrementos estimados del 4% al 6% en volumen.
Según De la Maza, los fabricantes estadounidenses están trabajando con elevados niveles de utilización de capacidad, pero eso no se ha traducido todavía en una recuperación significativa de las exportaciones mexicanas.
La industria confía en que las negociaciones permitan reducir los gravámenes, aunque no necesariamente eliminarlos.
La situación revela una contradicción importante.
México está restringiendo determinadas importaciones de acero para proteger su mercado y mejorar su posición negociadora. Pero sus propios productores continúan teniendo dificultades para acceder al mercado estadounidense.
Desde el otro lado de la frontera, el American Iron and Steel Institute sostiene que una elevada proporción del acero que importa México procede de fuera de Norteamérica y reclama requisitos más exigentes de contenido regional.
Ambas posiciones responden a intereses industriales distintos.
Los fabricantes estadounidenses buscan aumentar sus ventas y el contenido regional. Los mexicanos quieren conservar el acceso a su principal mercado exterior y disponer de materias primas competitivas.
La integración industrial norteamericana puede reforzarse y, al mismo tiempo, generar tensiones entre empresas que compiten dentro de ese mismo mercado.
Julio de 2027: la fecha que deberían tener marcada los proveedores de automoción
Hay una disposición del T-MEC que probablemente tendrá consecuencias más concretas para la industria que muchas declaraciones políticas.
Desde la entrada en vigor del acuerdo en 2020, los fabricantes de vehículos que quieren beneficiarse de sus preferencias comerciales deben cumplir diferentes requisitos de origen.
Entre ellos figura la obligación de que, al menos, el 70% del valor de sus compras de acero y, por separado, de aluminio corresponda a materiales originarios de Norteamérica.
A partir del 1 de julio de 2027, las reglas relativas al acero se endurecerán.
Para que el material pueda computarse como originario dentro de ese requisito de compras, los procesos siderúrgicos correspondientes deberán realizarse en Estados Unidos, México o Canadá, con determinadas excepciones técnicas previstas en el acuerdo.
La disposición incorpora el criterio conocido como melted and poured, referido a la fundición y primera colada del acero.
El cambio es relevante porque determinadas operaciones posteriores —como laminar, recubrir o transformar acero importado— no bastarán por sí solas para que ese material cumpla las nuevas condiciones de origen exigidas en este apartado del tratado.
La Oficina del Representante Comercial de Estados Unidos lo confirma expresamente en su informe al Congreso de julio de 2026.
Es importante delimitar su alcance: no constituye una prohibición general de utilizar acero europeo o asiático en México, ni establece que todas las piezas fabricadas con acero extrarregional perderán automáticamente sus preferencias comerciales.
Se aplica al requisito específico de compras de acero de los productores de vehículos y debe interpretarse junto con las demás reglas de origen del T-MEC.
Pero para determinados fabricantes de automoción y sus proveedores puede modificar las decisiones de aprovisionamiento.
Una empresa que actualmente compra acero producido fuera de Norteamérica y posteriormente transformado en México tendrá que comprobar cómo afecta esa circunstancia a las certificaciones de origen de sus clientes.
La consecuencia puede ser un desplazamiento de determinadas compras hacia acerías norteamericanas, incluso cuando el precio del material importado sea inferior.
La nueva importancia del certificado de molino
El cambio comercial viene acompañado de un endurecimiento documental.
México publicó el 12 de febrero de 2026 una modificación de sus reglas de comercio exterior que refuerza los requisitos aplicables a determinados productos siderúrgicos.
Las disposiciones incluyen información sobre el país donde se produjo, fundió y coló el acero, así como datos del molino, certificados, características técnicas y trazabilidad de las mercancías.
El objetivo es que la Administración pueda identificar el origen del material antes de autorizar determinadas operaciones de importación.
El régimen distingue, entre otros elementos, los certificados de molino de los certificados de calidad.
Esa diferencia tiene importancia práctica.
El país donde se ha fundido y colado originalmente el acero puede no coincidir con aquel donde se ha transformado posteriormente en una mercancía terminada.
Para una empresa importadora, disponer de una factura y una declaración general del proveedor puede no ser suficiente cuando la operación exige acreditar información industrial más detallada.
La documentación puede tener que remontarse varios eslabones en la cadena de suministro.
Un fabricante que compra componentes metálicos a un proveedor mexicano podría necesitar conocer el origen del acero utilizado por la acería que abastece a ese proveedor, aunque nunca haya contratado directamente con ella.
Y aquí surge uno de los grandes problemas de las cadenas de suministro globales: las empresas conocen relativamente bien a sus proveedores directos, pero no siempre disponen de información verificable sobre los materiales utilizados dos o tres niveles más atrás.
El riesgo de confundir triangulación con fabricación legítima
En este debate existe una distinción que resulta esencial para interpretar correctamente los cambios comerciales.
No toda mercancía que incorpora componentes chinos y se fabrica en México constituye una operación de triangulación fraudulenta.
El T-MEC contempla reglas que permiten utilizar determinados materiales no originarios siempre que el producto final cumpla los requisitos específicos correspondientes.
La situación es diferente cuando una operación pretende presentar como originario un producto que no reúne las condiciones exigidas o cuando se utilizan certificados falsos.
En un análisis publicado en agosto, Diego Marroquín Bitar, investigador del Center for Strategic and International Studies (CSIS), identificaba precisamente la falta de visibilidad sobre los proveedores indirectos como una de las principales debilidades del comercio norteamericano.
Su argumento es que las aduanas pueden conocer el país desde el que se exporta una mercancía sin disponer necesariamente de información completa sobre el origen de todos sus componentes.
El problema no se resuelve simplemente prohibiendo compras a determinados países.
Requiere sistemas de trazabilidad, controles documentales y mecanismos para verificar los procesos productivos.
Esta perspectiva coincide con un análisis de la Reserva Federal estadounidense sobre las reglas de origen de la automoción.
Sus economistas advierten de que los requisitos de contenido regional pueden reforzar determinadas cadenas productivas, pero también generan costes de cumplimiento, certificación y reorganización de proveedores.
El origen de un producto se está convirtiendo en un factor económico que necesita gestionarse con el mismo rigor que su calidad, coste o plazo de entrega.
El T-MEC no ha terminado, pero la incertidumbre puede prolongarse
El endurecimiento de las normas siderúrgicas forma parte de una discusión mucho más amplia sobre el futuro del tratado norteamericano.
El 1 de julio de 2026, Estados Unidos rechazó extender el T-MEC por otros dieciséis años en sus condiciones actuales.
Canadá y México habían manifestado su disposición a renovarlo.
La decisión estadounidense no implica que el tratado haya dejado de estar vigente.
El acuerdo continúa aplicándose y, conforme a su mecanismo de revisión, las partes deberán celebrar nuevas revisiones anuales mientras no alcancen un acuerdo sobre su extensión.
Si no existiera una prórroga ni otra modificación, la fecha de expiración prevista actualmente sería julio de 2036.
Por tanto, no estamos ante una caducidad automática del T-MEC en 2027.
Pero tampoco existe todavía la certidumbre que desean las empresas para tomar decisiones de inversión a largo plazo.
Diego Marroquín Bitar y Juan Carlos Baker Pineda, exnegociador mexicano del acuerdo, han analizado desde CSIS la posibilidad de alcanzar pactos comerciales intermedios entre Washington y México.
Estos acuerdos podrían reducir determinadas tensiones arancelarias sin resolver inmediatamente toda la revisión trilateral.
William Alan Reinsch, también de CSIS, advierte de otro riesgo: la prolongación de las negociaciones puede terminar afectando a la inversión incluso aunque el tratado continúe formalmente en vigor.
La razón es sencilla.
Una fábrica, una línea de producción o una nueva instalación industrial exige comprometer capital durante muchos años. La incertidumbre sobre los requisitos futuros de origen, los aranceles o los incentivos de inversión puede retrasar decisiones que resultarían rentables bajo condiciones comerciales más previsibles.
Qué cambia para las empresas industriales europeas
Para una empresa europea que fabrica en México o se plantea establecer allí una filial productiva, la situación plantea oportunidades y riesgos diferentes.
México conserva importantes ventajas industriales: proximidad al mercado estadounidense, experiencia manufacturera, integración con la automoción norteamericana y una extensa red de proveedores.
Pero esas ventajas no son suficientes para garantizar automáticamente el acceso preferencial a Estados Unidos.
Una primera cuestión es identificar qué parte de la producción cumple efectivamente las reglas del T-MEC. La localización de la última operación industrial no determina por sí sola el origen preferencial.
La segunda afecta a los suministros.
En determinadas actividades, comprar acero mexicano, estadounidense o canadiense puede adquirir una ventaja comercial frente a materiales de terceros países. Pero esa diferencia debe evaluarse junto con calidad, disponibilidad, costes logísticos y condiciones contractuales.
La tercera es la trazabilidad.
Las empresas que produzcan o compren componentes metálicos tendrán que prestar más atención a la información disponible sobre el origen de sus materiales y a la documentación exigida para acreditar las condiciones de importación.
Y la cuarta está relacionada con las decisiones de inversión.
La eventual reducción de aranceles entre México y Estados Unidos podría reforzar la competitividad de ciertas instalaciones mexicanas. Pero un endurecimiento adicional de los requisitos de contenido regional podría obligar a modificar sus cadenas de suministro.
Las consecuencias serán distintas según el sector, la clasificación arancelaria y las reglas aplicables a cada producto.
Para fabricantes europeos de maquinaria, equipos eléctricos, componentes de automoción, estampación o productos metálicos, el análisis económico de una implantación en México debe incorporar cada vez más el origen de sus suministros y no limitarse a los costes de fabricación y distribución.
México sigue siendo una oportunidad, pero está cambiando el significado de producir allí
La disputa sobre el acero revela una transformación más amplia del comercio internacional.
Durante décadas, las empresas organizaron sus cadenas de suministro buscando la combinación más eficiente de costes, especialización industrial y acceso a mercados.
Ahora los gobiernos están incorporando otras prioridades: seguridad económica, producción regional, dependencia tecnológica y control del origen de los materiales.
Norteamérica quiere reducir determinadas dependencias industriales de Asia. México intenta conservar su posición dentro de ese espacio comercial. Y los fabricantes deben adaptar sus decisiones a unas reglas que pueden seguir evolucionando durante 2027 y 2028.
No significa que la globalización industrial esté desapareciendo.
Significa que las ventajas de producir en una ubicación concreta dependen cada vez más de cómo se organiza toda la cadena de valor.
México puede seguir siendo una de las plataformas manufactureras más interesantes para acceder a Estados Unidos. Pero la ventaja competitiva ya no estará solamente en fabricar allí: estará en disponer de una cadena de suministro capaz de demostrar, con costes competitivos y trazabilidad verificable, por qué sus productos merecen acceder a ese mercado en las mejores condiciones.
Fuentes y documentación
- Reuters — Kylie Madry (11/11/2026). Mexico says crackdown on Asian steel shipments is paying off as US tariff talks advance. Declaraciones de Luis Rosendo Gutiérrez sobre controles, importaciones y negociación arancelaria.
https://www.reuters.com/world/china/mexico-says-crackdown-asian-steel-shipments-is-paying-off-us-tariff-talks-2026-11-11/ - Bloomberg — Valentine Hilaire y Gonzalo Soto (12/11/2026). Mexico Steel Imports from Asia Fall as More US Supplies Sought. Estrategia mexicana de sustitución de importaciones.
https://news.bloomberglaw.com/business-and-practice/mexico-steel-imports-from-asia-fall-as-more-us-supplies-sought - Gobierno de México (05/05/2025). Conferencia de prensa de la Presidencia y la Secretaría de Economía. Anuncio original de cancelación de 1.062 registros de molinos.
https://www.gob.mx/presidencia/es/articulos/version-estenografica-conferencia-de-prensa-de-la-presidenta-claudia-sheinbaum-pardo-del-05-de-mayo-de-2025 - Diario Oficial de la Federación de México (12/02/2026). Modificación de las reglas de comercio exterior y requisitos de certificados de molino y calidad.
https://sidof.segob.gob.mx/notas/docFuente/5779942 - Secretaría de Economía de México — SNICE (2026). Avisos automáticos de importación de productos siderúrgicos y registro de importadores.
https://www.snice.gob.mx/cs/avi/snice/drrnas.siderurgicos.html - USTR (01/07/2026). Report to Congress on the Operation of the USMCA with Respect to Trade in Automotive Goods. Requisitos de contenido regional, compras de acero y nuevas condiciones desde julio de 2027.
https://www.ustr.gov/sites/default/files/files/agreements/FTA/USMCA/2026%20USMCA%20Autos%20Report%20to%20Congress_070126.pdf - USTR (01/07/2026). Ambassador Greer Issues Statement on the USMCA Joint Review. Decisión estadounidense de no extender el tratado en sus condiciones actuales.
https://ustr.gov/about/policy-offices/press-office/press-releases/2026/july/ambassador-greer-issues-statement-usmca-joint-review - Canacero — Sergio de la Maza (11/11/2026). Declaraciones en Alacero Summit sobre las exportaciones mexicanas de acero y los aranceles de la Sección 232. Publicadas por T21.
https://t21.com.mx/aranceles-seccion-232-siguen-frenando-exportaciones-mexicanas-de-acero-canacero/ - Congressional Research Service (septiembre de 2026). Section 232 Tariffs on Steel and Aluminum. Alcance de los gravámenes y excepciones aplicables.
https://www.everycrsreport.com/files/2026-09-17_IN12519_8d8b2b79a208aac182ae6214a1cc7846896bee4e.html - CSIS — Diego Marroquín Bitar (04/08/2026). The Visibility Gap: How AI Can Stop Chinese Transshipment Under USMCA. Trazabilidad y riesgos de origen en las cadenas de suministro.
https://www.csis.org/analysis/visibility-gap-how-ai-can-stop-chinese-transshipment-under-usmca - CSIS — Diego Marroquín Bitar y Juan Carlos Baker Pineda (21/09/2026). What Would an Interim U.S.-Mexico Trade Deal Actually Involve? Escenarios de negociación comercial bilateral.
https://www.csis.org/analysis/what-would-interim-us-mexico-trade-deal-actually-involve - Reserva Federal de Estados Unidos (18/07/2025). Trade Compliance at What Cost? Lessons from USMCA Automotive Trade. Costes de cumplimiento y efectos económicos de las reglas de origen.
https://www.federalreserve.gov/econres/notes/feds-notes/trade-compliance-at-what-cost-lessons-from-usmca-automotive-trade-20250718.html
Foto: mastars-mt-G0jNixNGfxc-unsplash