 EU
 ES
 EN
Los futuros del Brent empiezan a reflejar una crisis energética más duradera de lo previsto, mientras la Agencia Internacional de la Energía advierte de que la escasez de gasóleo podría prolongarse hasta la segunda mitad de 2027. Para la industria europea, la amenaza va más allá de los combustibles: una nueva etapa de energía cara puede dificultar la reducción de la inflación y mantener elevados los costes de financiación.
Las claves
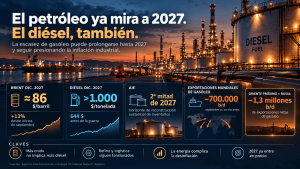
🔴 Escasez de diésel hasta 2027. La AIE advierte de que la recuperación de las refinerías no será suficiente para reponer rápidamente los inventarios perdidos.
🟡 El petróleo aplaza su normalización. El Brent para diciembre de 2027 ha subido más del 13% desde comienzos de septiembre, hasta unos 86 dólares por barril.
🔴 La inflación vuelve a complicarse. La energía puede seguir encareciendo el transporte y la producción, limitando el margen de los bancos centrales para reducir tipos.
🟡 El mercado físico es más importante que nunca. Los precios del diésel, los márgenes de refino y los costes logísticos revelan tensiones que la cotización del crudo no recoge completamente.
🟢 La recuperación sigue siendo posible. Una normalización de las rutas, las refinerías y los inventarios aliviaría el mercado, aunque podría requerir más tiempo del esperado.
La guerra ya no se cotiza como una perturbación pasajera
Durante buena parte de 2026, el mercado petrolero mantuvo una apuesta relativamente tranquilizadora: la guerra en Oriente Próximo terminaría, el suministro se normalizaría y el petróleo volvería gradualmente a precios más moderados.
Los contratos de futuros parecían reflejar esa expectativa. Aunque el crudo de entrega inmediata se había encarecido considerablemente, los vencimientos lejanos incorporaban una normalización progresiva.
Algo está cambiando.
Ron Bousso, columnista especializado en energía de Reuters, documentó recientemente un movimiento significativo: el Brent para diciembre de 2027 había subido más del 13% desde comienzos de septiembre, hasta alcanzar unos 86 dólares por barril. Los contratos de diésel para ese mismo vencimiento superaron por primera vez los 1.000 dólares por tonelada, frente a 644 dólares antes de la guerra.
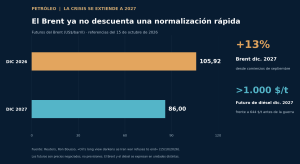
La diferencia es importante. Ya no se está pagando únicamente por asegurar petróleo durante los próximos meses. Los operadores están aceptando precios más elevados para entregas que tendrán lugar dentro de más de un año.
El analista José Luis Cárpatos llamó también la atención durante el fin de semana sobre esta extensión de las subidas a los vencimientos más lejanos, interpretándola como una señal de que el mercado empieza a cuestionar la rápida normalización energética.
Un futuro no es una predicción del precio que tendrá el petróleo en una fecha determinada. Pero muestra a qué precios se negocia hoy el riesgo de suministro futuro.
La señal no es que el mercado conozca cuánto costará el petróleo en 2027. Es que la confianza en una crisis breve se está debilitando.
El gran problema no está solo en el petróleo
La Agencia Internacional de la Energía ha aportado una explicación física a ese cambio de expectativas.
Su último informe mensual contiene una paradoja extraordinaria: mientras la demanda mundial de petróleo podría reducirse en 2,6 millones de barriles diarios durante 2026, el mercado del diésel continúa sometido a una escasez excepcional.
En septiembre, las exportaciones mundiales de gasóleo fueron unos 700.000 barriles diarios inferiores a las del mismo mes del año anterior. Las interrupciones en Oriente Próximo y Rusia redujeron conjuntamente sus exportaciones en 1,3 millones de barriles diarios, parcialmente compensados por otros productores.
El problema ya no es únicamente cuánto crudo llega al mercado. Es cuánto puede transformarse en combustibles utilizables y distribuirse allí donde se necesitan.
Los daños en refinerías, las restricciones de transporte y la reducción de inventarios están generando un desequilibrio que no desaparece automáticamente aunque aumente la producción petrolera.
La AIE prevé una recuperación de la actividad de refino e incluso un superávit temporal de gasóleo a comienzos de 2027. Sin embargo, considera que será insuficiente para reponer las existencias perdidas durante este año.
La reconstrucción sustancial de inventarios difícilmente comenzaría antes de la segunda mitad de 2027.
Es una conclusión particularmente relevante para las empresas: una mejora del Brent no garantiza una reducción proporcional del coste del transporte o del suministro de combustibles.
El diésel revela la verdadera dimensión de la crisis
Los precios físicos reflejan hasta qué punto se ha deteriorado el mercado.
Según la AIE, el diésel mayorista llegó a cotizar cerca de 220 dólares por barril en Europa y Estados Unidos, mientras sus precios de referencia se situaban aproximadamente al doble de los niveles anteriores a la crisis.
A las dificultades de producción se añade otro problema: transportar petróleo y combustibles resulta mucho más caro.
Ron Bousso ha documentado cómo los fletes y los seguros pueden representar hasta el 30% del coste del crudo entregado a determinadas refinerías asiáticas.
Esto produce una situación aparentemente contradictoria: algunos productores deben ofrecer descuentos para colocar su petróleo, mientras los compradores de combustibles refinados siguen pagando precios extraordinariamente elevados.
La recuperación de la extracción no resuelve por sí sola los cuellos de botella de las refinerías ni los costes logísticos.
Y la liberación de reservas estratégicas puede aliviar las tensiones inmediatas, pero no sustituye indefinidamente la capacidad productiva perdida.
El mercado necesita algo más que barriles adicionales: necesita refinerías operativas, rutas seguras y tiempo para reconstruir sus existencias.
La inflación puede durar más que el conflicto
Las consecuencias ya están llegando a los indicadores de precios.
En Estados Unidos, la inflación alcanzó el 3,7% interanual en septiembre. El encarecimiento de la gasolina explicó más de la mitad del aumento mensual del IPC general.
Europa presenta una vulnerabilidad adicional por su dependencia energética exterior. Los indicadores adelantados de septiembre situaron la inflación en el 3,8% en la zona euro y el 4,9% en España.
El riesgo no se limita al precio que pagan los automovilistas.
El diésel interviene en el transporte de mercancías, la agricultura, la construcción y numerosas actividades industriales. Su encarecimiento persistente puede trasladarse a materiales, alimentos, distribución y servicios logísticos.
Eso no significa que una subida del petróleo se convierta automáticamente en una inflación equivalente. La intensidad del traslado depende de la duración del choque, los márgenes empresariales, la demanda y las expectativas de precios.
Pero si las presiones energéticas persisten, los bancos centrales tendrán menos margen para abaratar la financiación.
Es un dilema especialmente incómodo: una subida de tipos puede enfriar la demanda, pero no reconstruye una refinería ni devuelve la seguridad a una ruta marítima.
Las empresas podrían afrontar así dos presiones simultáneas: costes energéticos elevados y financiación más cara durante más tiempo.
El precio que importa para preparar 2027
La AIE mantiene un escenario de recuperación de la oferta mundial de crudo durante el próximo año. No está descartada una reducción significativa de precios si disminuyen las tensiones geopolíticas y se recupera el suministro.
Pero sus previsiones sobre el diésel y el reciente comportamiento de los futuros invitan a cuestionar una hipótesis demasiado extendida: que el final de la guerra implicará un regreso rápido a las condiciones energéticas anteriores.
Las infraestructuras dañadas necesitan reparaciones. Los inventarios deben reconstruirse. Y las rutas comerciales solo recuperarán plenamente su eficiencia cuando desaparezcan los riesgos que hoy encarecen su utilización.
Para los compradores industriales, el seguimiento del Brent resulta insuficiente. Las primas de los combustibles refinados, los márgenes de refino, los inventarios y los costes de transporte pueden ofrecer señales más próximas a sus facturas reales.
También importa cómo se negocian los contratos de suministro y transporte para 2027: las fórmulas de indexación, las revisiones de precios y la exposición a nuevas interrupciones merecen una atención especial.
El mercado sigue contemplando una recuperación energética. Pero empieza a exigir un precio mayor para asegurarse frente a la posibilidad de que tarde más de lo previsto.
El mundo puede volver a disponer de más petróleo en 2027 y seguir pagando muy caro el diésel.
Para la industria europea, esa diferencia puede decidir buena parte de la evolución de sus costes y de sus márgenes durante el próximo ejercicio.
Fuentes y lecturas de referencia
Agencia Internacional de la Energía — Oil Market Report, octubre de 2026. Oferta y demanda mundial de petróleo, disponibilidad de gasóleo, inventarios y previsiones de refino hasta 2027.
Reuters — Ron Bousso, Oil’s long view darkens as Iran war refuses to end. Análisis de la evolución de los futuros del Brent y del diésel, incluidos los vencimientos de 2027, y de su relación con los riesgos geopolíticos.
Reuters — Ron Bousso, Asian refiners’ pain is Middle East oil producers’ problem. Consecuencias de los fletes y seguros marítimos sobre los costes de las refinerías.
Reuters — Oil slips from five-month high as Trump’s Russia sanctions waiver may bring more supplies. Reacción del mercado a las medidas sobre exportaciones rusas y riesgos persistentes de suministro.
Bureau of Labor Statistics — Consumer Price Index, septiembre de 2026. Evolución de la inflación estadounidense y contribución de los combustibles.
INE — Indicador adelantado del IPC, septiembre de 2026.
Eurostat — Estimación adelantada de inflación, septiembre de 2026.
José Luis Cárpatos — Análisis semanal de los mercados, octubre de 2026. Comentarios sobre la evolución de la curva de futuros del petróleo y las consecuencias potenciales de una inflación energética persistente.