 EU
 ES
 EN
La clave:
- El nuevo plan energético chino para 2026-2030 persigue una ventaja que acabará midiéndose en fábricas, contratos y mercados internacionales: convertir la electricidad en una fuente de competitividad y seguridad nacional. Su apuesta combina renovables, almacenamiento, redes y nuclear, mientras conserva el carbón como respaldo.
- Para Europa, la cuestión es cuánto puede cambiar la competencia industrial si China consigue transformar su enorme capacidad de generación en energía fiable, aprovechable y competitiva.
Resumen ejecutivo
🟢 La ambición industrial: electrificar la economía y reducir su exposición a los combustibles importados, reforzando al mismo tiempo las tecnologías que China vende al exterior.
🟢 El salto cualitativo: las renovables deberán responder también cuando el sistema más las necesita. Almacenamiento, redes y gestión de la demanda pasan al centro de la estrategia.
🟡 La ejecución decidirá el resultado: construir más potencia no garantiza electricidad barata ni disponible. Las conexiones, los contratos y las reglas del mercado pueden limitar el aprovechamiento de las inversiones.
🔴 La contradicción climática: Pekín mantiene el carbón como seguro energético. Alcanzar un máximo de consumo durante el quinquenio deja abierta la velocidad de su posterior descenso.
🟡 La lectura empresarial: habrá oportunidades en electrificación y equipos, pero también presión competitiva y nuevas dependencias. Conviene mirar el coste completo del suministro, la procedencia tecnológica y la capacidad de cambiar de proveedor.
Una fábrica compite también cuando enciende sus hornos.
Compite con el precio de la electricidad, con la certeza de recibirla y con la posibilidad de acreditar cómo se ha producido. Detrás de esas condiciones hay decisiones que tardan años en materializarse: dónde se construye una central, qué red la conecta, quién financia el almacenamiento y cómo se reparte su coste.
China está intentando organizar todas esas decisiones alrededor de su próxima etapa industrial.
La noticia difundida este verano forma parte de una secuencia: el plan para construir un nuevo sistema energético se publicó el 25 de junio; el de renovables, el 23 de julio; después llegaron otros desarrollos sectoriales. Juntos concretan la orientación del XV Plan Quinquenal, correspondiente a 2026-2030. Son objetivos y políticas de ejecución, con compromisos de distinto carácter, cuyo cumplimiento habrá que seguir. Documentos oficiales de la NDRC: sistema energético y renovables.
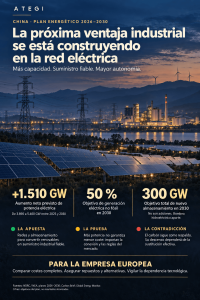
La escala impresiona. El marco energético prevé pasar de 3.890 a 5.400 GW de potencia eléctrica instalada: unos 1.510 GW de aumento neto. Para 2030 sitúa la generación no fósil en el 50% de la electricidad, la nuclear operativa alrededor de 110 GW y la electricidad en el 35% del consumo energético final, frente al 30% de partida. Plan energético oficial.
Pero la cifra que mejor explica el cambio exige detenerse en algo menos vistoso: qué ocurre cuando cae la tarde.
El plan de renovables pretende que eólica y fotovoltaica, junto con su almacenamiento asociado, aporten más del 20% de la electricidad en las puntas vespertinas críticas de verano e invierno. Esa exigencia desplaza la atención hacia la disponibilidad del suministro. El objetivo de superar los 2.800 GW eólicos y solares adquiere así otra dimensión: cuánto pueden aportar cuando la demanda aprieta. Plan oficial de renovables.
Lu Ruquan, director del instituto de investigación económica y tecnológica de la petrolera estatal CNPC, interpreta precisamente así la nueva etapa. En su análisis del documento describe una transición desde la expansión de instalaciones hacia la reorganización del conjunto del sistema, incluyendo mercados y tecnologías digitales. Es una lectura desde dentro del sector energético chino y revela qué considera prioritario: conseguir que las piezas funcionen juntas. Análisis de Lu Ruquan.
El almacenamiento será una de esas piezas. Conviene corregir aquí una confusión de la noticia de partida: los 300 GW son el objetivo de capacidad total de “nuevo almacenamiento” para 2030, categoría que incluye distintas tecnologías y excluye el bombeo hidroeléctrico. No son 300 GW adicionales de baterías. El bombeo tiene una meta separada, de unos 160 GW. Además, medir potencia en GW no indica por sí solo cuántas horas podrá mantenerse la descarga. Plan energético oficial.
Las reacciones muestran tanto el potencial como la dificultad.
Yao Zhe, asesora de política global de Greenpeace Asia Oriental, considera positivo que las renovables asuman responsabilidades en los momentos críticos: podría reducir la justificación para construir nuevas centrales de carbón destinadas a cubrir esas puntas. Pero advierte que persisten restricciones estructurales. James Norman, analista de Global Energy Monitor, señala por su parte que faltan concreciones cuantitativas sobre determinadas capacidades técnicas necesarias para sostener la estabilidad de la red. Reacciones recogidas por Carbon Brief.
China puede construir deprisa y seguir teniendo dificultades para aprovechar lo construido.
La investigación de Global Energy Monitor identifica obstáculos de transmisión, prácticas de despacho y contratos vinculados al carbón que restringen la flexibilidad. Su análisis explica también una respuesta con consecuencias industriales: atraer consumidores hacia las regiones donde abunda la generación renovable. Centros de datos, manufactura y producción de combustibles verdes pueden instalarse cerca de la energía. Global Energy Monitor.
Para una empresa europea, esa posibilidad merece atención. Si parte de la industria china consigue combinar suministro competitivo, electrificación y proximidad a proveedores, la presión llegará incorporada al precio de sus productos. El efecto dependerá de cada sector y emplazamiento; el plan no demuestra todavía una reducción generalizada de costes.
La inteligencia artificial encaja en ese planteamiento, aunque sería exagerado explicar todo el programa por los centros de datos. La documentación oficial abarca también procesos industriales, transporte y calor. Propone coordinar las nuevas infraestructuras digitales con las renovables y favorecer usos eléctricos capaces de ajustarse a su disponibilidad. Es una planificación de la demanda junto a la oferta. Explicación oficial de la NDRC.
La otra cara del proyecto sigue siendo negra.
El plan específico del carbón, publicado en agosto, conserva un amplio margen para este combustible. Kevin Tu, investigador asociado al centro de política energética de Columbia, advierte que el documento no establece una retirada ni una reducción programada del sector. Li Shuo, director del centro climático para China del Asia Society Policy Institute, considera que la inseguridad energética refuerza su papel, también como materia prima para la industria química. El compromiso de alcanzar un máximo durante el quinquenio no fija un año concreto. Análisis y entrevistas de Carbon Brief sobre el carbón.
Esa coexistencia obliga a evitar una conclusión precipitada: más instalaciones limpias no equivalen automáticamente a menos consumo fósil. El balance dependerá de cuánto crezca la demanda y de cuánto carbón desplacen realmente.
En el exterior, la estrategia puede reforzar otra forma de influencia. Erica Downs y Ziyue Zhou, de Columbia, explicaban ya en abril que la aspiración china de convertirse en potencia energética vincula autonomía, dominio tecnológico y resistencia a las crisis. También identificaban una consecuencia de sus exportaciones: facilitar la electrificación de otros países puede extender estándares chinos y crear relaciones duraderas de dependencia de equipos y servicios. Columbia, China’s Energy Powerhouse Ambitions.
Ahí aparece una tensión muy concreta para las compras empresariales. Un equipo competitivo puede acelerar una inversión y reducir costes. Pero una infraestructura que funcionará durante décadas exige valorar además mantenimiento, repuestos, interoperabilidad, acceso al software y alternativas de suministro. La autonomía energética del comprador no garantiza su autonomía tecnológica.
Tampoco conviene traducir los objetivos de instalación directamente en una subida de todas las materias primas. El despliegue apunta a necesidades de equipos y materiales, pero los precios dependerán también de la oferta, el reciclaje, los inventarios y las tecnologías elegidas. Para compras, resulta más útil identificar componentes difíciles de sustituir y plazos de entrega que apostar por una subida indiscriminada del cobre, el litio o las tierras raras.
Las empresas con filiales en China deberán aterrizar esa vigilancia en cada ubicación: condiciones de conexión, contratación eléctrica, acceso verificable a energía renovable y posibilidades de adaptar el consumo. Las que produzcan en Europa deberían revisar sus inversiones en electrificación y sus contratos a largo plazo con una pregunta adicional: cómo podría evolucionar el coste energético de sus competidores.
Los indicadores decisivos serán menos espectaculares que los anuncios: energía renovable efectivamente utilizada, restricciones de red, horas de funcionamiento del carbón y coste del suministro industrial completo.
China está intentando convertir su sistema energético en una ventaja que acompañe a cada producto que exporta. Europa conocerá el resultado cuando sus empresas vuelvan a sentarse ante un cliente y tengan que defender su precio.
Fuentes: NDRC y la Administración Nacional de Energía de China; Lu Ruquan, CNPC; Global Energy Monitor; Carbon Brief, Greenpeace, Columbia y Asia Society; Erica Downs, Ziyue Zhou