 ES
 EN
 EU

La clave:
- Proteger una industria puede recuperar producción y, al mismo tiempo, restar competitividad a quienes compran sus materiales. Estados Unidos ya ha experimentado esa contradicción.
- Ahora Europa prepara nuevas decisiones sobre acero y productos químicos mientras China sostiene su capacidad industrial con financiación, energía e inversiones.
- Lo que está en juego es dónde terminarán fabricándose los productos, quién asumirá el coste de conservar esa capacidad y qué protección llegará hasta el último eslabón.
Resumen ejecutivo
🟢 Existe un problema que justifica intervenir: la OCDE estima que el exceso mundial de capacidad siderúrgica alcanzó 640 millones de toneladas en 2025.
🟡 Los precedentes ofrecen resultados mixtos: los aranceles estadounidenses impulsaron la producción de metales, pero perjudicaron a industrias que los utilizaban.
🔴 La presión puede cambiar de producto: restringir la entrada de materiales puede favorecer la importación de componentes terminados y desplazar la transformación fuera de Europa.
🟡 La siguiente decisión importa: Bruselas estudia ampliar la cobertura siderúrgica; en químicos se preparan posibles solicitudes de protección. El alcance determinará qué empresas ganan margen y cuáles soportan nuevas cargas.
Una lavadora y una secadora ayudan a entender el dilema industrial que se está preparando en Bruselas.
En 2018, Estados Unidos extendió los aranceles sobre las lavadoras importadas. Sus precios subieron alrededor del 12%. También lo hicieron los de las secadoras, aunque estas no estaban gravadas: se vendían como productos complementarios y los fabricantes ajustaron sus precios conjuntamente.
Los economistas Aaron Flaaen, Ali Hortaçsu y Felix Tintelnot documentaron otro efecto. Las restricciones anteriores, dirigidas a determinados países, habían desplazado la fabricación entre Corea del Sur, México, China y, después, Vietnam y Tailandia. Cuando la barrera se amplió, esa salida se estrechó. Hubo nuevas inversiones productivas en Estados Unidos, acompañadas de un mayor coste para los compradores. Investigación de la Universidad de Chicago, publicada en American Economic Review.
El precedente revela dos mecanismos relevantes para Europa: una barrera puede cambiar la geografía de la producción sin recuperar la actividad buscada, y sus efectos sobre los precios pueden alcanzar productos que ni siquiera aparecen en la medida.
Este septiembre, la discusión europea ha ganado urgencia. Según Reuters, varios gobiernos preparan solicitudes de salvaguardias para PET, resinas epoxi y fibra de vidrio. Todavía no son restricciones aprobadas. Pero trasladan al terreno de los materiales químicos una pregunta que el acero lleva tiempo planteando: cuánto debe protegerse al fabricante europeo sin debilitar a sus clientes industriales. Reuters, 10 de septiembre.
La preocupación de los productores tiene fundamento. La OCDE sitúa el exceso mundial de capacidad siderúrgica en 640 millones de toneladas en 2025 y proyecta que podría alcanzar 745 millones en 2028. Una fábrica europea puede mejorar su eficiencia y seguir compitiendo con un mercado desbordado por capacidad que no responde a la demanda. OECD Steel Outlook 2026.
Axel Eggert, director general de EUROFER, defendió en julio que la nueva protección europea podría permitir recuperar hasta 15 millones de toneladas de producción siderúrgica. Es una expectativa de la asociación de fabricantes, no un resultado obtenido. Su lógica es industrial: una vez cerradas instalaciones y dispersadas sus capacidades, reconstruirlas exige mucho más que una mejora del precio. EUROFER.
Pero Estados Unidos ofrece una advertencia cuantificada sobre lo que sucede después.
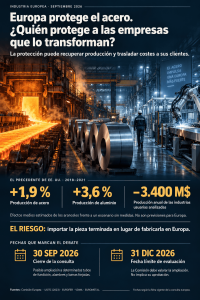
La Comisión de Comercio Internacional estadounidense —USITC— estimó que los aranceles de 2018 elevaron, en promedio durante 2018-2021, la producción nacional de acero un 1,9% y la de aluminio un 3,6%. A la vez, calculó que las industrias usuarias incluidas en su análisis produjeron unos 3.400 millones de dólares menos al año por efecto de esos aranceles.
Son estimaciones frente a un escenario sin medidas, no una simple comparación entre años. Tampoco constituyen un balance completo de sus efectos estratégicos o de largo plazo. Sí demuestran que el éxito del productor protegido puede convivir con pérdidas entre sus clientes. USITC.
Los economistas de la Reserva Federal Aaron Flaaen y Justin Pierce identificaron una tensión similar en la manufactura estadounidense: en los sectores más expuestos, los beneficios de la protección quedaron contrarrestados por mayores costes de insumos y represalias comerciales, con un efecto relativo negativo sobre el empleo. Estudio de la Reserva Federal.
Europa afronta ese riesgo con instrumentos distintos. Su régimen siderúrgico combina contingentes libres de derechos con un arancel del 50% sobre las importaciones fuera de cuota. Ese porcentaje no representa una subida automática del precio de todo el acero: el efecto depende del producto, del acceso al contingente y de las alternativas disponibles. Comisión Europea.
China interviene también antes de que la mercancía llegue a la frontera. La OCDE documenta ayudas, financiación preferente y ventajas fiscales que sostienen su industria siderúrgica, junto con otras formas de apoyo. Esa diferencia importa: encarecer la entrada de un competidor no corrige por sí mismo la desventaja energética, financiera o tecnológica del fabricante europeo. Puede darle tiempo; convertir ese tiempo en competitividad requiere inversiones y cambios productivos. OECD Steel Outlook 2025.
La dificultad aumenta cuando el cliente europeo exporta. La barrera puede defender su mercado doméstico, pero no protege sus ventas en terceros países. Allí seguirá compitiendo con fabricantes que compran materiales bajo otras condiciones. Si el coste adicional permanece dentro de su producto, la protección del proveedor puede convertirse en una desventaja exportadora para su cliente.
Por eso las asociaciones industriales discrepan sobre la solución. VDMA, que representa a fabricantes de maquinaria, advirtió durante la tramitación del régimen siderúrgico sobre el encarecimiento del acero europeo e importado. Alexander Julius, presidente de EUROMETAL, reclama que la protección alcance también a los productos transformados, para evitar que la competencia se desplace hacia componentes fabricados fuera de la Unión. VDMA y EUROMETAL.
Esa extensión abre otra discusión: cada producto protegido es, a menudo, el insumo de otra empresa. Ampliar la cobertura puede cerrar una desventaja y trasladar parte del coste al siguiente comprador. La política industrial necesita decidir hasta dónde llega y cómo trata las exportaciones.
La próxima ventana está abierta. La ficha actual de la Comisión fija el 30 de septiembre como cierre de la consulta sobre determinadas categorías de tubos de fundición, alambres y barras forjadas. Antes del 31 de diciembre de 2026, deberá evaluar si conviene ampliar el alcance del régimen. Es una evaluación pendiente, no una ampliación decidida. Consulta oficial.
Para interpretar lo que venga, el dato decisivo será qué ocurre con la fabricación posterior: si recupera pedidos, inversión y capacidad de exportación, o si aumenta la entrada de piezas terminadas. Una caída de las importaciones de acero, por sí sola, no permitirá distinguir entre ambos resultados.
Europa puede conservar sus acerías y perder parte de la industria que les da sentido económico. El éxito de esta protección se medirá también en las fábricas de sus clientes.
Fuentes: Comisión Europea; OCDE, informes siderúrgicos de 2025 y 2026; USITC; investigaciones de Flaaen, Hortaçsu, Tintelnot y Pierce; Reuters; y posiciones de EUROFER, VDMA y EUROMETAL.
Foto: ahsanization-mJi2I9KJPQ8-unsplash