 ES
 EN
 EU
La inteligencia artificial se ha convertido en uno de los principales motores de inversión de Estados Unidos. Pero las elecciones del 3 de noviembre han revelado una resistencia social creciente a los centros de datos, precisamente cuando sus promotores necesitan cantidades extraordinarias de capital y los inversores empiezan a exigir resultados. Algunos analistas anticipan una desaceleración del gasto; otros creen que la transformación tecnológica apenas está comenzando. La incógnita no es solamente si existe una burbuja, sino qué ocurriría con la economía y la industria mundial si la inversión en IA dejara de crecer al ritmo actual.
Las tres claves
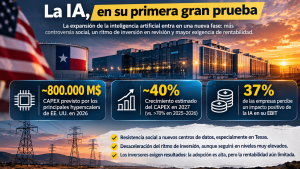
🟢 La demanda tecnológica continúa creciendo. Goldman Sachs estima una inversión mundial en IA cercana al billón de dólares en 2026, mientras J.P. Morgan observa un fuerte incremento de los ingresos y contratos futuros de los grandes proveedores de servicios en la nube.
🟡 El ritmo de inversión puede moderarse. ABN AMRO prevé que el crecimiento del CAPEX de IA pase de tasas superiores al 70% anual a alrededor del 40% en 2027. Menor crecimiento no significa necesariamente menor inversión.
🔴 Los límites empiezan a hacerse visibles. Las elecciones estadounidenses han reforzado la oposición a nuevos centros de datos. Al mismo tiempo, apenas el 37% de las organizaciones encuestadas por McKinsey identifica algún impacto positivo de la IA sobre su resultado operativo.
Texas: cuando la carrera tecnológica llega a las urnas
Durante años, Texas ha competido por convertirse en uno de los mayores centros mundiales de infraestructura para inteligencia artificial. Su disponibilidad de suelo, electricidad y condiciones favorables para la inversión atrajeron proyectos de Meta, Microsoft, Google y numerosos operadores de centros de datos.
Pero el resultado electoral del 3 de noviembre ha introducido una incertidumbre inesperada.
La demócrata Gina Hinojosa derrotó al gobernador republicano Greg Abbott después de defender una moratoria sobre nuevas instalaciones hasta establecer protecciones para las comunidades, el suministro eléctrico y el consumo de agua.
No se trata de una protesta aislada.
Según Associated Press, los votantes aprobaron restricciones a los centros de datos en 44 de las 45 consultas locales cuyo escrutinio estaba completado. Una encuesta electoral también identificó una amplia oposición a construir nuevas instalaciones cerca de los hogares.
Sin embargo, sería excesivo atribuir la victoria demócrata principalmente a este asunto: el coste de la vida y otras preocupaciones políticas tuvieron mayor peso entre los electores.
El cambio es relevante porque Texas concentra aproximadamente una cuarta parte de la capacidad estadounidense de centros de datos planificada, según las estimaciones citadas por Reuters.
Y porque el rechazo trasciende a los partidos. Antes de perder las elecciones, el propio Abbott ya había suspendido determinadas autorizaciones y ordenado auditar los proyectos que solicitaban conexión a la red eléctrica.
La expansión de la IA está dejando de depender únicamente de la disponibilidad de capital y tecnología. También necesita aceptación social, acceso a electricidad y autorizaciones que ya no pueden darse por garantizadas.
¿Cuánto depende realmente la economía estadounidense de la IA?
La magnitud de las inversiones explica la preocupación.
Goldman Sachs Research estima que el gasto mundial relacionado con IA podría superar el billón de dólares en 2026, de los cuales aproximadamente 581.000 millones corresponderían a proyectos desarrollados en Estados Unidos.
Los cinco grandes hyperscalers estadounidenses podrían invertir cerca de 800.000 millones de dólares este año, según estimaciones recogidas por J.P. Morgan.
Es una movilización de recursos extraordinaria, pero calcular su aportación al PIB requiere precaución.
La Reserva Federal recuerda que la IA no constituye una categoría independiente en las cuentas nacionales. Además, una parte relevante de los servidores y componentes se fabrica fuera de Estados Unidos: aumenta la inversión, pero también las importaciones, que deben descontarse al calcular la contribución al PIB.
J.P. Morgan Asset Management estima que la inversión relacionada con IA contribuyó aproximadamente 0,47 puntos porcentuales al crecimiento estadounidense del último año analizado, que fue del 2,1%. Es decir, cerca de una quinta parte.
Commerzbank obtiene una contribución media de 0,9 puntos sobre un crecimiento del 2,3% durante los ocho trimestres terminados en septiembre de 2026, utilizando un perímetro más amplio.
Y un análisis reciente de UCLA Anderson atribuye a la inversión tecnológica y a los efectos patrimoniales vinculados a la IA cerca de la mitad del crecimiento económico subyacente durante el año terminado en el segundo trimestre.
Las cifras no son directamente comparables, pero todas apuntan a una misma conclusión: la economía estadounidense se ha vuelto considerablemente más sensible a la evolución de la inversión tecnológica.
Si su crecimiento se desacelera, también podría debilitarse uno de los impulsos más importantes de la actividad económica, especialmente en construcción, equipamiento tecnológico y mercados financieros.
Eso no implica automáticamente una recesión: dependerá de la evolución del consumo, el empleo, la productividad y otras inversiones.
Michael Hartnett y la sospecha de un cambio de ciclo
Michael Hartnett, estratega jefe de inversiones de Bank of America, lleva semanas advirtiendo sobre el agotamiento de determinados factores que han sostenido las bolsas estadounidenses.
Tras las elecciones, ha señalado que las nuevas prioridades políticas —especialmente el coste de la vida, la fiscalidad y la regulación— podrían cuestionar las condiciones que favorecieron el auge de la inversión en IA.
Su advertencia encaja con otra señal: las grandes tecnológicas están dejando de revisar continuamente al alza sus presupuestos de inversión.
Sin embargo, una desaceleración del crecimiento del CAPEX no significa necesariamente que el gasto total haya alcanzado su máximo.
ABN AMRO estima que la inversión en infraestructura de IA podría pasar de crecer más del 70% anual durante los dos últimos ejercicios a hacerlo aproximadamente un 40% en 2027.
J.P. Morgan Asset Management espera igualmente una moderación del crecimiento en 2027 y 2028, aunque contempla importes nominales todavía superiores al billón de dólares.
Goldman Sachs plantea un escenario de continuidad de la expansión, con la inversión estadounidense en IA aumentando desde aproximadamente el 1,8% del PIB en 2026 hasta el 2,8% en 2028.
La diferencia entre los análisis es importante. Algunos anticipan que el ciclo pierde impulso; otros que entra en una fase más madura, pero todavía expansiva.
Lo que comienza a cambiar es la relación entre inversión y rentabilidad esperada.
De invertir primero a demostrar resultados
Los grandes proveedores tecnológicos justifican su gasto en la extraordinaria demanda de capacidad de cálculo.
J.P. Morgan señala que los ingresos recurrentes de los servicios en la nube y los contratos futuros de sus clientes siguen creciendo con fuerza. No se trata, por tanto, de una inversión realizada en ausencia completa de demanda.
Pero el volumen de capital necesario está transformando las finanzas del sector.
Reuters advirtió en julio de que las grandes tecnológicas podrían terminar invirtiendo en infraestructura más de lo que generan mediante sus flujos de caja libres. En determinados casos, el crecimiento de los desembolsos ya supera ampliamente el aumento del efectivo generado por las operaciones.
J.P. Morgan Asset Management observa que el endeudamiento de los hyperscalers está creciendo y que una parte creciente de la financiación se estructura mediante bonos, arrendamientos y vehículos de inversión.
El Bank of America Institute identifica una transición similar: el capital sigue disponible, pero los inversores exigen una mayor justificación económica, visibilidad de ingresos y perspectivas de rentabilidad.
Aquí aparece el verdadero desafío.
El informe The State of AI 2026, publicado por McKinsey, revela que aproximadamente el 89% de las organizaciones encuestadas utiliza IA regularmente en alguna función.
Sin embargo, solamente el 37% atribuye a su utilización algún impacto positivo sobre el EBIT de la empresa. Y apenas el 6% pertenece al grupo que identifica una contribución de al menos el 5% al resultado operativo y considera significativo su impacto.
Eso no demuestra que las inversiones vayan a fracasar. Las tecnologías de propósito general pueden tardar años en transformar procesos, organizaciones y modelos de negocio.
McKinsey observa, de hecho, que las empresas con mejores resultados no se limitan a incorporar herramientas: rediseñan sus procesos y su forma de trabajar.
Pero la distancia entre adopción y rentabilidad proporciona una explicación de por qué los inversores empiezan a exigir algo más que anuncios de nuevos centros de datos.
¿Una burbuja o la infraestructura de la próxima revolución industrial?
Las dos interpretaciones merecen atención.
La lectura más cautelosa considera que el sector está adelantando enormes inversiones sobre la expectativa de ingresos futuros todavía insuficientemente demostrados.
Si las previsiones resultan excesivamente optimistas, las empresas podrían reducir proyectos, renegociar contratos de infraestructura o retrasar compras de equipos.
La experiencia de las telecomunicaciones a comienzos de siglo demuestra que una tecnología puede transformar realmente la economía y, al mismo tiempo, provocar pérdidas importantes a quienes invirtieron demasiado pronto o pagaron precios excesivos.
La interpretación alternativa parte precisamente de esa experiencia.
Las grandes infraestructuras tecnológicas suelen necesitar inversiones muy elevadas antes de que aparezcan todas sus aplicaciones rentables. La electricidad, las telecomunicaciones e internet no desarrollaron inmediatamente todo su potencial económico.
Goldman Sachs observa que las inversiones actuales todavía se encuentran dentro de las magnitudes históricas alcanzadas durante otras grandes transformaciones tecnológicas.
J.P. Morgan, por su parte, destaca la fortaleza de la demanda de servicios en la nube y de los compromisos comerciales futuros como argumentos a favor de la continuidad del ciclo.
Ambas tesis pueden contener parte de verdad.
La IA puede convertirse en una tecnología fundamental para la productividad y, aun así, registrar una corrección importante de las inversiones, las valoraciones o la rentabilidad de determinados proyectos.
El éxito tecnológico y el éxito financiero de cada inversor no son necesariamente lo mismo.
La electricidad puede decidir el ritmo de la IA
Existe una limitación que los balances empresariales no pueden resolver por sí solos: la infraestructura física.
La Agencia Internacional de la Energía estima que el consumo eléctrico mundial de los centros de datos podría pasar de 485 TWh en 2025 a unos 950 TWh en 2030.
La demanda de los centros específicamente dedicados a IA crecería todavía más deprisa, aproximadamente triplicándose.
Pero la IEA advierte de que las limitaciones de redes, transformadores, equipos eléctricos, permisos y fabricación de componentes están reduciendo las posibilidades de los escenarios de expansión más acelerados a corto plazo.
El problema no consiste únicamente en producir suficiente electricidad.
También hay que transportarla, distribuirla y garantizar que instalaciones de gran potencia puedan conectarse sin deteriorar la seguridad del sistema ni trasladar costes excesivos a otros consumidores.
Esta es una de las razones del rechazo ciudadano en Estados Unidos.
Y también explica que el ritmo de crecimiento de la IA pueda terminar dependiendo tanto de fabricantes de transformadores, equipos eléctricos, sistemas de refrigeración y redes como de los productores de chips.
Qué puede significar para la industria europea
Una desaceleración del CAPEX estadounidense tendría repercusiones más allá del sector tecnológico.
La construcción de centros de datos consume grandes cantidades de cobre, equipos eléctricos, acero, sistemas de refrigeración y componentes industriales.
Si el crecimiento de las inversiones pierde intensidad, podría moderarse parte de la demanda prevista de estos materiales y equipos, aunque no necesariamente en proporción directa: la inversión seguiría siendo elevada y las restricciones de oferta tienen su propia dinámica.
Al mismo tiempo, para la industria europea podría aparecer una oportunidad diferente.
Si la atención empieza a desplazarse desde la construcción de capacidad informática hacia la rentabilidad de su utilización, las aplicaciones industriales capaces de demostrar mejoras medibles de productividad podrían ganar protagonismo.
Planificación de la producción, mantenimiento predictivo, control de calidad, ingeniería, gestión de inventarios y cadena de suministro son ámbitos donde la IA puede generar retornos sin exigir inversiones comparables a las de los grandes centros de datos.
La cuestión decisiva para 2027 y 2028 no será únicamente cuántos miles de millones adicionales se destinan a infraestructura.
Será comprobar cuánto valor económico consigue generar esa infraestructura y quién captura realmente ese valor.
La próxima fase de la inteligencia artificial podría no estar definida por quién invierte más, sino por quién demuestra antes que la inversión merece la pena.
Fuentes y documentación
- Reuters (04 y 06/11/2026). Impacto electoral sobre los centros de datos y restricciones en Texas. Texas y elecciones.
- Associated Press (06/11/2026). Reacción electoral contra los centros de datos. Información.
- The Texas Tribune (04/11/2026). Posibles restricciones a nuevos proyectos tras las elecciones. Análisis.
- Goldman Sachs Research (07/08/2026). Global AI Investment Is Forecast to Exceed $1 Trillion in 2026. Investigación.
- J.P. Morgan Global Research (19/10/2026). What unprecedented AI capex means for markets and investors. Informe.
- J.P. Morgan Asset Management (2026). How much of the AI boom is adding to US growth? Estimaciones.
- Reserva Federal (17/07/2026). The AI Buildout and the Economy. Nota de investigación.
- Commerzbank (30/10/2026). AI and the US economy: Q&A. Análisis macroeconómico.
- UCLA Anderson Forecast (noviembre de 2026). US-China Fall Economic Update. Investigación.
- ABN AMRO (28/10/2026). AI capex boom to die another day. Previsiones.
- Michael Hartnett / Bank of America (06/11/2026). Comentarios recientes sobre las condiciones financieras y las inversiones en IA. Información.
- Bank of America Institute (agosto de 2026). Can the AI buildout keep building? Análisis.
- McKinsey (25/08/2026). The State of AI in 2026: On the road to ROI. Encuesta global.
- International Energy Agency (2026). Key Questions on Energy and AI. Perspectivas energéticas.
- Reuters (22/07/2026). AI investment boom puts Big Tech’s free cash flow under pressure. Información financiera.
Foto: boliviainteligente-5b9Lr-ggr0E-unsplash