 ES
 EN
 EU
La clave:
- La extensión del conflicto de Oriente Medio a Yemen y los ataques con drones contra un oleoducto saudí crucial ponen de manifiesto una realidad incómoda: la guerra con Irán ya no es una crisis pasajera en el suministro de energía, sino una prueba prolongada e impredecible de la resistencia económica mundial.
- Con el precio del petróleo crudo nuevamente por encima de los 100 dólares el barril, los mercados se están adaptando a una nueva fase, más volátil, del conflicto, en la que muchas de las salvaguardias que amortiguaron el golpe inicial hace casi siete meses han desaparecido.
El presidente estadounidense Donald Trump predijo la semana pasada que el conflicto terminaría solo después de las elecciones de mitad de mandato en Estados Unidos, el 3 de noviembre. Esto supone un cambio de tono notable con respecto a una administración que inicialmente sugirió que la guerra duraría semanas, no meses.
Es imposible saber si este nuevo pronóstico resultará correcto, pero los recientes acontecimientos en dos de las arterias energéticas más importantes del mundo sugieren que podría ser demasiado optimista.
LA PUERTA DE LAS LÁGRIMAS
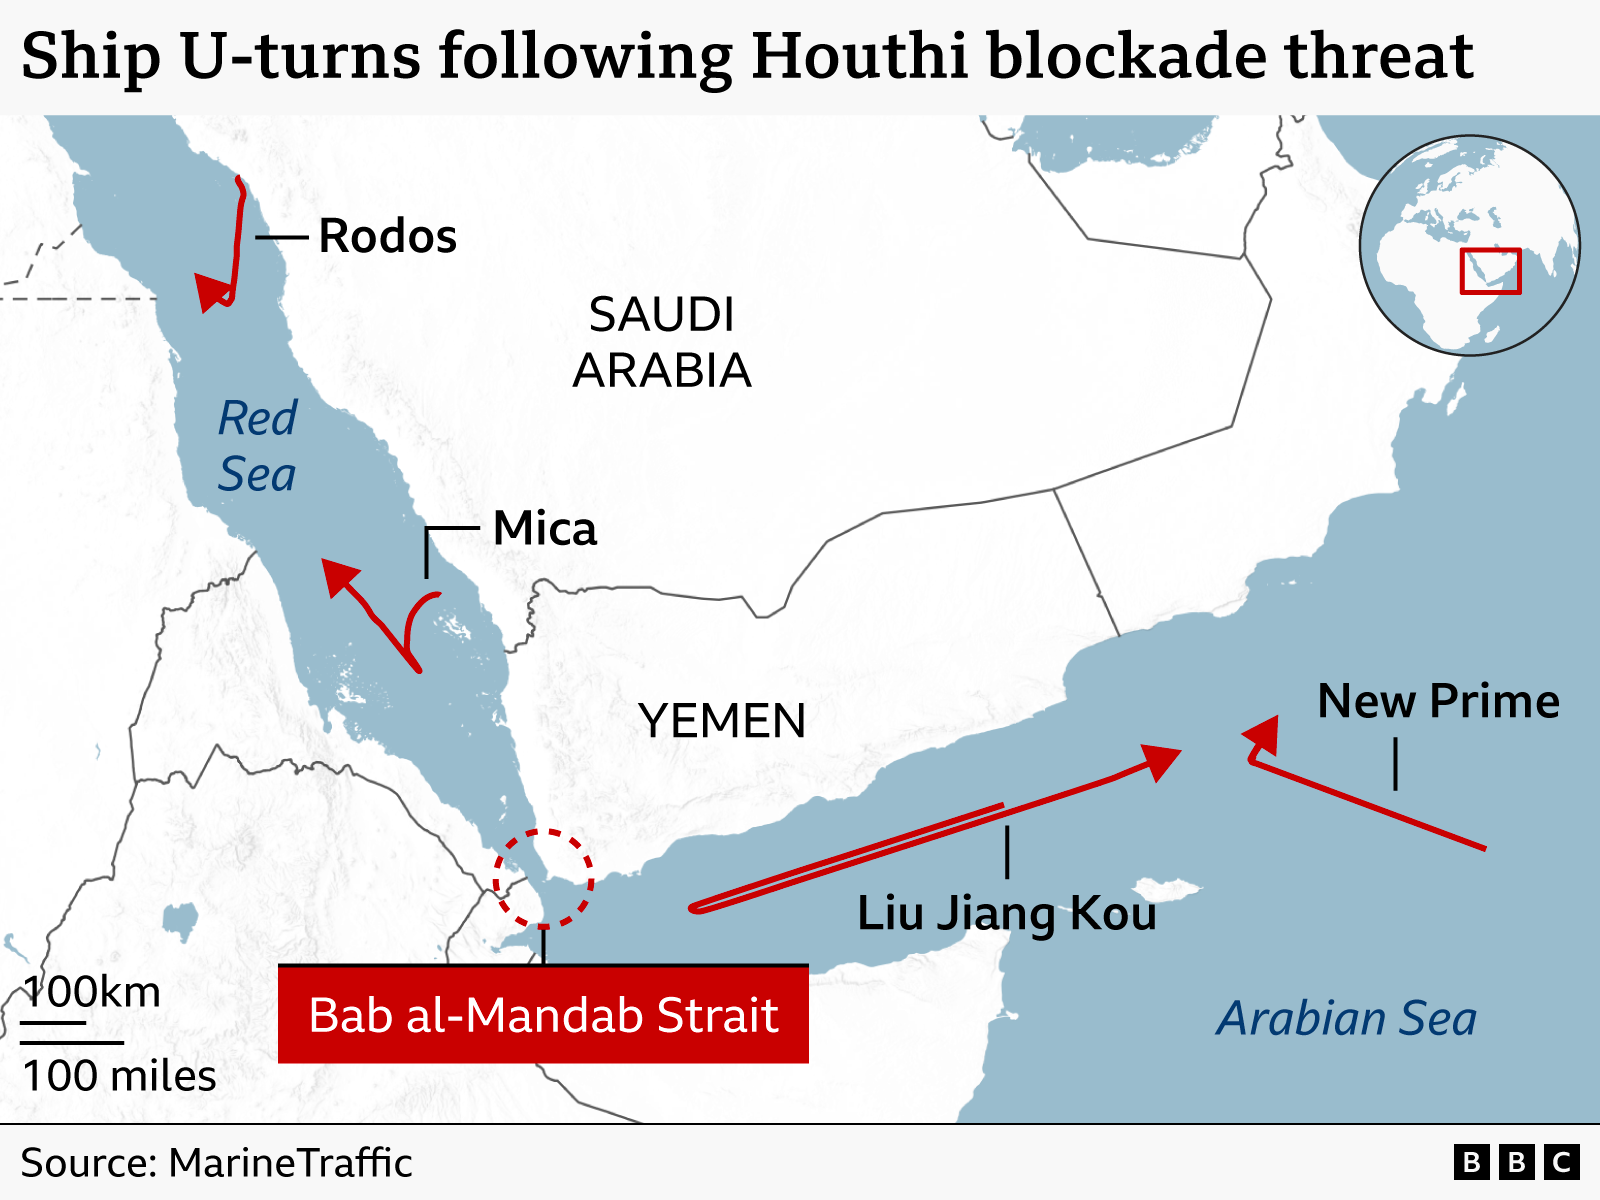
Los hutíes de Yemen, alineados con Irán, han avanzado rápidamente durante la última semana, afianzando su control sobre el estrecho de Bab el-Mandeb, en la entrada sur del mar Rojo. El grupo anunció un bloqueo naval de la ruta marítima en julio y ha reiterado que el tránsito sigue siendo seguro para todos los buques, excepto los pertenecientes a Arabia Saudí.
Al mismo tiempo, el vital oleoducto Este-Oeste de Arabia Saudí, la principal alternativa del reino al estrecho de Ormuz , fue cerrado temporalmente tras una serie de ataques con drones lanzados desde Irak, según las autoridades saudíes.
El oleoducto de 1.200 kilómetros (745 millas) ha sido fundamental para el reino desde que el estrecho de Ormuz comenzó a verse interrumpido tras el estallido de la guerra en febrero.
Al duplicar con creces las exportaciones de la costa oeste a través del oleoducto durante los primeros cinco meses del conflicto, hasta alcanzar entre 4 y 5 millones de barriles diarios (bpd), lo que equivale aproximadamente al 4% o 5% del suministro mundial de petróleo, Arabia Saudita pudo compensar una parte significativa de las pérdidas a través del estrecho de Ormuz.
Sin embargo, esos envíos cayeron a tan solo 2 millones de barriles diarios en agosto, el nivel más bajo desde enero, debido principalmente al bloqueo de los hutíes, según datos de Kpler. A su vez, la producción de quien fuera el mayor exportador de petróleo del mundo cayó a 6 millones de barriles diarios en agosto, el nivel más bajo en más de tres décadas, según la Agencia Internacional de Energía (AIE).
Las imágenes satelitales sugieren que al menos una estación de bombeo fue alcanzada, aunque aún se desconoce el alcance total de los daños y el plazo para las reparaciones . Es probable que Arabia Saudita también pueda recurrir a sus reservas de crudo para compensar cualquier interrupción en el flujo de los oleoductos durante varios días. Sin embargo, esta escalada se produce en un momento crítico.
QUEDÁNDOSE SECO
La interrupción de las exportaciones de petróleo de Oriente Medio, que representaban alrededor de una quinta parte del suministro mundial antes de la guerra, ha reducido drásticamente las reservas mundiales. Según la AIE, los inventarios han disminuido en 507 millones de barriles, o aproximadamente 2,8 millones de barriles diarios, desde que comenzó el conflicto.
Es cierto que en los últimos meses se ha exportado más crudo desde el estrecho de Ormuz en comparación con los primeros meses de la guerra, principalmente porque más buques han estado utilizando una ruta a lo largo de la costa de Omán bajo la supervisión de la Armada de los Estados Unidos. Alrededor de 5 millones de barriles diarios de petróleo crudo y productos refinados se han exportado a través del estrecho desde junio, aproximadamente una cuarta parte de los niveles previos a la guerra, según Kpler, aunque la cifra real podría ser mayor porque muchos barcos apagan sus sistemas de navegación durante el tránsito.
Los ataques iraníes contra más de una docena de petroleros que intentaban cruzar el estrecho de Ormuz o adentrarse en el Golfo la semana pasada fueron un recordatorio de que los tránsitos siguen siendo arriesgados.
En cualquier caso, este statu quo es insostenible . Oriente Medio sigue siendo la región productora de energía más importante del mundo. Reducir a la mitad las exportaciones de crudo del Golfo puede ser manejable durante unos meses, pero sin duda no indefinidamente.
Además, los productos refinados como el diésel, la gasolina y el combustible para aviones se han visto considerablemente más afectados que el crudo, y las exportaciones de la región se mantienen casi un 60 % por debajo de los niveles anteriores a la guerra, según estimaciones de la AIE. Esto ha provocado una grave escasez de combustible , especialmente de diésel, lo que ha disparado los precios a niveles récord. Una mayor interrupción de las exportaciones de Arabia Saudí desde el Mar Rojo ejercería una presión adicional sobre las reservas mundiales.
Este último recrudecimiento del conflicto podría provocar una nueva disminución del tráfico marítimo a través del estrecho de Ormuz. Los operadores de buques cisterna siguen mostrándose reacios a entrar en zonas de conflicto, los costes de flete y seguros han alcanzado máximos históricos y las escoltas navales solo pueden mitigar parcialmente los riesgos de operar en una zona de guerra.

UN TONO DIFERENTE
La pregunta ahora es cuánto tiempo podrán mantenerse estas dinámicas de mercado.
Los dirigentes iraníes consideran el conflicto como existencial y tienen motivos de sobra para maximizar la presión económica tanto sobre Estados Unidos como sobre la economía mundial en general antes de cualquier negociación que pueda surgir.
Al mismo tiempo, el bloqueo cada vez más estricto de Washington a las exportaciones de petróleo iraní está causando graves daños a la economía de la República Islámica, lo que eleva los costos de prolongar la confrontación indefinidamente.
Los avances de los hutíes y sus ataques contra la infraestructura saudí podrían, temporalmente, hacer que el impulso vuelva a favorecer a Teherán.
Esas presiones contrapuestas podrían, con el tiempo, acercar a ambas partes a la mesa de negociación. Del mismo modo, podrían incentivar a cada bando a seguir luchando con la esperanza de que las ventajas económicas o militares fortalezcan su posición negociadora.
Durante casi siete meses, los mercados dieron por sentado que Trump encontraría una salida cuando el aumento de los precios de la gasolina y los costes políticos se volvieran demasiado dolorosos. Pero ese resultado dependía de la voluntad de Teherán de cooperar. Hasta ahora, ha mostrado poco interés en hacerlo.
Es posible que los responsables políticos y los comerciantes estadounidenses se hayan acostumbrado a un conflicto que parece manejable.
Pero si la guerra se prolonga durante muchos meses más, como sugiere ahora Trump, el riesgo es que las nuevas perturbaciones encuentren al mercado con muchos menos amortiguadores.
Foto: documerica-x-EG-R-bUTI-unsplash